Donnerstag, 10. Dezember 2020

Änderungen in der Gesetzlichen Krankenversicherung

 In diesem Jahr gab einige Änderungen rund um gesetzliche Krankenversicherung. Einige davon sind besonders interessant, deshalb gibt es nachfolgend eine Zusammenstellung:

Festkostenzuschuss-Erhöhung beim Zahnersatz
Eine gute Nachrichten gibt es für alle gesetzlich Versicherten für den Zahnersatz. Denn ab Oktober 2020 wird von den gesetzlichen Krankenkassen die Regelversorgung für Brücken, Prothesen, Kronen etc. nicht mehr mit 50, sondern mit 60 Prozent bezuschusst. Wer darüber hinaus sein Zahnarzt-Bonusheft regelmäßig pflegt, kann Zuschüsse bis zu 75 Prozent erwarten. Mit dem Abschluss einer privaten Zahnzusatzversicherung und beispielsweise einer Mitgliedschaft bei der HEK (Hanseatische Ersatzkasse) können Versicherte doppelt profitieren:

  • Eine Zahnzusatzversicherung kann den Eigenanteil auf bis zu 0 Prozent reduzieren
  • Durch den Bonus Vorsorge plus kann der Neuabschluss jährlich mit bis zu 144 Euro bezuschusst werden

Anhebung des BAföG-Satzes
Seitdem 1. August 2020 sind die BAföG-Bedarfssätze für Studierende von 744 Euro auf 752 Euro monatlich gestiegen. Damit ändert sich auch die Höhe der Beiträge für versicherungspflichtige Studierende zum 1. Oktober 2020. Der BaföG-Bedarfssatz bildet die Grundlage für den Studentenbeitrag. Die aufgeführten Beiträge gelten auch für versicherungspflichtige Praktikanten und Auszubildende ohne Arbeitsentgelt, Auszubildende des zweiten Bildungsweges, freiwillig versicherte Berufsfachschüler sowie Auslandsstudierende.

Am Beispiel einer Mitgliedschaft bei der HEK (Hanseatische Ersatzkasse) ergeben sich ab dem 1. Oktober 2020 folgende Monats-Beiträge:

  • 84,37 Euro zur Krankenversicherung (inklusive aktueller HEK-Zusatzbeitragssatz)
  • 24,82 Euro zur Pflegeversicherung (mit PV-Zuschlag)
  • 22,94 Euro zur Pflegeversicherung (ohne PV-Zuschlag)

Der Anspruch auf das Kinderkrankengeld wird erhöht
Wenn das Kind krank ist, dürfen Eltern zu Hause bleiben und es pflegen. Für diesen Zeitraum können sich gesetzlich krankenversicherte Beschäftigte von der Arbeit freistellen lassen und haben Anspruch auf das sogenannte Kinderkrankengeld. Bis jetzt galt: Pro Kalenderjahr kann jeder Elternteil, der die Voraussetzungen erfüllt, maximal 10 Tage pro Kind geltend machen. Alleinerziehende haben Anspruch auf bis zu 20 Tage pro Kind. Der Höchstanspruch liegt bei 25 Arbeitstagen pro Elternteil und pro Kalenderjahr. Bei Alleinerziehenden beträgt der Höchstanspruch 50 Arbeitstage pro Kalenderjahr. Das gilt für alle Kinder unter zwölf Jahren.

Wegen der Corona-Pandemie wurde von der Großen Koalition beschlossen, dass der Anspruch auf Kinderkrankengeld erhöht werden soll: Und zwar um weitere 5 Tage pro Elternteil beziehungsweise 10 Tage für Alleinerziehende. Die zusätzlichen Kinderkrankentage gelten vorerst nur für 2020. Ist das Kind krank, dürfen Eltern zu Hause bleiben und es pflegen. Für diesen Zeitraum können sich gesetzlich krankenversicherte Beschäftigte von der Arbeit freistellen lassen und haben Anspruch auf das sogenannte Kinderkrankengeld.

Vorläufige Rechengrößen für 2021
Das Bundeskabinett hat die vorläufigen Bezugsgrößen und Jahresarbeitsentgeltgrenzen für das Jahr 2021 bekanntgegeben. Der Bundesrat muss den neuen Rechengrößen noch zustimmen. Mit Änderungen ist erfahrungsgemäß nicht zu rechnen, da die Festlegung der Werte wie in jedem Jahr auf Grundlage gesetzlicher Bestimmungen erfolgt. Laut Entwurf soll unter anderem die bundeseinheitliche Beitragsbemessungsgrenze (BBG) in der gesetzlichen Krankenversicherung (GKV) von derzeit 4.687,50 Euro auf 4.837,50 Euro im Monat steigen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Falsch getankt - Was ist zu tun?
Ferien im eigenen Urlaubsdomizil – Was bei der Finanzierung einer Ferienimmobilie zu beachten ist
Rechtsschutz und das Finanzamt - Wenn der Fiskus zu kräftig zulangt

Bildnachweis

Quellle: HEK (Hanseatische Ersatzkasse)

Dienstag, 1. Dezember 2020

Falsch getankt - Was ist zu tun?

 Es kann so schnell gehen: Man ist mit dem Leihwagen unterwegs, fährt eben noch tanken - und erwischt den falschen Kraftstoff, weil man privat etwas anderes tankt. Zu viele Spritsorten, zu große Werbung an der Zapfsäule oder fehlende Tankdeckelbeschriftungen können weitere Ursachen für das Vertauschen von Kraftstoffen sein. Mehrere Tausend Male muss der ADAC jedes Jahr ausrücken, weil Fahrzeuge nach einer Falschbetankung liegenbleiben. Da dies nur die Mitglieder des Verkehrsclubs sind, dürfte die Dunkelziffer um ein Vielfaches höherliegen.

Wie schlimm sind Tankfehler wirklich? Das sagt der ADAC
Die dickere Zapfpistole beim Diesel soll verhindern, dass kein Diesel im Benzinmotor landet. Bei der Befüllung von Reservekanistern kann es jedoch passieren, dass falsch getankt wird. Die Zapfpistole für Benzin hingegen passt in vielen Fällen auch in die Einfüllstutzen bei Dieselfahrzeugen. So kann schnell versehentlich statt Diesel Benzin getankt werden. Wird das Fahrzeug falsch betankt, bleibt meist der Motor stehen. Zudem kann es bei modernen Dieselfahrzeugen zu Schäden an der empfindlichen Einspritzanlage kommen - das wird dann besonders teuer. Deshalb ist es wichtig wenn Sie bemerken, dass Sie falsch getankt haben, müssen Sie in allen Fällen schnell handeln.

Regel Nummer 1 ist daher: Motor und Zündung auslassen. Denn häufig wird mit der Zündung bereits die Kraftstoffpumpe oder Einspritzanlage aktiviert. Wer seinen Fehler erst nach dem Losfahren bemerkt, sollte umgehend rechts ranfahren und dann Motor und Zündung ausschalten.

Der nächste Schritt ist, in der Bedienungsanleitung des Fahrzeugs nachzulesen, was genau zu tun ist. Je nach der Art des Fehlers kann ein vorsichtiges Weiterfahren und ständiges Nachtanken mit dem richtigen Kraftstoff möglich sein. Dies ist aber unbedingt abzuklären. Auch ein Anruf in der Fachwerkstatt bringt diesbezüglich Sicherheit. Im Zweifelsfall sollte der Wagen durch den Pannendienst abgeschleppt und der falsche Kraftstoff aus dem Tank abgepumpt werden.


Kfz-Versicherung zahlt in der Regel nicht
Das Problem bei der Falschbetankung ist, dass in aller Regel die Kfz-Versicherung nicht zahlt - auch dann nicht, wenn es sich um ein Leihfahrzeug handelt, das ja ausdrücklich für den Fremdgebrauch vorgesehen ist. Weder die Kfz-Haftpflicht noch die Teil- oder Vollkaskoversicherung springen für diese Art von Schaden am versicherten Auto ein. Das liegt darin begründet, dass das Betanken mit dem falschen Kraftstoff als Betriebsschaden gilt und Betriebsschäden nicht mitversichert sind. Lediglich eine Privathaftpflichtversicherung mit einem guten Leistungspaket erstattet zumindest die Schäden durch die Falschbetankung eines fremden Fahrzeugs.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Autofahrer sind bei der Kfz-Versicherung wechselbereit
Der alljährliche Weltspartag – Weltsparplantag wäre ein besserer Name
Wie das Coronavirus den persönlichen Versicherungsschutz betrifft

Bildnachweis

Montag, 23. November 2020

Kfz-Fahrerschutz - Mit dem Auto sorgenfrei unterwegs

Im Herbst macht das Laub die Straßen rutschiger, Nebel und Regen können sehr schnell die Sicht verschlechtern und in der Ferienzeit herrscht auf den Autobahnen viel Verkehr, was immer zu höheren Unfallrisiken führt. Auf Deutschlands Straßen passieren jährlich rund 350.000 Autounfälle mit Verletzten und dabei wird häufig auch der Fahrer des Wagens schwer verletzt. Die Mitfahrer können nach einem Unfall ihre Schadenersatzansprüche an den Kfz-Haftpflichtversicherer des Halters stellen, egal ob der Fahrer den Unfall verschuldet hat oder nicht. Bei selbst- oder teilverschuldeten Unfällen oder in Fällen, in denen der Verursacher unbekannt bleibt, wird der verletzte Fahrer allerdings nicht von seiner Kfz-Haftpflichtversicherung entschädigt.

Fahrer geht bei selbst verschuldetem Unfall leer aus
Wenn es bei einem Autounfall Verletzte gibt, dann zahlt die Kfz-Haftpflichtversicherung des Schadenverursachers. Es wird beispielsweise Schmerzensgeld gezahlt oder ein Verdienstausfall ausgeglichen. Doch die Haftpflicht trägt nur die Kosten für die Unfallopfer. Der Fahrer selbst bekommt keine Leistungen. In diesem Fall hilft nur eine Fahrerschutzversicherung um sich gegen finanzielle Einbußen oder Unfallfolgekosten abzusichern. Die Fahrerschutzversicherung zahlt auch, wenn kein anderer für den Schaden aufkommt, wenn beispielsweise eine Unfallflucht vorliegt. Da etwa zwei Drittel aller Verletzten bei Autounfällen am Steuer gesessen haben, ist eine Fahrerschutzversicherung durchaus sinnvoll.


Was leistet der Fahrerschutz
Die Fahrerschutzversicherung kann als Zusatz zur Kfz-Versicherung abgeschlossen werden. Der Fahrerschutz sorgt für eine finanzielle Sicherheit im Falle eines Unfalls und zwar bis zur Höhe der vereinbarten Kfz-Haftpflichtversicherungssumme für Personenschäden. Dabei erhält der berechtigte Fahrer dieselben Leistungen, wie sie die Mitfahrer aus der Kfz-Haftpflichtversicherung erhalten. Analog zur Kfz-Haftpflichtversicherung richtet sich der Schadenersatz nach den individuellen Einkommens- und Lebensverhältnissen des Geschädigten und nicht wie in der klassischen Unfallversicherung üblich, nach festen Versicherungssummen. Was die Fahrerschutzversicherung leistet, kann sich je nach Anbieter unterscheiden. Vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) wurden Musterbedingungen entwickelt die für die Versicherungsunternehmen jedoch nicht verbindlich sind.

Im Regelfall zahlen die Versicherer:

  • Verdienstausfall
  • Schmerzensgeld
  • Umbau- und Reha-Maßnahmen aufgrund von körperlichen Einschränkungen
  • Haushaltshilfen und das zusätzlich zu anderen Leistungen der privaten Lebens- oder Unfallversicherung

Dabei gehen Leistungen anderer, wie z.B. Unfallgegner, Sozialversicherungsträger oder Krankenkassen vor. Bei schweren Verletzungen, wenn beispielsweise gesundheitliche Beeinträchtigungen zurückbleiben, reichen die Beträge oft nicht, die der Verletzte aus der gesetzlichen Sozialversicherung erhält. Die Fahrerschutzversicherungen übernehmen auch diese Lücke. Die Fahrerschutzversicherung leistet auch, wenn der Fahrer den Unfall grob fahrlässig verursacht. Sie greift aber nicht Bei Fahren unter Alkohol oder Drogen, nicht angelegtem Sicherheitsgurt oder Auto-rennen leistet die Versicherung nicht. Dasselbe gilt, wenn der Fahrer keinen Führerschein hat oder den Unfall vorsätzlich verursacht.

Eigenständiger Zusatz zur Kfz-Versicherung
Die Fahrerschutzversicherung ist ein freiwilliger Einschluss und ein eigenständiger Leistungsbaustein zur Kfz-Versicherung. Die Versicherer haben hier unterschiedliche Aufnahmeregelungen, wie beispielsweise, dass der Versicherungsnehmer nicht nur eine Kfz-Haftpflicht bei ihnen abschließt, sondern auch eine Teil- oder Vollkasko oder es wird ein Mindestalter verlangt. Die Entschädigungsleistung führt nicht zu einer Rückstufung des Kfz-Haftpflichtvertrags, wie dies bei einer Entschädigung gegenüber Dritten der Fall ist. Der Fahrerschutz wird von vielen Autoversicherungen angeboten, aber nicht generell von allen und der Beitragszuschlag beträgt ca. 8-10 Prozent.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Autoversicherung - Jetzt vergleichen und sparen
Wie ist man im Home-Office richtig versichert
Anhängerhaftung - Neuregelung bei Unfall mit Anhängern sorgt für mehr Klarheit

Bildnachweis

Sonntag, 15. November 2020

Garagen versichern - Diese Details sollten beachtet werden

 Garagen beherbergen nicht nur Autos, sondern oft auch Werkzeug, Fahrräder oder Rasenmäher. Doch sind Garagen und ihre Inhalte automatisch mitversichert, wenn man eine Hausrat- oder Wohngebäudeversicherung abgeschlossen hat? Wir klären auf, worauf Sie beim Garageninhalt achten sollten.

Die Garage ist ein Ort für verschiedenste Habseligkeiten
Der eine hat in seiner Garage eine Werkbank stehen, der andere bewahrt seine Sportausrüstung darin auf und wieder andere lagern darin Möbelstücke und den teuren Gasgrill: Kaum jemand nutzt seine Garage nur zum Unterstellen seines Autos oder Zweirads. Zudem geht der Trend zu Garagen, die über eine Nebeneingangstür mit dem Wohnhaus verbunden sind. Bei all den Dingen, die sich in einer Garage ansammeln können und aufgrund der Nähe zu Wohnräumen ist es wichtig, auch dieser Örtlichkeit versicherungstechnisch genügend Aufmerksamkeit zu schenken. Wir erklären, wann Garagen und ihre Inhalte automatisch mitversichert sind und wann nicht.

Sind Garagen über die Wohngebäudeversicherung versichert?
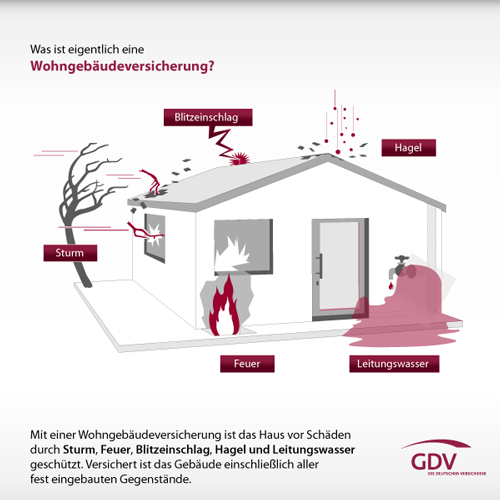
Innerhalb der Wohngebäudeversicherung ist die Garage gegen die versicherten Gefahren, wie Sturm, Hagel, Feuer oder Elementatarschäden versichert, sofern die Mitversicherung beantragt wurde. Innerhalb der Wohngebäudeversicherung verhält es sich anders als bei der Hausratversicherung. Eine Garage muss, sofern diese versichert werden soll, immer bei Antragstellung angegeben werden, unabhängig davon, ob sie sich in Wohnortnähe befindet oder nicht.

Welche Gegenstände in Garagen sind innerhalb einer Hausratversicherung versichert?
Grundsätzlich gilt, dass gesamte Hausrat innerhalb des im Versicherungsschein bezeichneten Versicherungsortes versichert ist. Zum Hausrat zählen alle Dinge, die dem Haushalt des Versicherungsnehmers zur privaten Nutzung dienen. So sind beispielsweise folgende Sachen versichert, wenn sie anlässlich eines Versicherungsfalls aus dem Versicherungsort – also auch einer Garage – entfernt oder bei dieser Gelegenheit zerstört oder beschädigt werden beziehungsweise abhandenkommen:

  • Fahrräder
  • Krankenfahrstühle, Rasenmäher, Go-Karts, Modell- und Spielfahrzeuge, soweit diese nicht versicherungspflichtig sind
  • Kanus, Ruder-, Falt- und Schlauchboote einschließlich ihrer Motoren sowie Surfgeräte
  • Fall- und Gleitschirme sowie nicht motorisierte Flugdrachen und ferngelenkte Flugmodelle einschließlich deren Zubehör
  • in Top-Vertragsbedingungen sind auch nicht am Kfz montierte Sommer-/Winterreifen, Dachboxen sowie Kindersitze versichert

Achtung: Entwendet ein Täter aus einer nicht verschlossenen Garage  Gegenstände, handelt es sich um einen einfachen Diebstahl. In diesem Fall besteht kein Versicherungsschutz. Besonders wichtig ist das, wenn die Garage über eine Nebeneingangstür mit dem Wohnhaus verbunden ist, diese ebenfalls unverschlossen ist und sich der Täter somit Zutritt zum Haus verschaffen kann! Wird eine verschlossene Garage hingegen aufgebrochen, handelt es sich um einen Versicherungsfall.

Was, wenn sich die Garage nicht auf dem Versicherungsgrundstück befindet?
Garagen sind in einer Hausratversicherung beitragsfrei mitversichert, sofern sie sich am Wohnort des Vertragsnehmers befinden. Der Wohnort selbst definiert sich als Ort des ständigen Aufenthaltes/Wohnsitz. Der Wohnort beinhaltet sowohl Stadt- als auch Ortsteile. Die Postleitzahl ist daher unerheblich. Werfen Sie einen Blick auf unsere Beispiele:

  1. Der Versicherungsnehmer wohnt in Stadt A, seine Garage ist 600 Meter von der Wohnung entfernt, liegt aber im Verwaltungsbezirk von Stadt B. Es besteht Versicherungsschutz, da sich die Garage in der Nähe der Wohnung befindet.
  2. Der Versicherungsnehmer wohnt in einem Ortsteil von Stadt A, die Garage liegt in einem 15 km entfernten anderen Ortsteil von Stadt A.  Die Garage befindet sich am Wohnort und ist mitversichert.
  3. Der VN wohnt in einem Stadtteil von Stadt B, seine Garage befindet sich 10 km entfernt auf der anderen Seite von Stadt B. Die Garage hat die gleiche Ortsbezeichnung wie die Wohnung und ist mitversichert.
  4. Der Versicherungsnehmer wohnt in einem Ortsteil von Stadt A, die Garage liegt in einem 15 km entfernten Ortsteil von Stadt B. Die Garage ist  – auch über die Besonderen Bedingungen – nicht mitversichert. Beispiel:  Kunde wohnt in Gelsenkirchen und die Garage ist im 3 km entfernten Essen = nicht mitversichert.

Befindet sich die Garage nicht am Wohnort des Versicherungsnehmers, muss diese gesondert beitragspflichtig versichert werden.
Wichtig zu wissen: Laut dem Grundbedingungswerk VHB (Versicherungsbedingungen für die Hausratversicherung) sind Garagen in der Nähe des Versicherungsortes mitversichert. Diese „Nähe“ endet nach geltender Rechtsprechung bei 1 km. Bei den meisten Versicherern hört die Mitversicherung bei 1 km auf. Es gibt allerdings auch Versicherer, die diese Klausel nicht anwenden, so dass die Garage auch weiter als 1 km entfernt sein kann. Hier hilft ein Blich in die Vertragsbedingungen des Anbieters.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Anhängerhaftung - Neuregelung bei Unfall mit Anhängern sorgt für mehr Klarheit
Wie ist man im Home-Office richtig versichert
Sparpläne - Der Trick mit dem Durchschnittskosteneffekt

Bildnachweis

Freitag, 9. Oktober 2020

Anhängerhaftung - Neuregelung bei Unfall mit Anhängern sorgt für mehr Klarheit

Bei Unfällen mit Gespannen haftet ab sofort wieder der Halter des Zugfahrzeugs. Damit wurde vom Gesetzgeber die bis zum Urteil des Bundesgerichtshofs vom 27. Oktober 2010 geltende Rechtslage zur Haftung für Unfälle eines aus Zugfahrzeug und Anhänger bestehenden Gespanns wieder hergestellt. In den letzten 10 Jahren galt die Regelung, dass in der Kfz-Haftpflichtversicherung der Schadenaufwand zwischen dem Halter des Zugfahrzeugs und dem Halter des Anhängers zu jeweils 50 Prozent aufzuteilen sind. Die Versicherung von Kfz-Anhängern muss nach der Gesetzesänderung nun nur noch anteilig leisten, wenn der Anhänger sich gefahrenerhöhend auswirkt.


Neue Gesetzeslage -  Worum geht es in der Neuregelung
Die gesetzliche Haftung für Kfz-Anhänger, die mit einem Zugfahrzeug verbunden sind, ist seit dem 17. Juli 2020 deutlich begrenzt worden. Unfallschäden bei sogenannten Gespannen zahlen jetzt wieder die Besitzer der Zugfahrzeuge. Damit wird eine Entscheidung des Bundesgerichtshofs aus dem Jahr 2010 vom Gesetzgeber korrigiert, die eine Teilung der Kosten zwischen dem Versicherer des Zugfahrzeugs und dem Versicherer des Anhängers vorschrieb. Anhänger-Haftpflichtversicherungen müssen nun nur leisten, wenn der Anhänger gefahrerhöhend wirkt.

Das ist zum Beispiel der Fall, wenn:

  • durch einen technischer Defekt des Anhängers ein Schaden eintritt,
  • ein abgestellter Anhänger sich auf abschüssiger Strecke selbstständig macht,
  • der Anhänger unrechtmäßig im Weg steht,
  • die Zugmaschine nicht zu ermitteln ist.

Für bereits bestehende Verträge ist die Verjährungszeit zu beachten: Für Unfälle vor der Gesetzesänderung gibt es einen langen Nachlauf der Ausgleichszahlungen. Die Verjährungszeit startet, wenn der Haftpflichtversicherer des Anhängers Kenntnis vom Schaden erhält.

Insbesondere bei der Regulierung von Unfällen mit ausländischen Beteiligten, deren Heimatländer keine verpflichtende Anhängerversicherung vorschreiben, ist eine Vereinfachung zu erwarten. Hier musste der Versicherer des Zugfahrzeugs oft seine Ansprüche im Nachhinein über das Grüne-Karte-Abkommen durchsetzen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Rechtsschutz und das Finanzamt - Wenn der Fiskus zu kräftig zulangt
Wenn die bisherige Reiseversicherung in der Corona-Pandemie nicht hilft
Fahrerschutz für Motorradfahrer - Beim selbstverschuldeten Schadenfall entscheidend

Bildnachweis

Dienstag, 6. Oktober 2020

Rechtsschutz und das Finanzamt - Wenn der Fiskus zu kräftig zulangt

 Bei möglichen Schadensfällen, in denen die Rechtsschutzversicherung die Kosten übernimmt, denken die meisten Menschen zuerst an berufsrechtliche Auseinandersetzungen oder Streit mit den Nachbarn. Aber auch wenn das Finanzamt Fehler macht, leistet eine Rechtsschutzversicherung wertvolle Dienste. Denn bei Streitigkeiten mit der Finanzbehörde kommt die Leistungsart "Steuer Rechtsschutz" zum Zuge. Hier ist die gerichtliche Wahrnehmung der Interessen vor deutschen Gerichten abgesichert.

Jahr für Jahr - Millionenfacher Widerspruch
Das Bundesfinanzministerium führt eine genaue Statistiken über die Widersprüche, welche nach dem Versand der Steuerbescheide eingehen. Daraus geht hervor, dass in jedem Jahr weit mehr als drei Millionen Steuerzahler Einspruch erheben. Laut der neuesten Erhebung gab es 2018 genau 3.389.956 Einsprüche. (Quelle: bundesfinanzministerium.de)
Und nun kommt die gute Nachricht: Fast zwei Drittel, nämlich 64,4 Prozent der Widersprüche waren erfolgreich - in der Fachsprache des Ministeriums heißt das: Sie führten zur Abhilfe. Allerdings sind hierbei auch Fälle erfasst, in denen der Steuerzahler zunächst keine Erklärung abgegeben und daher einen auf Schätzungen beruhenden Steuerbescheid erhalten hatte. Bei weiteren 14,4 Prozent wurde zumindest teilweise neu entschieden. Das bedeutet im Umkehrschluss: Nur etwas über 21 Prozent der Einsprüche waren unbegründet und mussten zurückgenommen werden. In immerhin 58.985 Fällen kam es 2018 zu einer Klage vor dem zuständigen Finanzgericht.


Was tun, wenn der Steuerbescheid zum Schockerlebnis wird?
Viele Menschen haben Angst vor den Entscheidungen der Finanzbehörden und denken gar nicht darüber nach, sich mit rechtlichen Mitteln zu wehren. Dabei steht ihnen dieses Recht sogar laut dem Grundgesetz zu.  Dort heißt es im Artikel 19 Absatz 4: Wird jemand durch die öffentliche Gewalt in seinen Rechten verletzt, so steht ihm der Rechtsweg offen.

Der Vereinigte Lohnsteuerhilfe e.V. rät:
    1. Steuerbescheid gründlich prüfen, evtl. mithilfe des Lohnsteuervereins.
    2. Bei Unstimmigkeiten: schriftlich und fristgerecht (d. h. innerhalb eines Monats) Einspruch erheben.
    3. Bei nicht zufriedenstellender Antwort: Einspruchsentscheidung abwarten und dann gerichtliche Schritte gehen.

Übrigens: Nachzahlungen sind trotz des Einspruchs erst einmal zu leisten, es sei denn, der Widersprechende stellt erfolgreich einen Antrag auf Aussetzung der Vollziehung.

Die Rechtsschutzversicherung hilft auch vor dem Finanzgericht
Zuständig für juristische Auseinandersetzungen mit dem Finanzamt sind die Finanzgerichte. Die Klage dort muss innerhalb eines Monats nach Zugang der Einspruchsentscheidung eingereicht werden. Die Gerichtskosten betragen hierbei mindestens 284,00 Euro - selbst wenn der Streitwert nur 200 Euro betragen sollte. Das liegt daran, dass das Gerichtskostengesetz für Verfahren vor dem Finanzgericht einen Mindeststreitwert von 1.500,00 Euro vorschreibt. Liegt der Streitwert höher, steigen die Gerichtskosten noch. Nach dem Abschluss des Verfahrens zahlt der Prozessverlierer den fälligen Betrag ans Gericht. Genau dieser Umstand trägt - zusätzlich zu dem allgemeinen Ohnmachtsgefühl gegenüber den Behörden - dazu bei, dass viele Betroffene gar nicht erst versuchen sich zu wehren.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Sparpläne - Der Trick mit dem Durchschnittskosteneffekt
Baukindergeld: Die Antragsfrist endet am 31. Dezember 2020 – möglicherweise wird verlängert
Farbwechsel - Aus der Grünen Karte wird die Weiße Karte

Bildnachweis

Dienstag, 22. September 2020

Sparpläne - Der Trick mit dem Durchschnittskosteneffekt

 Den optimalen Zeitpunkt für seine Geldanlage zu erwischen ist schwer möglich, denn an den Börsen geht es ständig auf und ab. Abhilfe kann hier der  Durchschnittskosteneffekt (Cost Average Effekt) schaffen. Anstatt wie bei einer Einmalanlage den vollen Betrag zu investieren, wird dieser über mehrere Perioden aufgeteilt. In Zeiten hoher Unsicherheiten stellen sich Anleger immer wieder die Frage, ob der aktuelle Zeitpunkt sinnvoll für ein Neuinvestment ist oder ob es besser ist zu warten. Die Frage eindeutig zu beantworten ist nahezu unmöglich.

Helfen kann hier der sogenannte Durchschnittskosteneffekt (Cost Average Effect, abgekürzt CAE)
Die Strategie ist, dass eine Einmalanlage nicht in voller Höhe sofort investiert wird, sondern über einen bestimmten Zeitraum verteilt. Das anzulegende Kapital wird also zunächst risikolos geparkt und es wird – beispielsweise über einen Zeitraum von zehn Monaten – in die eigentlichen Anlagefonds umgeschichtet. Der Effekt für den Anleger ist, dass er gleich doppelt profitieren kann. Er umgeht die schwierige Entscheidung zum richtigen Einstiegszeitpunkt und er bezahlt Dank des Durchschnittseffektes weniger für die Fondsanteile und erzielt so am Ende eine höhere Rendite. 

Durchschnittskosteneffekt reduziert den Kaufpreis
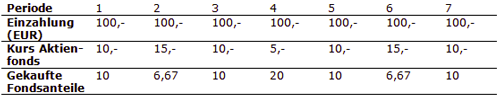
Doch wie funktioniert dieser Effekt genau? Das Prinzip ist einleuchtend: Kaufen Anleger auch bei fallenden Kursen Fondsanteile, so erhalten sie für ihren monatlichen Sparbetrag mehr Anteile. Bei hohen Kursen werden weniger Anteile gekauft. Die durchschnittlichen Kosten pro Fondsanteil liegen insgesamt unter dem durchschnittlichen Kurs der Fondsanteile während der Sparphase. Beispiel: Ein Anleger investiert monatlich 100,00 Euro in einen Fonds. Der Kurs variiert zwischen 5,00 und 20,00 EUR. Nach sieben Perioden hat er insgesamt 73,3 Fondsanteile gekauft. 

Der durchschnittliche Kurs liegt in diesem Beispiel bei 10,71 EUR. Der Durchschnittskosteneffekt führt jedoch dazu, dass der Anleger tatsächlich einen durchschnittlichen Kaufpreis von lediglich 9,55 EUR hatte, was sich positiv auf die Rendite auswirkt.

Fazit
Den optimalen Einstiegszeitpunkt bei der Geldanlage zu finden ist nicht möglich. Eine sinnvolle Strategie besteht darin, die Anlagesumme über einen bestimmten Zeitraum zu strecken. Damit umgeht der Anleger die Problematik des richtigen Einstiegszeitpunktes und profitiert gleichzeitig von dem Durchschnittskosteneffekt.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Die (Haft-)pflicht für Kindersitter - Wer haftet, wenn etwas passiert?
Viele Privathaushalte haben ihre Ausgaben nur vage im Überblick
Börsenturbulenzen - Panik wäre wieder einmal ein schlechter Ratgeber

Bildnachweis