Dienstag, 15. September 2020

Die (Haft-)pflicht für Kindersitter - Wer haftet, wenn etwas passiert?

 Kitas und Schulen waren monatelang geschlossen: Keine Frage - Die Corona-Pandemie hat Eltern in Sachen Kinderbetreuung vor ziemliche Herausforderungen gestellt. Es kann sich glücklich schätzen, der da zuverlässige Freunde oder Nachbarn hat, die im Zweifel auf den Nachwuchs aufpassen, während man selbst seiner Arbeit nachgehen muss. Doch wer haftet, wenn die Kinder während dieser Zeit etwas anstellen? Achtung, Kinder! Insbesondere in letzter Zeit haben Eltern den Wert eines guten sozialen Netzwerks kennengelernt, das sich mit um die Betreuung der Kinder kümmert. Doch auch eine weitere Sache wissen Eltern nur zu gut: Nur eine Sekunde mal nicht aufgepasst, und schon ist ein Unglück passiert. Der Fußball fliegt in die Fensterscheibe, das Fahrrad fällt gegen das Auto oder die Tapeten zieren plötzlich bunte Gemälde. Wie ärgerlich, wenn die Hilfsbereitschaft des Kindersitters hier auch noch bestraft wird, indem er selbst für den etwaigen Schaden haftet. Oder muss er das gar nicht?

Deliktfähigkeit ist eine Frage des Alters
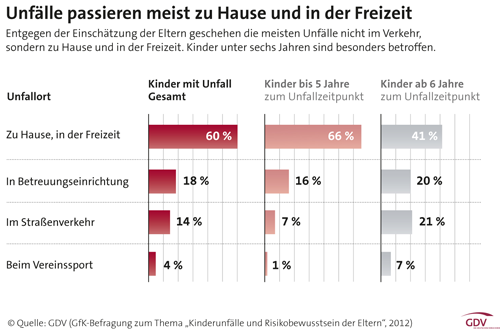
Vor allem ist das Alter des Kindes ist entscheidend. Denn es ist völlig gleich, in wessen Obhut es sich zum Zeitpunkt des Schadens befindet: Ab dem siebten Lebensjahr sind Kinder selbst für den von ihnen verursachten Schaden verantwortlich. Bei Schäden im Straßenverkehr besteht eine sogenannte Deliktfähigkeit erst ab dem zehnten Lebensjahr. Für den Ernstfall sind Kinder diesen Alters normaler weise über die Familienversicherung der Eltern mitversichert. Die Frage nach einer Aufsichtspflichtverletzung ist in diesen Fällen irrelevant. Vor Vollendung des siebten beziehungsweise zehnten Lebensjahres können Kinder nicht zur Verantwortung gezogen werden. Sie sind schlichtweg zu jung. In diesem Fall haftet die Person, in dessen Obhut sich das Kind zum Zeitpunkt des Schadens befunden hat, aber nur, wenn sie ihre Aufsichtspflicht verletzt hat - ob Erziehungsberechtigter oder jemand Drittes. Deshalb sollten sich Betreuer deliktunfähiger Kinder also vorab über ihren Versicherungsschutz informieren. 
Die Aufsichtspflicht der Eltern geht auf den jeweiligen Betreuer über
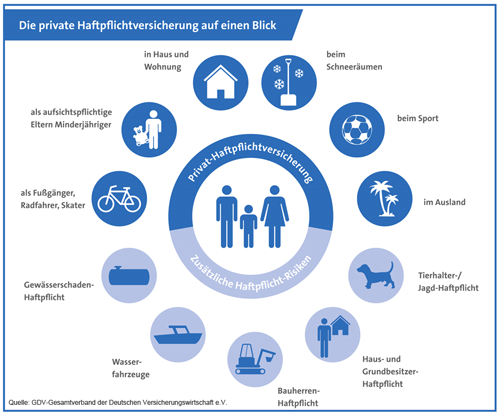
Während einer entgeltlichen oder unentgeltlichen Kinderbetreuung geht die Aufsichtspflicht der Eltern auf die Betreuungsperson über. Dessen sind sich Nachbarn, Freunde oder Verwandte häufig ebenso wenig bewusst, wie Tagesmütter und Tagesväter. Es spielt dabei auch keine Rolle, ob die Betreuung einmalig, gelegentlich oder regelmäßig erfolgt. Deshalb sollte jeder, der ein Kind betreut, vorher bei seiner Privathaftpflichtversicherung nachfragen, ob und inwieweit die Kinderbetreuung mitversichert ist und sich dies schriftlich bestätigen lassen.

Unterschiedliche Angebote am Markt zu finden und bestehenden Versicherungsschutz prüfen 
Bei neueren Verträgen ist die unentgeltliche Kinderbetreuung oftmals bereits mitversichert. Anders sieht es aus, wenn diese gegen Bezahlung erfolgt. Vereinzelt gibt es Anbieter, die gegen einen geringen Mehrbeitrag auch hier einen Versicherungsschutz anbieten. Dies ist bei jedem Anbieter anders gestaltet. Wichtig ist auch, dass Haftpflichtansprüche aus Schäden, die die zu betreuenden Kinder selbst erleiden, mitversichert sind. Sonst können Behandlungs- und Pflegekosten sowie mögliche Regresse der Sozialversicherung den finanziellen Ruin bedeuten. Die Leistungen einer Haftpflichtversicherung sind umfassend: Sie prüft die Haftungsfrage, bezahlt berechtigte Ansprüche und wehrt unberechtigte Forderungen ab - notfalls auch vor Gericht. Die Versicherungssumme sollte mindestens zehn Millionen Euro pauschal für Personen-, Sach- und Vermögensschäden betragen. Wird die Kinderbetreuung in größerem Umfang betrieben, beispielsweise über fünf oder mehr Kinder, ist im Regelfall eine extra Betriebshaftpflichtversicherung erforderlich. Bei vielen Versicherern ist es sogar möglich , dass auch bei einem Schaden bei dem keine Haftung besteht, weil der Versicherungsnehmer oder eine versicherte Person (z.B. das deliktsunfähige Kind) nach den gesetzlichen Regeln nicht verantwortlich war, einzuschließen. 

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Farbwechsel - Aus der Grünen Karte wird die Weiße Karte
Wenn die bisherige Reiseversicherung in der Corona-Pandemie nicht hilft
Risiko Schlüsselverlust wird oft vernachlässigt

Bildnachweis

Donnerstag, 3. September 2020

Farbwechsel - Aus der Grünen Karte wird die Weiße Karte

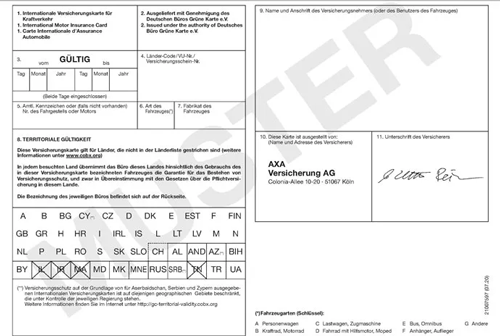
Die Grüne Karte begleitet den Autofahrer seit über einem halben Jahrhundert als offizieller KFZ-Versicherungsnachweis im Ausland. Bisher war sie seit 1965 nur auf grünem Papier gültig - doch das ändert sich jetzt! Die Kfz-Versicherer haben der Grünen Versicherungskarte zum 1. Juli 2020 einen neuen Anstrich gegeben und auf die neue "Weiße" Grüne Versicherungskarte umgestellt. Für Versicherer und Autofahrer hat der Farbwechsel viele Vorteile. Die Kfz-Versicherer können die neue Grüne Karte in digitaler Form einfach als PDF verschicken und der Versicherungsnehmer kann die Karte dann selbst ausdrucken. Erste Informationen dazu sind nachfolgend hier zusammengestellt.

Wozu gibt es die Grüne Karte?
„Internationale Versicherungskarte für den Kraftverkehr“ - so ist der offizielle Name der Grünen Karte. Diese gibt es aktuell in 48 Ländern und gilt als Nachweis für einen KFZ-Versicherungsschutz. In einigen dieser Länder ist die Grüne Karte Pflicht und muss sogar bei der Einreise mit dem Kfz vorgelegt werden. Aber auch in den Ländern, in denen sie nicht verpflichtend mitgeführt werden muss, kann sie bei einem Unfall sehr hilfreich sein. Denn auf ihr findet die Polizei schnell alle wichtigen Informationen über die KFZ-Versicherung und den Fahrzeughalter. Deshalb die Empfehlung: In den Auslandsurlaub mit dem eigenen Fahrzeug sollte die Karte immer dabei sein.

In diesen Ländern gilt die Grüne Karte:

Hier ist eine Einreise ohne Grüne Karte möglich

In diesen Staaten gilt das Kennzeichenabkommen. Somit ist bereits das amtliche Kennzeichen ausreichender Nachweis für einen Versicherungsschutz. Trotzdem empfehlen wir, eine gültige IVK mitzuführen. 

  • Alle EU-Staaten
  • Island
  • Norwegen
  • Liechtenstein
  • Kroatien
  • Andorra
  • Monaco
  • San Marino
  • Serbien
  • Schweiz

Hier ist die Grüne Karte bei Einreise Pflicht

Es gibt Staaten, in denen muss die Grüne Karte bei Einreise mitgeführt werden. Dazu zählen folgende Länder:

  • Albanien
  • Aserbaidschan
  • Bosnien-Herzegowina
  • Iran
  • Israel
  • Marokko
  • Mazedonien
  • Moldawien
  • Montenegro
  • Russland
  • Tunesien
  • Türkei
  • Ukraine
  • Weißrussland

Für einige Länder des Grüne-Karte-Systems, zum Beispiel Russland oder die Türkei, kommt es auf den individuellen Versicherungsvertrag an. Ist ein Länderkürzel auf der IVK durchgestrichen, gilt der Schutz der Kfz-Versicherung in diesem Land nicht. In diesen Fällen sollten Sie mit dem ausstellenden Versicherer Kontakt aufnehmen. Eventuell muss vor dem Grenzübertritt eine sogenannte Grenzversicherung in dem betreffenden Land abgeschlossen werden.

Ab wann tritt die Änderung in Kraft?
Schon seit dem 1. Juli 2020 muss die Grüne Karte nicht mehr auf grünem Papier gedruckt werden. In einer Übergangszeit bis Ende 2020 gilt jedoch: Versicherungen können die Karte wahlweise auf grünem oder auf weißem Papier ausstellen. Ab dem 1. Januar 2021 wird das weiße Papier dann zur Pflicht. Bislang kamen die Grünen Karten entweder per Post oder mussten in den Büros der Versicherer abgeholt werden. Die Versicherer können zukünftig eine neue Grüne Versicherungskarte in digitaler Form einfach als PDF verschicken, der Kunde kann dann die Karte selbst auf weißem Papier ausdrucken. 

Was ändert sich für den Versicherungsnehmer?
Erstmal gar nichts. Bereits ausgestellte Grüne Karten können bis zum Auslaufdatum weiterhin genutzt werden. Braucht man eine neue Versicherungskarte, kann diese weiterhin uneingeschränkt beim Versicherer beantragt werden. Während der Übergangszeit vom 1. Juli bis Ende 2020 geben Kfz-Versicherer die Nachweise sowohl auf dem klassischen grünen als auch auf dem neuen weißen Papier aus. Danach werden neue Karten in Deutschland ausnahmslos auf weißem Papier ausgestellt. Schnell verschwinden wird das Grün aber nicht: Bestehende Karten können bis zum Ablauf ihrer Gültigkeit weiter genutzt werden, manche Partnerländer werden die Karte künftig parallel auf grünem und auf weißem Papier ausstellen.

Grüne Karte behält weiter ihren Namen
Unverändert bleibt trotz der neuen Papierfarbe der Name des Versicherungsnachweises - auch die grenzüberschreitende Vereinbarung, die derzeit 48 Länder umfasst, wird weiterhin das Grüne-Karte-System bleiben.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Gesetzliche Schüler-Unfallversicherung reicht nicht aus - Privater Unfallschutz für Kinder ist unabdingbar!
Wenn Starkregen den Keller flutet – Das unterschätzte Risiko
Fahrerschutz für Motorradfahrer - Beim selbstverschuldeten Schadenfall entscheidend

Bildnachweis

Sonntag, 30. August 2020

Gesetzliche Schüler-Unfallversicherung reicht nicht aus - Privater Unfallschutz für Kinder ist unabdingbar!

 Die Rentenhöhe der gesetzlichen Schüler-Unfallversicherung ist für 2020 geringfügig gestiegen. Die Rentenhöhe in den neuen Bundesländern liegt nach wie vor unter der gesetzlichen Schüler- Unfallversicherung der alten Bundesländer. Die Versicherungsdichte der privaten Kinder-Unfallversicherung ist allerdings nach wie vor erschreckend gering, denn nur circa 29 Prozent aller Kinder bis 14 Jahren sind durch eine private Unfallversicherung geschützt.

Erhöhung der Berechnungsbasis
Die Berechnungsbasis für die gesetzliche Schüler-Unfallversicherung, die sogenannte Bezugsgröße, erhöht sich in 2014 in den alten Bundesländern von 37.380 EUR auf 38.220 EUR und in den neuen Bundesländern von 34.440 EUR auf 36.120 EUR.

Gesetzliche Schülerunfallversicherung nicht bedarfsdeckend
Egal, ob im Westen oder im Osten unseres Landes, die Rente aus der gesetzlichen Unfallversicherung ist auch im Jahr 2020 nicht bedarfsdeckend. Der reale Kapitalbedarf, ja bereits der Mehraufwand der betroffenen Familie, wird nicht gedeckt. So beträgt beispielsweise die Rente für einen verunfallten Fünfjährigen, der unfallbedingt Vollinvalide wird, im Jahr 2020 im Osten nur 501,67 EUR.

Nur Ausschnittsdeckung
Bei 81 Prozent aller Unfälle gibt es keine Leistung. Versichert sind lediglich Unfälle im Kindergarten, in der Schule oder Hochschule sowie auf den direkten Hin- und Rückwegen. Die unfallbedingte Minderung der Erwerbsfähigkeit muss zudem mindestens 20 % betragen. Bei geringerer Einschränkung gibt es keine Leistung. Die Versicherungsdichte in der privaten Kinder-Unfallversicherung hat sich in den letzten Jahren nur minimal verändert; einige Jahre lang sogar leicht nach unten. Aktuell liegt die Versicherungsdichte für unter 14-jährige nur bei 29 Prozent.

Wann sind Schülerinnen und Schüler versichert?
Schülerinnen und Schüler sind beim Besuch der Schule versichert, also während des Unterrichtes und grundsätzlich auch in den Pausen. Natürlich sind auch die direkten Wege von und zur Schule versichert.
Versicherungsschutz besteht auch bei schulischen Veranstaltungen wie

  • Schulfesten, Klassenausflügen oder mehrtägigen  Klassenreisen,
  • Praktika in Betrieben, die im Verantwortungsbereich der Schule stattfinden,
  • Betreuungsmaßnahmen, die vor oder nach dem Unterricht stattfinden, sowie
  • freiwilligen Arbeitsgemeinschaften oder Projektarbeiten.

Voraussetzung für den Versicherungsschutz ist bei all diesen Veranstaltungen, dass sie im organisatorischen Verantwortungsbereich der Schule liegen. Das heißt, sie müssen von der Schule oder zumindest mit der Schule veranstaltet werden.

Private Vorsorge ist existenzsichernd
Leider sind Kinder, Schüler und Studenten sehr oft ohne Schutz durch die gesetzliche Unfallversicherung. Allerdings passieren genau in dieser Zeit die meisten Unfälle. Im schlimmsten Fall, wenn die Familie nicht vermögend ist, ist der junge Mensch ein Leben lang ein Sozialfall und auf die öffentliche Hand angewiesen. Zerstörte Zukunft, ein Leben am Existenzminimum. Da in der gesetzlichen Schüler-Unfallversicherung Unfälle in der Freizeit nicht mitversichert und die Leistungen vor allem bei schweren Unfällen unzureichend sind, sollte deshalb in jedem Fall der Absicherungsschutz durch eine private Unfallversicherung ergänzt werden.

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Pflichtversicherung für Hundehalter
Baukindergeld: Die Antragsfrist endet am 31. Dezember 2020 – möglicherweise wird verlängert
Fahrerschutz für Motorradfahrer - Beim selbstverschuldeten Schadenfall entscheidend

Bildnachweis

Sonntag, 19. Juli 2020

Pflichtversicherung für Hundehalter

 Als Hundebesitzer muss man dafür haften, wenn sein geliebter Vierbeiner einen Schaden anrichtet, egal wer die Schuld dafür trägt. Es spielt dabei keine Rolle, ob den Hundehalter ein Verschulden trifft oder nicht. Gemäß dem Gesetz haftet der Tierhalter immer dafür und zwar in voller Höhe. Für Hundebesitzer ist es daher wichtig, für den Schadenfall finanziell abgesichert zu sein. In den Bundesländern Berlin, Hamburg, Niedersachsen, Sachsen-Anhalt, Schleswig-Holstein und Thüringen ist die Tierhalterhaftpflichtversicherung mittlerweile eine Pflichtversicherung.


Die gesetzliche Grundlage im Bürgerliches Gesetzbuch
Einen immensen Schaden richten nicht nur beißende Hunde an. Es kann auch sein, dass sich das Tier vor etwas erschreckt und deswegen unkontrolliert über die Straße läuft. Wird dann ein Unfall verursacht, kann dies teuer werden. Der Hundehalter muss grundsätzlich dafür aufkommen, selbst dann, wenn er beweisen könnte, dass ihn kein Verschulden trifft. Laut dem Paragraf 833 Satz 1 BGB (Bürgerliches Gesetzbuch) heißt es: „Wird durch ein Tier ein Mensch getötet oder der Körper oder die Gesundheit eines Menschen verletzt oder eine Sache beschädigt, so ist derjenige, welcher das Tier hält, verpflichtet, dem Verletzten den daraus entstehenden Schaden zu ersetzen.“ Die Frage nach der Schuld des Halters spielt demnach keine Rolle.


Der Hundehalter hattet notfalls mit seinem gesamten jetzigen und zu erwartenden Vermögen dafür und muss für die Kosten aufkommen. Dies gilt für alle, die einen Hund nicht aus beruflichen Gründen halten. Die Tierhalterhaftpflichtversicherung ist deshalb wichtig, auch wenn man in einem Bundesland lebt, in dem es keine Pflichtversicherung gibt. Eine Hundehaftpflicht-Versicherung übernimmt die durch das Tier verursachten Personen- oder Sachschäden sowie eventuell damit verbundene gerichtliche und außergerichtliche Kosten. In den Bundesländer mit einer Versicherungspflicht wird in den Hundegesetzen oder Hundeverordnungen die Hundehalter-Haftpflicht-Versicherung für Hundebesitzer vorgeschrieben. Man möchte damit gewährleisten, dass die möglichen Opfer einen ausreichenden Schadenersatz erhalten. Es gibt je nach Bundesland unterschiedliche Regelungen.

Auch wenn es keine Pflichtversicherung gibt, so gibt es für bestimmte Hundearten doch eine Versicherungspflicht
Alle Besitzer eines Hundes müssen in Berlin, Hamburg, Niedersachen, Sachsen-Anhalt, Schleswig-Holstein und Thüringen eine derartige Versicherung nachweisen. In Nordrhein-Westfalen gilt für jeden Halter eines Hundes der 20 Kilogramm oder mehr wiegt oder eine Widerristhöhe von mindestens 40 Zentimetern hat, eine derartige Police als Pflichtversicherung. In anderen Bundesländern ist für Besitzer von gefährlichen Hunden oder sogenannten Kampfhunden eine Hundehalterhaftpflicht ebenfalls eine Pflichtversicherung. Nur in Mecklenburg-Vorpommern gibt es (noch) keine Versicherungspflicht für Hundehalter. Als gefährlich gelten dabei Hunde, bei denen aufgrund rassenspezifischer Merkmale, Zucht, Ausbildung oder Haltung von einer besonderen Aggressivität gegenüber Menschen und Tieren ausgegangen werden muss. Dies gilt insbesondere für Hunde, die bereits Personen oder Tiere angegriffen haben. Zudem werden alle Hunde bestimmter Rassen wie American Staffordshire Terrier, Staffordshire Bullterrier sowie Pitbull Terrier als gefährlich eingestuft.

Tierhalterhaftpflichtversicherung berechnen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Der tut nix - der will nur spielen...
Generation Y – Deshalb sollten auch schon jüngere Menschen über Vollmachten und eine letztwillige Verfügung nachdenken
Unbeschwert in die Grillsaison starten

Bildnachweis

Donnerstag, 16. Juli 2020

Ablesen der Zähler spart einige Euro bei der Mehrwertsteuersenkung

Wer die Mehrwertsteuersenkung optimal nutzen möchte und noch einige Euro mehr sparen will, der sollte am 1. Juli 2020 seine Strom-, Gas- und Wasserzählerstände ablesen und dem zuständigen Energieversorger mitteilen. Denn ab dem 1. Juli 2020 tritt die bis Jahresende befristete verminderte Mehrwertsteuer in Kraft. Da die Energieversorger sicher nicht in der Lage sein werden, die Zählerstände ab diesen Datum zeitnah zu erfassen, ist Eigeninitiative angebracht.

Wegen Mehrwertsteuersenkung die Zählerstände zu den Stichtagen übermitteln
Im Rahmen des verabschiedeten Konjunkturpaketes der Bundesregierung gegen die wirtschaftlichen Coronaauswirkungen wurde beschlossen, dass ab dem 1. Juli 2020 die Mehrwertsteuersätze für ein halbes Jahr reduziert werden. Damit sinken auch die Strom-und Gaspreise, denn die Mehrwertsteuer beträgt dann nur noch 16 Prozent statt wie bisher 19 Prozent. Bei einem durchschnittlichen Stromverbrauch wird diese Senkung nicht mit großen Beträgen ins Gewicht fallen. Allerdings sollte man an die Redewendung "Kleinvieh macht auch Mist" denken. Die Energie-Kosten-Experten der rheinland-pfälzischen Verbraucherschutzzentrale haben kalkuliert, dass bei einer Familie mit vier Personen mindestens zwischen 8 und 12 Euro weniger auf der Jahresabrechnung stehen werden. Wird vergleichsweise durch Stromboiler und Elektroheizungen oder bei Haushalten mit vielen Personen mehr Strom verbraucht, so sorge die geringere Mehrwertsteuer für eine entsprechend höhere Einsparung. Als grobe Faustformel kann man mit etwa 8 Euro Ersparnis pro 1000 Kilowattstunden kalkulieren, teilen die Experten der Verbraucherschutzzentrale mit.


Um den Verbrauch richtig abgrenzen zu können, ist deshalb der exakte Zählerstand an den Stichtagen wichtig. Wenn der Energieversorger selbst keine Ablesung veranlasst, kommt es auf den Verbraucher selbst an. Gibt dieser seinen Zählerstand zum Stichtag nicht selbst an, schätzen die Energieversorger, welcher Verbrauch in dem halben Jahr mit der geringeren Mehrwertsteuer angefallen ist. Deshalb empfiehlt die Verbraucherzentrale, die Strom- Gas- und Wasserzähler am 1. Juli 2020 und am 31. Dezember 2020 abzulesen und dem Energieversorger die Stände zu melden. Zu sehen sein wird die Einsparung auf der nächsten Jahresabrechnung.

Auch Anbieter- und Tarifvergleich nutzen
Eine höhere finanzielle Ersparnis als durch die bevorstehende Mehrwertsteuersenkung könnten Verbraucher mit dem Abschluss eines günstigeren Stromtarifes oder -vertrages und ein paar einfachen Sparmaßnahmen erzielen. Mit dem Strom- und Gasvergleichsrechner können Sie schnell und kostenlos ihre Verbrauchsrechnungen überprüfen und bekommen sofort die finanzielle Ersparnis ausgewiesen. Dazu gibt es auch Hinweise zum Tarif und Anbieter.

Vergleichsrechner für Strom

Vergleichsrechner für Gas


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Wie das Coronavirus den persönlichen Versicherungsschutz betrifft
Der Investmentfondsmarkt ist in Bewegung – Darauf sollte man als Anleger bei Neuerscheinungen achten
Urlaubszeit ist Einbruchzeit

Bildnachweis

Montag, 22. Juni 2020

Fahr­rad-Voll­kas­ko­ver­si­che­rung - Der Rundumschutz für das Fahrrad

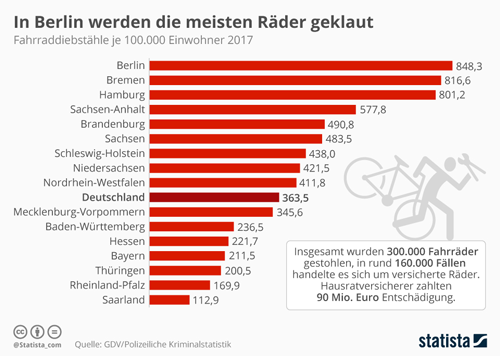
Wenn Sie mit dem Fahrrad fahren, fördern Sie Ihre Gesundheit und schonen die Umwelt. Die Nachfrage steigt kontinuierlich und die Modelle werden immer hochwertiger. Durch den Boom sind immer mehr Fahrräder auf den Straßen unterwegs, was aber auch dazu führt, dass immer mehr Fahrräder gestohlen oder durch einen Unfall beschädigt werden. Das Fahrrad wurde bisher meist gegen Diebstahl über die Haus­rat­ver­si­che­rung ab­gesi­chert. Die Ammerländer Versicherung bietet jetzt mit der Fahr­rad-Voll­kas­ko­ver­si­che­rung einen Rundum-Schutz gegen die Tücken des „Fahrrad-Alltages“ an. Dieser Ver­si­che­rungs­schutz gilt auch für E-Bikes und Pedelecs für die keine Haft­pflicht­ver­si­che­rungs­pflicht besteht.
Welcher Leistungsumfang wird geboten
Die Ammerländer Fahrrad-Vollkaskoversicherung bieten einen Rund-um-Schutz für Fahrräder, E-Bikes und Pedelecs mit einem Neuwert von 500 Euro bis 5.000 Euro.
So ist sowohl der Diebstahl des Fahrrads als auch der Fahrradteile inklusive der Reparaturkosten mitversichert. Dazu zählt auch der Akku von E-Bikes, was bei anderen Fahrradversicherungen die Ausnahme darstellt. Darüber hinaus umfasst der Versicherungsschutz zudem nicht fest mit dem Fahrrad verbundene Teile sowie Zubehör und Gepäck wie beispielsweise Fahrradanhänger, Gepäcktaschen und -körbe, Helme, Kleidung, Zelte, Isomatten oder auch Werkzeug.

Die Fahrrad-Vollkaskoversicherung der Ammerländer Versicherung hebt sich dabei insbesondere im Bereich der Erstattung von Reparaturkosten durch eine sehr großzügige Zeitwertstaffelung sowie den Einschluss von Schäden durch Vandalismus vom Markt ab. So werden die Reparaturkosten bei Fahrrädern bis zum Alter von fünf Jahren stets bis zum Neuwert ersetzt. Abgedeckt sind dabei Schäden, die durch einen Sturz, Fall, Unfall oder beim Transport verursacht werden.
Produkthighlights der Fahrrad-Vollkaskoversicherung
  • Neuwert bei Zubehör und Gepäck
  • Neuwert bei Fahrrad- und Teilediebstahl
  • Keine begrenzte Laufzeit
  • Freie Händlerwahl
  • Fahrräder bis 5.000,- EUR
  • Vandalismus
Leistungsvergleich Hausratversicherung und Fahrrad-Vollkaskoversicherung
Hausrat-Fahrraddiebstahlklausel Fahrrad-Vollkaskoversicherung
Diebstahl des Fahrradsjaja
Brandjaja
Teilediebstahl (auch Akku)neinja
Vandalismusneinja
Fall- und Sturzschädenneinja
Unfallschädenneinja
Reparaturschädenneinja
Fahrradzubehör (z.B. Anhänger, Kindersitz)neinja
Fahrradgepäck (z.B. Kleidung, Campingausrüstung)neinja

Fahrrad-Vollkaskoversicherung berechnen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Start in die Fahrradsaison - Mit dem Rad sicher unterwegs
Die jährliche Renteninformation der Deutschen Rentenversicherung
Wann Elektrofahrräder versicherungspflichtig sind
Bildnachweis

Freitag, 19. Juni 2020

Fahrerschutz für Motorradfahrer - Beim selbstverschuldeten Schade

Für viele Motorradfahrer ist eine umfangreiche Absicherung wichtig. Denn obwohl sie im Straßenverkehr deutlich gefährdeter sind als Autofahrer, sind sie insbesondere bei selbstverschuldeten Unfällen meist schlechter versichert. Damit ist jetzt Schluss! Ab sofort können auch Motorradfahrer von einem leistungsstarken Fahrerschutz profitieren und außerdem ihre Schutzbekleidung mitversichern. Den bei unbeabsichtigten Alleinunfällen, etwa aufgrund einer Fehleinschätzung der Fahrbahnbeschaffenheit, gibt es keinen Ersatzanspruch.

Für Kraftrad-Fans der Schutz, der wichtig ist!
Jeder weiß: Motorradfahrer sind im Straßenverkehr deutlich gefährdeter als Autofahrer. Allein nasse und unebene Fahrbahnen werden schnell zur Gefahr und selbstverschuldete Unfälle, bei denen der Fahrer selbst zu Schaden kommt, sind keine Seltenheit. Dieses Risiko kann ab sofort ganz unkompliziert in dem Motorrad-Versicherungsvertrag mitversichert werden und Kraftradfahrern damit die Sicherheit geben, die es für Autofahrer schon lange gibt. Das der Fahrerschutz für den Motorradfahrer sinnvoll ist, kann man beim Statistischem Bundesamt nachlesen. So waren im Jahr 2018 Krafträder mit einem amtlichen Kennzeichen an 30.174 Unfällen mit Personenschäden beteiligt. Über 31.000 Benutzer, also auch Mitfahrer, von Krafträdern verunglückten dabei, 619 starben. In 53 Prozent der Fälle waren Kraftradfahrer Hauptverursacher und der häufigste Grund: nicht angepasste Geschwindigkeit.


Fahrerschutz - geringer Beitrag - große Wirkung
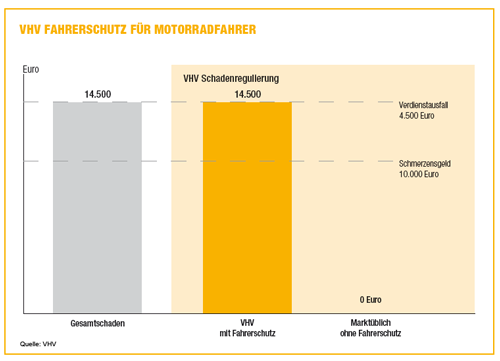
Während viele Versicherer im Pkw-Bereich mit dem Fahrerschutz eine Zusatzleistung anbieten, die Personenschäden des Fahrers bei selbstverursachten Unfällen mitversichert, ist diese für Motorradfahrer in der Regel nicht erhältlich. Die VHV ändert das gerade: Im neuen VHV Motorrad-Tarif kann ein Fahrerschutz jetzt optional vereinbart werden. Mit dem Fahrerschutz erhält jeder berechtigte Fahrer nach einem selbst verschuldeten Unfall, bei dem er selbst zu Schaden kommt, eine Entschädigungsleistung von maximal 15 Mio. Euro, zum Beispiel für Verdienstausfall oder Schmerzensgeld. Und wenn nach einem Unfall eine Haushaltshilfe benötigt oder die Wohnung behindertengerecht umgebaut werden muss, so hilft auch hier der Fahrerschutz weiter. Im schlimmsten Fall wird auch eine Witwen- oder Waisenrente an die Hinterbliebenen gezahlt. Dabei gilt Folgendes: Fahrer erhalten die Leistungen zusätzlich zur privaten Eigenvorsorge durch zum Beispiel Unfall- oder Berufsunfähigkeitsversicherung Durch die Inanspruchnahme der Leistungen aus dem Fahrerschutz-Baustein erfolgt keine Rückstufung in Haftpflicht- oder Kaskoversicherung Der Schutz greift, wenn keine Ansprüche gegenüber Dritten geltend gemacht werden können Das folgende Schadenbeispiel zeigt auf, wie hoch die Versicherungsleistung im Schadenfall ausfallen kann - auch im Vergleich zu marktüblichen Entschädigungen.

Schadenbeispiel:
Bei einer sonntäglichen Ausfahrt verliert unser 51-jähriger Motorradfahrer aus ungeklärten Gründen die Kontrolle über seine Maschine. Er wird dabei verletzt. Dank der angelegten Schutzkleidung sind die Folgen verhältnismäßig glimpflich. Er erleidet Rückenprellungen und einen doppelten Bruch des linken Fußgelenks. Als angestellter Veranstaltungstechniker ist er fünf Monate vorübergehend arbeitsunfähig. Dank dem eingeschlossenen VHV-Fahrerschutz erhält er die gleichen Leistungen wie ein durch Dritte geschädigtes Unfallopfer. Die VHV zahlt in seinem Fall 10.000 Euro Schmerzensgeld und 4.500 Euro Verdienstausfall, der sich aus der Differenz zwischen Verdienst und Krankengeld ergibt.

Mehr Informationen zum VHV-Fahrerschutz


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Wie sich Radfahrer vor Gefahren schützen können
Tipps für den Hauskauf: Verhandeln lohnt sich
Wie das Coronavirus den persönlichen Versicherungsschutz betrifft

Bildnachweis