Montag, 8. Dezember 2025

Rundumschutz vor Feuchtigkeit und Wasser - Abdichtungen regelmäßig überprüfen

 Die sichere Abdichtung von Bauwerken ist enorm wichtig, um sich dauerhaft vor Schäden durch eintretende Nässe zu schützen. Schließlich ist Schimmel und Moder nicht gerne gesehen und kann zudem enorme Gesundheitsschäden verursachen. Aus diesem Grund sollten Sie bei dem Bau eines Hauses grundsätzlich von Anfang an auf eine professionelle, sachgemäß durchgeführte Abdichtung Ihrer Immobilie achten.

Möglichkeiten der Bauwerksabdichtung

Bei der Bauwerksabdichtung stehen Ihnen verschiedene Möglichkeiten zur Verfügung, welche nach ihrem individuellen Zweck kategorisiert werden. Diese unterscheiden sich im verwendeten Material, dem Dichtstoff. Hierzu sollten Sie vorher eine gezielte Auswahl treffen, welche dem Zweck beziehungsweise der Stelle der Abdichtung entspricht. Für eine möglichst unkomplizierte Abdichtung von Fugen eignet sich die Verwendung von Dichtstoffen aus Kartuschen. Diese können sowohl aus Silikon als auch aus Acryl bestehen.
Um sich vor eindringendem Wasser zu schützen, sollten Sie dagegen auf Dichtschlämme zurückgreifen, welche besonders häufig an Wänden, in Kellern und Böden Verwendung finden. Des Weiteren können Sie zwischen speziellen PU-Schaumstoffen, den seit Jahrhunderten bewährten Bitumen sowie recht unkomplizierten Imprägnierungen wählen.

Abdichtungen regelmäßig kontrollieren

Auch nach der Bauabdichtung sollte eine regelmäßige Kontrolle der Abdichtungen durchgeführt werden.
Nur so kann langfristig ein sicherer Schutz gewährleistet werden. Sollten sich die Dichtstoffe dabei nach einiger Zeit eventuell gelöst haben, wäre es sehr ratsam, möglichst schnell zu reagieren und eine komplett neue oder, je nach Beschädigungsgrad, zusätzliche Abdichtung durchzuführen sowie mit speziellen Haftstoffen nach zu helfen.
Dies ist auch bei Fenstern und Türen angeraten, denn sind diese undicht, wird unnötige Energie verbraucht.

Mit dem "Papiertest" kann man dies unkompliziert testen. Zwischen Rahmen und Fenster bzw. Tür klemmt man ein Blatt Papier und schließt diese. Kann man das Blatt Papier einfach herausziehen, sollte die Dichtung erneuert werden oder ein selbstklebendes Abdichtband aus Gummi oder Schaumstoff angebracht werden. Zur Abdichtung der Türenunterkannte gibt es spezielle Bürstenschienen um die Zugluft zurückzuhalten.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Haftpflichtversicherung: Alte Verträge anpassen und richtig versichern
Autoversicherungen: Kündigungsstichtag 30.11. ist ein Sonntag – Kündigung rechtzeitig abschicken
Sonderkündigungsfrist Kfz-Versicherung - Auch nach Ablauf der Wechselfrist ist eine Kündigung möglich

Bildnachweis

Donnerstag, 20. November 2025

Haftpflichtversicherung: Alte Verträge anpassen und richtig versichern

 Viele Menschen sind in Deutschland einfach überversichert, denn sie schließen Verträge für das Smartphone oder eine Brille ab. Überversichert - befindet auch die Stiftung Warentest in ihrem Magazin „Finanztest". Was den Verbrauchern aber häufig fehlt, sei eine private Haftpflichtversicherung. Zudem sind viele Verträge veraltet.

Unterversichert im Bereich der Haftpflichtversicherung

Der Überversicherung der Deutschen steht eine Unterversicherung im Haftpflichtbereich gegenüber. Häufig seien die Haftpflichtverträge überhaupt nicht vorhanden oder bereits bestehende Verträge seien veraltet. In der Regel schließen Verbraucher die Haftpflichtversicherung im Alter von 20 Jahren ab, wenn der erste Hausstand ansteht. Diese Versicherung bleibt oft jahrzehntelang im gleichen Tarif und Beitrag bestehen und wird nicht angepasst, obwohl sich die Bedingungen geändert haben.

Zu geringe Versicherungssummen und alte Verträge

Viele Verträge sind noch nicht an den Euro angepasst. Hier sind die damals angesetzten Versicherungssummen in der Regel zu niedrig. Deshalb besteht oft ein unzureichender Schutz, wenn ein Schaden eintritt. Inhaber von veralteten Policen können so schnell in den finanziellen Ruin getrieben werden, denn die alten Verträge bieten eine Höchstgrenze von 3 Million Euro im Fall eines Personenschadens. Rechnet man die Kosten für eine lebenslange und umfassende Betreuung hoch, stellt sich schnell heraus, dass diese Summe nicht ausreichend ist. Eine private Haftpflichtversicherung sollte in der heutigen Zeit eine Mindestsumme von 10 Millionen Euro beinhalten.

Private Finanzplanung – Tipps für die persönliche Finanzstrategie
Was versteht man unter einer persönlicher Finanzplanung? Mit klaren Zielvorstellungen und einem guten Überblick über sein Budget werden die Grundlagen geschaffen. Denn für eine erfolgreiche persönliche Finanzplanung gilt es ein paar Voraussetzungen zu erfüllen. Mit den Tipps und Tricks in diesem Beitrag, kann der Finanzplanungsprozess in überschaubare, kleinere Schritte aufgeteilt werden. Dadurch können die finanziellen Ziele in den verschiedenen Lebensphasen einfacher erreicht werden. Mehr Informationen zu diesem Thema >>>

Verträge prüfen und ändern

Die alten Verträge sollten deshalb genau überprüft werden und eventuell bietet hier eine neue Police besseren Schutz für die Versicherten. Dabei ist der Wechsel häufig nicht teuer und ein umfassender Haftpflichtschutz schon ab 49 Euro pro Jahr zu erhalten. Das teuerste Angebot belief sich auf jährlich 179 Euro. Bedenkt man den umfassenden Schutz, der im Ernstfall geboten wird, sollte man schnellsten seine Unterlagen prüfen und die Haftpflichtversicherung in jedem Fall den heutigen Bedingungen anpassen. Dieser Schutz ist ein wichtiger Bestandteil und kann vor dem finanziellen Ruin schützen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Energieausweis ist ein Indikator für weitere Sanierungskosten vor dem Hauskauf
Der globale Wettlauf um strategische Rohstoffe
Radfahrer ohne Licht trägt Mitschuld

Bildnachweis

Freitag, 31. Oktober 2025

Steueroptimiertes Sparen - Bei der Vermögensbildung darauf achten

 An den Aktienmärkten, aber auch beim Fest- oder Tagesgeld sind Anleger stetig auf der Suche nach Renditen und das ist in den krisenreichen Zeiten meist schon schwer genug. Daher gibt es auch keinen Grund dafür, den Fiskus übermäßig an den erzielten Erträgen zu beteiligen. Trotz der der sogenannten Abgeltungssteuer sind das Sparkapital und die Investments nicht unbedingt komplett dem Finanzamt ausgeliefert. Drei Monate vor Ende des sogenannten Steuerjahres haben Anleger noch ausreichend Zeit, sich um die Steueroptimierung ihres Vermögens und ihrer Erträge zu beschäftigen.

Die Freistellungsaufträge überprüfen

Die Steueroptimierung beginnt schon im Bereich der Freistellungsaufträge für die Depot- und Bankverbindungen. Steuerfrei sind jährlich Dividenden, Kursgewinne und Zinsen auf Sparkonten bis zu einem Wert von 1.000 Euro. Für Verheiratete beläuft sich die Grenze auf 2.000 Euro. Eine Umfrage der Royal Bank of Scotland hat nun aber bestätigt, dass nur jeder sechste einen Steuerfreistellungsantrag stellt. Und andere halten ihre Aufträge nicht aktuell und zahlen somit zu viel an Steuer und wissen gar nicht, dass sie unter dem Freibetrag liegen.

Die Verlustbescheinigung und Abgeltungssteuerverrechnung

Eine weitere Möglichkeit ist die Verlustbescheinigung. Mit dieser Bescheinigung lassen sich beispielsweise Verluste aus dem einen Depot mit Gewinnen aus einem anderen Depot verrechnen. Diese Bescheinigung muss jedoch bis zum 15. Dezember bei der Depotbank beantragt werden. Diese Bescheinigung kann dann bei der Steuererklärung des abgelaufenen Jahres in der Anlage KAP angegeben werden. Bei der Verrechnung muss jedoch beachtet werden, dass die Aktiengewinne mit allen angefallenen Verlusten verrechnet werden und zwar auch mit den Verlusten aus Anleihe- und Fondsverkäufen. Beachtet werden sollte hierbei jedoch, dass Aktiengewinne auch nur mit Aktienverlusten verrechnet werden können. Daher sollte ein Anleger über das Depot, mit den Aktienverlusten auch weiterhin seine Aktiengeschäfte abwickeln.

Gewinne gegen Verluste laufen lassen

Verluste aus Fonds, Anleihen, Wertpapieren, Derivaten sowie aus Zertifikaten und Optionsscheinen können auch mit den Zinseinkünften aus Festgeld- oder Tagesgeldkonten verrechnet werden. Wer jedoch Sparbriefe oder Festgelder mit einer mehrjährigen Laufzeit besitzt, der sollte folgendes beachten: Bei diesen Anlageformen hat man die Möglichkeit eine jährliche Ausschüttung zu nutzen oder eine am Laufzeitende. Wer die Variante am Laufzeitende wählt, der sollte beachten, dass durch die einmalige Ausschüttung die Freibetragsgrenze überschritten wird und dann greift wiederum die Abgeltungssteuer ein.

Riester und Abgeltungssteuer

Um die Abgeltungssteuer zu umgehen, ist der Riester-Vertrag besonders beliebt, denn die Sparraten sowohl in einem Bank- als auch in einem Fondssparplan sind abgeltungssteuerfrei. Beachtet werden sollte hierbei jedoch, dass die Riester-Rente im Alter komplett besteuert wird. Bei manchen Riester-Verträgen ist es auch möglich diese zu übersparen. Das bedeutet, dass man mehr als 4 Prozent vom Bruttoeinkommen einzahlen kann. Diese Verträge sind in der Ansparphase jedoch zunächst steuerfrei doch im Rentenalter erhöht sich dadurch natürlich die Besteuerung.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Risikolebensversicherung - Familie richtig absichern
Dollarschwäche in 2025 – Auswirkungen und Chancen für Anleger
Autoversicherung - Mit welchen Stellschrauben sich viel Geld sparen lässt

Bildnachweis

Mittwoch, 22. Oktober 2025

Risikolebensversicherung - Familie richtig absichern

 Das Thema, dass die Familie bei einem Todesfall richtig abgesichert sind, findet immer noch nicht genügend Aufmerksamkeit bei den Menschen. Die Möglichkeit eines frühen Ablebens wird meist verdrängt. Tatsächlich stirbt jeder sechste Deutsche vor dem 65. Lebensjahr. Um herauszufinden, ob sich so eine Versicherung lohnt, sollte man aber vorher einige Fragen beantworten: Was passiert finanziell, wenn derjenige, der die Familie versorgt, nicht mehr am Leben ist? Was würde dann mit den Hinterbliebenen passieren? Welcher finanzielle Bedarf ist dann notwendig?

Was ist mit alle Versorger richtig absichern gemeint?

Es gibt viele private Katastrophen, wie ein Fehltritt beim Bergwandern, ein Arbeitsunfall oder ein Unfall auf der Autobahn. Ein schreckliches Ereignis, denn die Familie muss ja den Tod des verstorbenen verarbeiten und bekommt dazu schnell finanzielle Probleme, da ein Einkommen wegfällt. Und genau aus diesem Grund ist eine Risikolebensversicherung für die Versorger der Familie ein absolutes muss.
Für jeden Versorger der Familie gilt in der Regel folgende Regel: Sind in der Familie Kinder vorhanden, so sollte man schon definitiv das drei- bis fünffache seines Bruttojahreseinkommen ansetzen.

Wie hoch ist die derzeitige Versicherungssumme im Durchschnitt, und kann man davon eigentlich leben?

Die durchschnittliche Lebensversicherungssumme aus der Risikolebensversicherung beträgt im Durchschnitt zwischen 70.000 und 100.000 Euro, Voraussetzung dafür ist aber, dass auch wirklich ein Todesfall vorgefallen ist. Eine Einzelperson kann von diesem Geld recht bescheiden Leben, aber da wir ja davon ausgehen, dass noch Kinder vorhanden sind, wird das Geld so gerade eben ausreichen um sich und seine Kinder über die Runden zu bekommen.

Was sollte man noch über die Risikolebensversicherung wissen?

Wichtig ist es die monatliche Versorgungslücke zu berechnen: monatliche Ausgaben; abzüglich Einnahmen im Versorgungsfall, Kindergeld und Erwerbseinkünfte. Bei der Auszahlung einer Risikolebensversicherung fällt keine Einkommenssteuer an. Jedoch kann Erbschaftsteuer anfallen, wenn die Freibeträge für Erbschaften verbraucht sind. Bei unverheirateten Paaren sind die Erbschaftsfreibeträge sehr niedrig, wodurch es zu großen Abzügen aus der Versicherungsleistung kommt. Hier ist es sinnvoll, dass beide Partner "über Kreuz" jeweils das Leben des anderen versichert. Die Beitragszahlung muss ebenfalls "über Kreuz" erfolgen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Das Hausgeld bei Eigentumswohnungen - Kostenfaktor richtig kalkulieren
Geldanlagen im 3. Quartal 2025 – US-Zoll- und Geopolitik weiter globale Belastungsfaktoren
Im Herbst auf nasses Laub achten

Bildnachweis

Mittwoch, 15. Oktober 2025

Das Hausgeld bei Eigentumswohnungen - Kostenfaktor richtig kalkulieren

 Beim Kauf einer Eigentumswohnung sollte unbedingt auch das Hausgeld mit in die Kalkulation einbezogen werden. Denn dabei handelt es sich um Folgekosten für die gekaufte Wohnung, die dauerhaft gezahlt werden müssen und nicht vollständig auf eventuelle Mieter umgelegt werden können. Zieht der Eigentümer selbst in die Wohnung ein, ist das Hausgeld die Höhe der Nebenkosten, die monatlich aufgebracht werden müssen.

Nebenkosten für den Eigentümer einer Eigentumswohnung

Mit dem Erwerb einer Eigentumswohnung verpflichten Sie sich die monatlichen Vorschüsse, die von der Eigentümergemeinschaft aufgrund eines Wirtschaftsplanes festgelegt wurden, regelmäßig zu zahlen. Dieses sogenannte Hausgeld beinhaltet unter anderem Betriebskosten, Verwaltungskosten und Instandhaltungskosten. Zu den Betriebskosten gehören zum Beispiel Zahlungen für die Müllentsorgung, den Hausstrom, die Versicherungen (zum Beispiel Gebäudeversicherung), den Hausmeister und die Treppenhaus- beziehungsweise die Gartenpflege.

Die Verwaltungskosten beziehen sich größtenteils auf das Honorar für den Verwalter und die Kontoführungsgebühren. Da das Gebäude selbst in Schuss gehalten werden muss, werden die Instandhaltungskosten, die in der Regel auch eine Rücklage für größere Investitionen (wie zum Beispiel Reparaturen am Dach oder Sanierung der Fassade) beinhalten, ebenfalls auf alle Eigentümer verteilt. Der Verteilungsschlüssel richtet sich nach dem Eigentumsanteil.

Die Eigentumswohnung bedeutet auch Gemeinschaftsverantwortung

Wer eine Eigentumswohnung erwerben möchte, sollte ich bewusst sein, dass mit dem Kauf auch die Verantwortung für das Gesamtgebäude übernommen wird. Mit der Eigentumswohnung erwerben Sie Anteile am Gesamtanwesen. Dies bedeutet, dass Gemeinschaftsräume, wie zum Beispiel das Treppenhaus, der Keller, der Speicher oder das Grundstück selbst, mit in Ordnung gehalten werden müssen. Das Hausgeld dient daher dazu, die entstehenden Kosten auf die Eigentümergemeinschaft zu verteilen.

Auf diese Weise soll der Wert der Immobilie erhalten beziehungsweise gesteigert werden. Die Höhe wird von der Eigentümerversammlung aufgrund des Wirtschaftsplanes festgelegt. Trotzdem sollten Sie unbedingt das Hausgeld der verschiedenen Eigentumswohnungen vergleichen, denn dort gibt es große Unterschiede, die auch Ihre Finanzierung erheblich beeinflussen können.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Ist ein Bauspardarlehen heute noch sinnvoll und lohnenswert?
Überweisungen: Ab Oktober 2025 neue Namensprüfung bei Zahlungen und was man dazu wissen sollte
Autoversicherung - Wechseln ist sinnvoll und kleingedrucktes zu beachten ist angeraten

Bildnachweis

Mittwoch, 8. Oktober 2025

Ist ein Bauspardarlehen heute noch sinnvoll und lohnenswert?

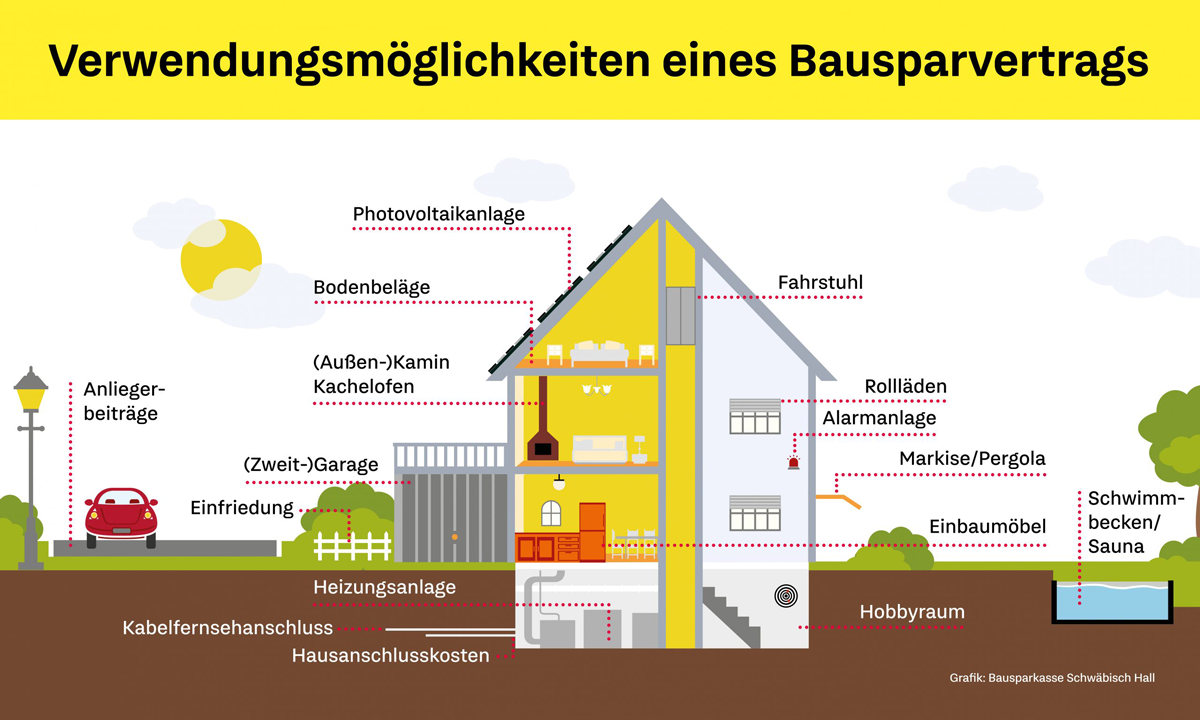
 Ein Bauspardarlehen kann auch heute noch zeitgemäß sein, da es eine sichere Möglichkeit bietet, sich langfristig günstige Zinsen für eine spätere Baufinanzierung oder für eine Anschlussfinanzierung zu sichern, insbesondere wenn die Zinsen am Finanzmarkt hoch sind. Der Hauptvorteil liegt in der Planbarkeit und der Zinsfestschreibung für den gesamten Darlehenszeitraum, was dem Bausparvertrag eine wertvolle Absicherung in unsicheren Zeiten verleiht. Allerdings ist ein Bausparvertrag nicht für jeden sinnvoll, denn das angesparte Guthaben wird niedrig verzinst.

Wie funktioniert ein Bausparvertrag

Ein Bausparvertrag unterteilt sich in drei Prozesse: Sparphase, Zuteilung und Darlehensphase. 

  • Sparphase: In der ersten Phase spart man meist 30 bis 50 Prozent der Bausparsumme an.
  • Zuteilung: Zuteilung bedeutet, dass die Bausparkasse das Darlehen zum Vertrag bereitstellt. Man muss das Darlehen dann nur noch beantragen.
  • Darlehensphase: Nimmt man die Zuteilung an, zahlt die Bausparkasse das angesparte Geld (Bausparguthaben), sowie auch den Kredit (Bauspardarlehen) aus.

 Wann ein Bauspardarlehen sinnvoll ist:

  • Zinssicherung für die Zukunft
    Der Kernvorteil eines Bausparvertrags liegt darin, sich heute schon die Konditionen für ein Darlehen in der Zukunft zu sichern, was besonders bei steigenden Zinsen vorteilhaft ist. 
     
  • Sicherheit in unsicheren Zeiten
    Der festgeschriebene Zinssatz des Bauspardarlehens bietet eine wertvolle Absicherung und Planbarkeit für die Finanzierung von Wohneigentum. 
     
  • Anschlussfinanzierung
    Ein Bausparvertrag kann auch für die Anschlussfinanzierung eines bestehenden Darlehens genutzt werden, um sich für die Zukunft günstige Zinsen zu sichern. 
     
  • Kleine Beträge für Modernisierungen
    Bauspardarlehen eignen sich gut für kleinere Beträge, die für Renovierungen, Sanierungen oder Umbauten benötigt werden, da sie oft schon ab kleineren Summen erhältlich sind, während Banken für solche Beträge höhere Zinsen verlangen können. 
     
  • Staatliche Förderungen
    Durch die Nutzung von staatlichen Förderungen wie Arbeitnehmersparzulagen, Wohnungsbauprämie oder Wohn-Riester kann die Kreditlast gesenkt werden. 
     

Wann ein Bausparvertrag weniger sinnvoll ist:

  • Kurzfristiger Immobilienkauf
    Wenn Sie schnell eine Immobilie erwerben möchten und bereits über ausreichend Eigenkapital verfügen, ist ein Bankkredit oft die bessere Option. 
     
  • Niedrige Zinsen am Markt
    Wenn die aktuellen Bauzinsen sehr niedrig sind, sind Bankkredite oft attraktiver als ein Bauspardarlehen.  
     
     
  • Als reine Geldanlage
    Die Zinsen auf das angesparte Guthaben eines Bausparvertrags sind in der Regel sehr niedrig und können mit anderen Anlageformen wie Tagesgeld nicht mithalten. 
Fazit
 
Ob ein Bausparvertrag nun sinnvoll ist oder nicht, hängt von den individuellen persönlichen Gegebenheiten ab. Bausparen lohnt sich generell für kleine Vorhaben rund um Immobilien, wie zum Beispiel eine neue Heizung oder energetische Modernisierungsmaßnahmen. Durch die Niedrigzinsphase standen Bausparverträge in den vergangenen Jahren häufig in der Kritik. Denn in der Sparphase lassen sich keine nennenswerten Guthabenzinsen mehr erwirtschaften, da die meisten Bausparkassen in den Tarifen nur noch Guthabenzinsen von zum Beispiel 0,1 Prozent pro Jahr gutschreiben.
 
Wenn man jedoch die Voraussetzungen für die Wohnungsbauprämie oder Arbeitnehmersparzulagen erfüllt, kann ein Bausparvertrag durch die Zuschüsse auch als Geldanlage akzeptabel werden. Bekommt man diese Förderung nicht, sollte man sich nach anderen Anlagemöglichkeiten umschauen. So kann man beispielsweise mit einem Investmentfonds-Sparplan mit einer höheren Verzinsung ansparen und mit einem Einmalbetrag zur Bausparkasse gehen und auch ein zinsgünstiges Darlehen beantragen. Auch die Sofortfinanzierung kann eine Alternative sein. Man erhält dann sofort ein Kombi-Darlehen aus Vorausdarlehen und Bausparvertrag.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Ehrenamt und der richtige Versicherungsschutz
Lithium-Ionen-Akkus und die zunehmenden Gefahren im Haushalt
Sparpläne - Der Trick mit dem Durchschnittskosteneffekt

Bildnachweis

Mittwoch, 1. Oktober 2025

Ehrenamt und der richtige Versicherungsschutz

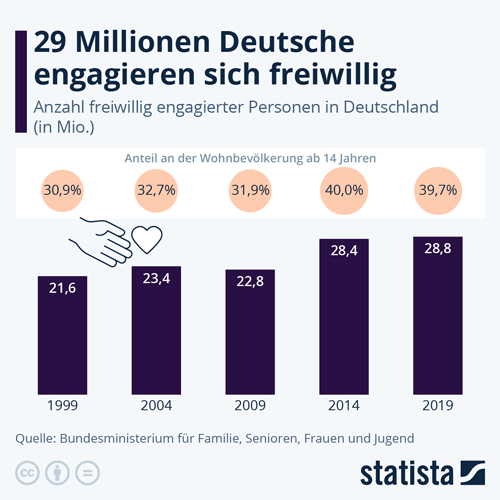
 Die Bereitschaft zu ehrenamtlichen Tätigkeiten nimmt zu. Über 29 Mio. Bürger in Deutschland engagieren sich inzwischen ehrenamtlich in Vereinen, Verbänden, Initiativen und Kirchen. Über die Absicherung von Haftungs- und Unfallrisiken besteht allgemein Unsicherheit und Unwissenheit. Im folgenden finden Sie Hinweise, welche Versicherungen für freiwillig Tätige und Vereine bzw. deren Vorstände wichtig sind.

Was ist die Definition für ein Ehrenamt

Freiwilliges Engagement als selbst gewählte, unentgeltliche, gemeinnützige Tätigkeit, die außerhalb von Familie, Wirtschaft und öffentlicher Verwaltung geleistet wird.

Ehrenämter gibt es in nahezu allen Lebensbereichen. Viele Menschen engagieren sich auf diese Weise in Sportvereinen, in der Kirchengemeinde oder in Bürgerinitiativen. Um juristisch von einem Ehrenamt sprechen zu können und damit unter den Versicherungsschutz zu fallen, müssen generell 5 Merkmale erfüllt sein. So ist das Ehrenamt freiwillig und unentgeltlich. Es wird kontinuierlich und auf organisierte Weise ausgeübt und kommt anderen zu Gute.

Schutz für ehrenamtliche Privatpersonen

Die wichtigsten Versicherungen für den einzelnen Ehrenamtlichen sind:

  • Privat-Haftpflichtversicherung
    Die private Haftpflichtversicherung ist für jeden unverzichtbar. Sie greift auch bei Schäden, die während der Ausübung einer ehrenamtlichen Tätigkeit verursacht werden. Ausgenommen sind leitende Ehrenämter.
  • Unfallversicherung
    Nicht alle freiwilligen Tätigkeiten fallen unter den Schutz der gesetzlichen Unfallversicherung. Zudem reichen die gesetzlichen Leistungen oftmals nicht aus, um den Lebensstandard zu sichern. Eine private Unfallversicherung schützt umfassend.
  • Auch eine Berufsunfähigkeits- und Rechtsschutzversicherung sind sinnvolle Absicherungen für freiwillig Engagierte.

Schutz für Vereine und Vorstandsmitglieder

Für Vereine, Verbände und Organisationen sowie deren Vorstandsmitglieder sind folgende Versicherungen ratsam:

  • Vereins-Haftpflichtversicherung
    Die Vereins-Haftpflichtversicherung schützt bei Schadenersatzansprüchen aufgrund Personen- oder Sachschäden.
  • Veranstaltungs-Haftpflichtversicherung
    Veranstaltungen wie Gaufeste oder Umzüge müssen gesondert versichert werden.
  • Vermögensschaden-Haftpflichtversicherung
    Geschützt werden Vereine gegen Ansprüche Dritter wegen Vermögensschäden. Versichert sind zusätzlich auch Eigenschäden, die der Verein bei der Ausübung satzungsgemäßer Tätigkeiten unmittelbar erlitten hat.
  • D&Q-Versicherung
    Sie springt ein, wenn Vorstände persönlich haftbar gemacht werden.
  • Schutz für Sachwerte
    Um die Gebäude und Inventar der Vereine und Organisationen abzusichern, benötigt man eine Gebäude- bzw. Geschäftsinhaltsversicherung.
  • Gruppen-Unfallversicherung
    Damit sichern Sie Vereinsmitglieder- oder bestimmte Abteilungen, Wettkampfteilnehmer usw. bei Unfällen finanziell ab.

Manche Vereine gehören einem Landesverband an, der Gruppenversicherungen für sie abgeschlossen hat. Diese sind allerdings nicht immer ausreichend. Prüfen Sie daher genau die Leistungen und schließen Versicherungslücken.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Bei Börsenturbulenzen nicht in Panik verfallen und die Ruhe bewahren
Kfz-Fahrerschutz – Beim selbstverschuldeten Schadenfall entscheidend
Bestehende Grundschuld kann für ein neues Darlehen genutzt werden

Bildnachweis