Posts mit dem Label Finanzierungstipps werden angezeigt. Alle Posts anzeigen

Dienstag, 13. Januar 2026

Immobilienfinanzierung: So tilgen Sie das Darlehen richtig

 Vermeiden Sie bloß die bösen Überraschungen bei einem Immobilienkauf! Wenn Sie einen Immobilienkredit abgeschlossen haben, sollten Sie in jedem Fall Vereinbarungen hinsichtlich der Sondertilgungen nicht außer Acht lassen. Mit Sondertilgungen haben Sie die Möglichkeit, als neuer Immobilieneigentümer, sich zum Einen ein Teil der Schuldlast vom Halse zu schaffen oder zum Anderen weiteren Ärger einhandeln. Nachfolgend können Sie nachlesen, in welchem Zeitraum sich das Tilgen wirklich als lohnenswert herausstellt oder wann Sie einen größeren Fehler machen können.

Gedanken über die Tilgung machen

Wenn Sie eine neue Immobilie kaufen möchten, dürfen Sie niemals die vorzeitige Tilgung auf die leichte Schulter nehmen. Oder haben Sie gerade in Lotto gewonnen? Leider wissen nur wenige Hauseigentümer, dass Sie beim Darlehensabschluss ungünstige Optionen gewählt haben. In der Regel geschieht dies aus Unwissenheit. Derartige Fehler kosten dann unnötig Geld. Wenn Sie geeignete Tilgungshöhe vereinbaren möchten, müssen Sie vor allem vor dem Immobilienkauf eine ordnungsgemäße Bilanz machen und die in naher Zukunft eingenommenen Einkünfte realistisch abwägen.
 

Tipps, um Ihr Leben leichter finanzieren zu können

  1. Überteuerte Optionen angesichts Sondertilgungen vermeiden
    Viele Kreditinstitute bieten jährliche Sondertilgungen bis 5 Prozent unentgeltlich an. Ob die Tilgungsoptionen wirklich vonnöten sind, sollten Sie sich zuvor genauestens überlegen, da nur Sie Ihren Kreditzins erhöhen. In Wirklichkeit werden sonstige Sondertilgungen ohnehin beinahe niemals verwendet, so ein Finanzexperte. Wenn Sie aber zeitnah mit einem hohen Geldzufluss rechnen können, dann sollten Sie überprüfen, ob Sie nicht einen, auf Sie persönlich abgestimmten, Kredit auswählen sollten. Dann haben Sie den Kredit beispielsweise schon nach sechs Monaten zurückgezahlt. Andererseits wird der Rückzahlungszeitpunkt bestimmt festgelegt.
  2. Tilgungshöhe clever auswählen
    Der laufende Rückzahlungssatz sollte mit der Zinsbindung, mit den Kreditzinsen sowie zu Ihrer Einnahmesituation zusammenpassen. Wenn Sie einen Kreditzins von 3 Prozent bekommen würden, ist eine Anfangstilgung von 2 Prozent aber Pflicht. Denken Sie daran: Je höher die Anfangszahlung ist, desto niedriger ist die Restschuld zum Anschlussfinanzierungszeitpunkt. Sicherlich wollen auch Sie bis dahin flexibel bleiben. Daher ist empfehlenswert, dass in Ihrem Darlehensvertrag eine Klausel vorhanden ist, wonach Sie, als Kreditnehmer den festgelegten Tilgungssatz jederzeit gebührenfrei ändern können.
  3. Überprüfen Sie die Optionen für die Rückerstattung
    Sie sollten darauf achten, dass persönliche Vereinbarungen zu Sondertilgungen nur für die ersten 10 Jahre der Kreditlaufzeit wirklich Sinn machen. Nur dann können Banken für spontan vereinbarte Sondertilgungen eine Vorfälligkeitsentschädigung verlangen. Sofern die 10 Jahre vorbei sind, können Sie in Deutschland jeden Immobilienkredit sofort kündigen, auch wenn die Darlehenszinsen für mehr Jahre festgeschrieben wurden.

Sondertilgung oder anlegen: Mehrrendite mit Aktien und Fonds

Da Immobilienfinanzierungen zumeist über viele Jahre laufen, können chancenreiche Wertpapieranlagen mit Aktien und Fonds eine Alternative zu Sondertilgungen sein. Wertpapierportfolios schwanken zwar im Wert, eröffnen aber langfristig attraktive Renditen.

Mit dem Ertrag aus einem Fonds-Sparplan kann am Ende nicht nur der Darlehensvertrag getilgt, sondern auch zusätzliches Kapital aufgebaut werden. Darlehensnehmer, die anstatt jährliche Sondertilgungen zu leisten, die gleichen Beträge monatlich in einen Fonds-Sparplan einzahlen, können langfristig einen Vermögensvorteil erzielen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Krankenversicherung - Beitragsrückerstattungen müssen versteuert werden
Steigerung der Beitragsbemessungsgrenze 2026 für die Sozialversicherung
Schneekette anlegen - Vor der Abfahrt üben

Bildnachweis

Mittwoch, 22. Oktober 2025

Risikolebensversicherung - Familie richtig absichern

 Das Thema, dass die Familie bei einem Todesfall richtig abgesichert sind, findet immer noch nicht genügend Aufmerksamkeit bei den Menschen. Die Möglichkeit eines frühen Ablebens wird meist verdrängt. Tatsächlich stirbt jeder sechste Deutsche vor dem 65. Lebensjahr. Um herauszufinden, ob sich so eine Versicherung lohnt, sollte man aber vorher einige Fragen beantworten: Was passiert finanziell, wenn derjenige, der die Familie versorgt, nicht mehr am Leben ist? Was würde dann mit den Hinterbliebenen passieren? Welcher finanzielle Bedarf ist dann notwendig?

Was ist mit alle Versorger richtig absichern gemeint?

Es gibt viele private Katastrophen, wie ein Fehltritt beim Bergwandern, ein Arbeitsunfall oder ein Unfall auf der Autobahn. Ein schreckliches Ereignis, denn die Familie muss ja den Tod des verstorbenen verarbeiten und bekommt dazu schnell finanzielle Probleme, da ein Einkommen wegfällt. Und genau aus diesem Grund ist eine Risikolebensversicherung für die Versorger der Familie ein absolutes muss.
Für jeden Versorger der Familie gilt in der Regel folgende Regel: Sind in der Familie Kinder vorhanden, so sollte man schon definitiv das drei- bis fünffache seines Bruttojahreseinkommen ansetzen.

Wie hoch ist die derzeitige Versicherungssumme im Durchschnitt, und kann man davon eigentlich leben?

Die durchschnittliche Lebensversicherungssumme aus der Risikolebensversicherung beträgt im Durchschnitt zwischen 70.000 und 100.000 Euro, Voraussetzung dafür ist aber, dass auch wirklich ein Todesfall vorgefallen ist. Eine Einzelperson kann von diesem Geld recht bescheiden Leben, aber da wir ja davon ausgehen, dass noch Kinder vorhanden sind, wird das Geld so gerade eben ausreichen um sich und seine Kinder über die Runden zu bekommen.

Was sollte man noch über die Risikolebensversicherung wissen?

Wichtig ist es die monatliche Versorgungslücke zu berechnen: monatliche Ausgaben; abzüglich Einnahmen im Versorgungsfall, Kindergeld und Erwerbseinkünfte. Bei der Auszahlung einer Risikolebensversicherung fällt keine Einkommenssteuer an. Jedoch kann Erbschaftsteuer anfallen, wenn die Freibeträge für Erbschaften verbraucht sind. Bei unverheirateten Paaren sind die Erbschaftsfreibeträge sehr niedrig, wodurch es zu großen Abzügen aus der Versicherungsleistung kommt. Hier ist es sinnvoll, dass beide Partner "über Kreuz" jeweils das Leben des anderen versichert. Die Beitragszahlung muss ebenfalls "über Kreuz" erfolgen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Das Hausgeld bei Eigentumswohnungen - Kostenfaktor richtig kalkulieren
Geldanlagen im 3. Quartal 2025 – US-Zoll- und Geopolitik weiter globale Belastungsfaktoren
Im Herbst auf nasses Laub achten

Bildnachweis

Mittwoch, 8. Oktober 2025

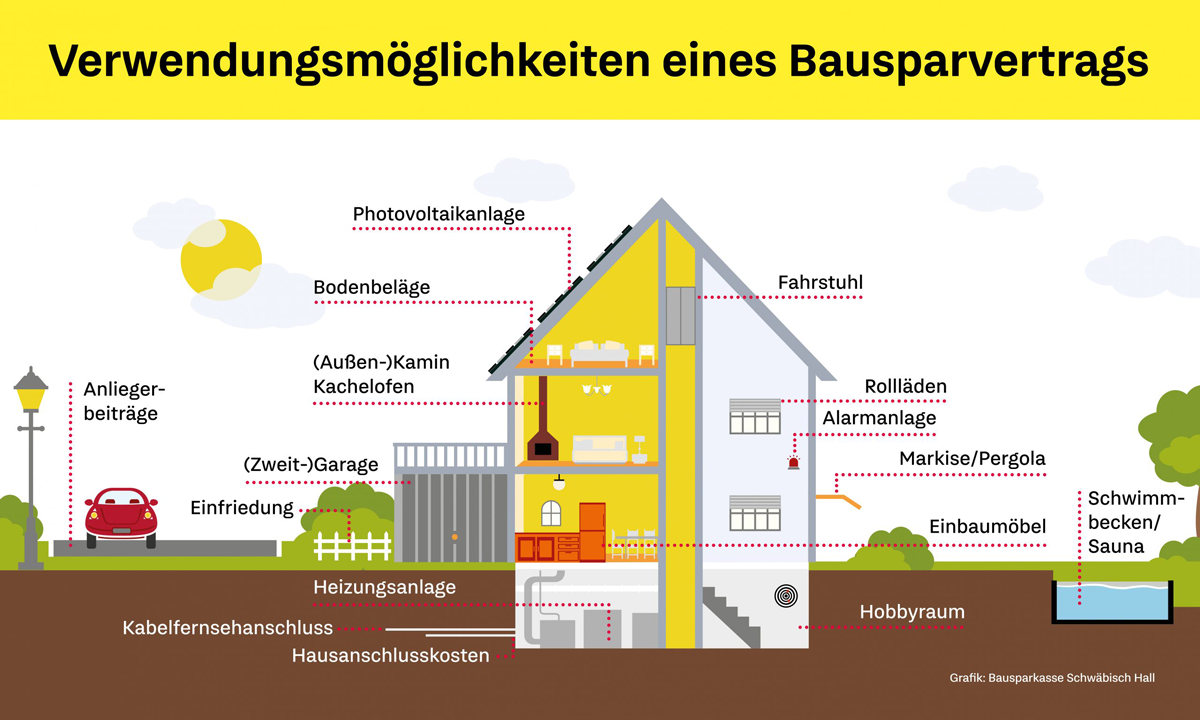
Ist ein Bauspardarlehen heute noch sinnvoll und lohnenswert?

 Ein Bauspardarlehen kann auch heute noch zeitgemäß sein, da es eine sichere Möglichkeit bietet, sich langfristig günstige Zinsen für eine spätere Baufinanzierung oder für eine Anschlussfinanzierung zu sichern, insbesondere wenn die Zinsen am Finanzmarkt hoch sind. Der Hauptvorteil liegt in der Planbarkeit und der Zinsfestschreibung für den gesamten Darlehenszeitraum, was dem Bausparvertrag eine wertvolle Absicherung in unsicheren Zeiten verleiht. Allerdings ist ein Bausparvertrag nicht für jeden sinnvoll, denn das angesparte Guthaben wird niedrig verzinst.

Wie funktioniert ein Bausparvertrag

Ein Bausparvertrag unterteilt sich in drei Prozesse: Sparphase, Zuteilung und Darlehensphase. 

  • Sparphase: In der ersten Phase spart man meist 30 bis 50 Prozent der Bausparsumme an.
  • Zuteilung: Zuteilung bedeutet, dass die Bausparkasse das Darlehen zum Vertrag bereitstellt. Man muss das Darlehen dann nur noch beantragen.
  • Darlehensphase: Nimmt man die Zuteilung an, zahlt die Bausparkasse das angesparte Geld (Bausparguthaben), sowie auch den Kredit (Bauspardarlehen) aus.

 Wann ein Bauspardarlehen sinnvoll ist:

  • Zinssicherung für die Zukunft
    Der Kernvorteil eines Bausparvertrags liegt darin, sich heute schon die Konditionen für ein Darlehen in der Zukunft zu sichern, was besonders bei steigenden Zinsen vorteilhaft ist. 
     
  • Sicherheit in unsicheren Zeiten
    Der festgeschriebene Zinssatz des Bauspardarlehens bietet eine wertvolle Absicherung und Planbarkeit für die Finanzierung von Wohneigentum. 
     
  • Anschlussfinanzierung
    Ein Bausparvertrag kann auch für die Anschlussfinanzierung eines bestehenden Darlehens genutzt werden, um sich für die Zukunft günstige Zinsen zu sichern. 
     
  • Kleine Beträge für Modernisierungen
    Bauspardarlehen eignen sich gut für kleinere Beträge, die für Renovierungen, Sanierungen oder Umbauten benötigt werden, da sie oft schon ab kleineren Summen erhältlich sind, während Banken für solche Beträge höhere Zinsen verlangen können. 
     
  • Staatliche Förderungen
    Durch die Nutzung von staatlichen Förderungen wie Arbeitnehmersparzulagen, Wohnungsbauprämie oder Wohn-Riester kann die Kreditlast gesenkt werden. 
     

Wann ein Bausparvertrag weniger sinnvoll ist:

  • Kurzfristiger Immobilienkauf
    Wenn Sie schnell eine Immobilie erwerben möchten und bereits über ausreichend Eigenkapital verfügen, ist ein Bankkredit oft die bessere Option. 
     
  • Niedrige Zinsen am Markt
    Wenn die aktuellen Bauzinsen sehr niedrig sind, sind Bankkredite oft attraktiver als ein Bauspardarlehen.  
     
     
  • Als reine Geldanlage
    Die Zinsen auf das angesparte Guthaben eines Bausparvertrags sind in der Regel sehr niedrig und können mit anderen Anlageformen wie Tagesgeld nicht mithalten. 
Fazit
 
Ob ein Bausparvertrag nun sinnvoll ist oder nicht, hängt von den individuellen persönlichen Gegebenheiten ab. Bausparen lohnt sich generell für kleine Vorhaben rund um Immobilien, wie zum Beispiel eine neue Heizung oder energetische Modernisierungsmaßnahmen. Durch die Niedrigzinsphase standen Bausparverträge in den vergangenen Jahren häufig in der Kritik. Denn in der Sparphase lassen sich keine nennenswerten Guthabenzinsen mehr erwirtschaften, da die meisten Bausparkassen in den Tarifen nur noch Guthabenzinsen von zum Beispiel 0,1 Prozent pro Jahr gutschreiben.
 
Wenn man jedoch die Voraussetzungen für die Wohnungsbauprämie oder Arbeitnehmersparzulagen erfüllt, kann ein Bausparvertrag durch die Zuschüsse auch als Geldanlage akzeptabel werden. Bekommt man diese Förderung nicht, sollte man sich nach anderen Anlagemöglichkeiten umschauen. So kann man beispielsweise mit einem Investmentfonds-Sparplan mit einer höheren Verzinsung ansparen und mit einem Einmalbetrag zur Bausparkasse gehen und auch ein zinsgünstiges Darlehen beantragen. Auch die Sofortfinanzierung kann eine Alternative sein. Man erhält dann sofort ein Kombi-Darlehen aus Vorausdarlehen und Bausparvertrag.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Ehrenamt und der richtige Versicherungsschutz
Lithium-Ionen-Akkus und die zunehmenden Gefahren im Haushalt
Sparpläne - Der Trick mit dem Durchschnittskosteneffekt

Bildnachweis

Mittwoch, 10. September 2025

Unverheiratete Paare müssen die richtige Grundbucheintragung beachten

 Wenn sich ein unverheiratetes Paar dazu entscheidet, gemeinsam Wohneigentum zu erwerben, gibt es einiges zu beachten. Es gibt eine Reihe von rechtlichen und finanziellen Aspekten zu klären, da es für unverheiratete Paare keine speziellen gesetzlichen Regelungen gibt, wie sie etwa bei verheirateten Paaren gelten. Es kommt häufig vor, dass bei unverheirateten Partnern, die Wohneigentum besitzen, es nur einen rechtmäßigen Eigentümer gibt. Es ist deshalb angeraten, dass Paare ohne Trauschein ihre Eigentumsverhältnisse unbedingt durch einen Eintrag ins Grundbuch regeln sollten.

Die Eigentumsverhältnisse sollten klar geregelt sein

Bei unverheirateten Paaren gehört das Eigenheim oder die Eigentumswohnung nicht unbedingt beiden, zumindest aus rechtlicher Sicht. Das hat den Nachteil, dass der Partner im Falle einer Trennung oder im Todesfall keinerlei Ansprüche, sondern nur finanzielle Pflichten hat. Aus diesen Gründen sollte man sich früh genug Gedanken über den Grundbucheintrag für beide Partner machen, so können viele Probleme vermieden werden.

Ansprüche bei einer Trennung

Generell gilt bei einer Trennung, dass meist eine vereinbarte Gütertrennung stattfindet und jeder sein Hab und Gut bekommt. Doch anders sieht es bei einer gemeinsamen Eigentumswohnung oder bei einem Haus aus. Auch wenn der Darlehensvertrag von beiden Partnern unterschrieben wurde, so hat nur derjenige Anspruch auf die Immobilie, der im Grundbuch eingetragen ist. Der andere Partner geht demnach leer aus. Im schlimmsten Fall kann es dazu kommen, dass es für bereits erfolgte Zahlungen keinen finanziellen Ausgleich gibt und so die Bank auf die Tilgung der Raten drängt.

Demnach sollten Partner darauf achten, dass beide als gleichberechtigte Eigentümer im Grundbuch erfasst sind. Zudem werden dort die Miteigentumsanteile festgehalten. Diese sind abhängig davon, wie viel jeder in die Finanzierung eingebracht hat.

Absicherung im Todesfall

Wenn einer der Partner verstirbt, kommt es im rechtlichen Sinne zu einer schwierigen Situation. Verstirbt derjenige, der als alleiniger Eigentümer im Grundbuch eingetragen ist, hat der andere Partner keinerlei Rechte auf das Wohneigentum und muss es sogar räumen. Zusätzlich zum Grundbucheintrag von beiden Partnern, sollte darüber hinaus noch ein Testament angefertigt werden. Beachtet werden sollte hierbei jedoch, dass bei unverheirateten Paaren dann noch eine Erbschaftssteuer anfällt.

Ein Partnerschaftsvertrag ist zu empfehlen

Unverheiratete Paare sind nicht durch das Ehe- oder Lebenspartnerschaftsrecht geschützt, daher ist das Aufsetzen eines Partnerschaftsvertrags zu empfehlen. Darin sollte geregelt werden, was im Trennungsfall mit der Immobilie passiert, ob sie verkauft wird oder falls nicht, wer dort weiterwohnen darf. Auch wichtig: Zahlt der eine den anderen aus oder wie wird der eventuelle Verkaufserlös aufgeteilt? Denn kann sich ein Paar partout nicht einigen, bleibt oft nur die Teilungsversteigerung. Diese sollte vermieden werden, denn dabei werden Immobilien meist weit unter Wert versteigert. 

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Investmentfonds: Unterschied von Rating und Ranking
US-Schulden: Nur ein Sturm im Wasserglas oder die Ruhe vor dem Sturm?
Was ist wichtig beim Start ins Berufsleben

Bildnachweis

Dienstag, 12. August 2025

Worauf die Banken bei einer Baufinanzierung achten

 Wenn man sich eine Immobilie kaufen möchte, sei es eine Eigentumswohnung oder ein Haus, gibt es bei Immobilienfinanzierungen einiges zu berücksichtigen und zu bedenken. Das zu finanzierende Objekt ist in der Regel die Sicherheit für die Bank, die als Absicherung für den ausgegebenen Kredit dient. Aus diesem Grund lassen sich finanzierende Geldinstitute immer grundbuchlich absichern. Damit es überhaupt zu einer Finanzierung kommen kann, müssen einige Kriterien erfüllt sein.

Das richtige Anstellungsverhältnis ist entscheidend

Damit die Bank einen Baufinanzierungskredit zur Verfügung stellt, sollte man über ein festes Arbeitsverhältnis mit regelmäßigen Einnahmen verfügen. Das Gehalt sollte hoch genug sein, um die bisherigen Haushaltskosten und zzgl. die ausgerechneten Zins- und Tilgungskosten zu decken. Nach Möglichkeit sollte auch ein Überschuss vorhanden sein, damit man auch Notfälle durchstehen kann.

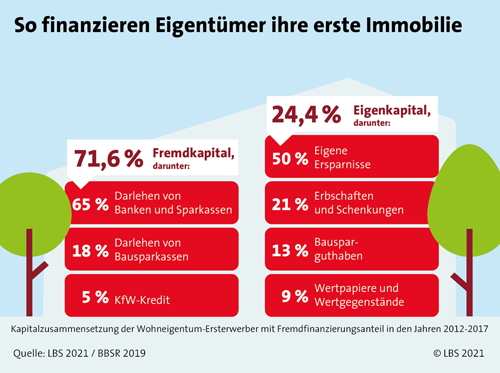
Man sollte in der Lage sein, Rücklagen zu bilden, z. B. für ein neues Auto oder dringende Reparaturen. Sind Sie selbstständig tätig, dann sollten Sie das seit mindestens 3 Jahren sein und die Einnahmen nachweisen können. Je höher Ihr angespartes Eigenkapital ist, desto größer ist die Wahrscheinlichkeit einer soliden Bankenfinanzierung. Als Faustformel gilt dabei eine Eigenkapitalquote von 20 Prozent. 

Auf die Immobilie kommt es an

Die Art der zu entscheidenden Immobilie ist entscheidend. Werthaltigkeit ist oberste Prämisse. Aus diesem Grund werden von einigen Banken keine Holzhäuser oder Eigentumswohnungen in Plattenbauten finanziert. Der Bauzustand und die Lage spielen ebenfalls eine entscheidende Rolle. Eine Immobilie, die finanziert werden soll, sollte gepflegt sein und in einer sicheren Lage liegen. Wohnungen und Häuser in Gebieten mit einem hohen Arbeitslosenanteil werden kaum finanziert, ebenso Häuser in der ostdeutschen Peripherie. Die Infrastruktur und das Immobilienranking geben Auskunft über die besten Standorte.

Das Gesamtbild muss passen

Immobilien, die als Kapitalanlage dienen sollen, werden seltener finanziert, als Immobilien die selbst genutzt werden. Manche Banken finanzieren nur, wenn der Darlehensnehmer eine Lebensversicherung abschließt und diese an die Bank abtritt. Bei manchen Instituten kommt auch noch eine Versicherung gegen Arbeitslosigkeit hinzu. Bei einer Finanzierung werden somit die persönliche Lage des Darlehensnehmers, die Immobilie und die verwendeten Materialien, die Lage, die Verkehrsanbindung und die prognostizierte Zukunftsentwicklung genauestens beleuchtet. 

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Damit die eigene Immobilie nicht zur Belastung wird
Kontoauszüge – Aufbewahrungsfristen für Privatpersonen
Unwetter - wie sind die Schäden versichert

Bildnachweis

Donnerstag, 22. Mai 2025

Eigene Arbeitskraft genauso umfassend wie das Auto versichern

 Aus Studien geht hervor, dass das eigene Fahrzeug in den meisten Fällen komplett gegen Schäden versichert ist. Der Großteil der Befragten geht davon aus, dass der Versicherungsschutz des Fahrzeuges ausreichend ist. Die eigene Arbeitskraft hingegen, die es ermöglicht, Versicherungsbeiträge und Lebensunterhaltungskosten zu bezahlen, wird als gegeben vorausgesetzt. Kaum ein Versicherter geht davon aus, dass durch Krankheit oder einen Unfall die Arbeitskraft eingeschränkt sein kann oder im schlimmsten Fall völlig ausfällt. Die eigene Gesundheit und somit die Arbeitskraft wird in der Regel vorausgesetzt. Erst im Ernstfall treten die finanziellen Einbußen zu Tage.

Die eigene Arbeitskraft als Basis für den Lebensunterhalt

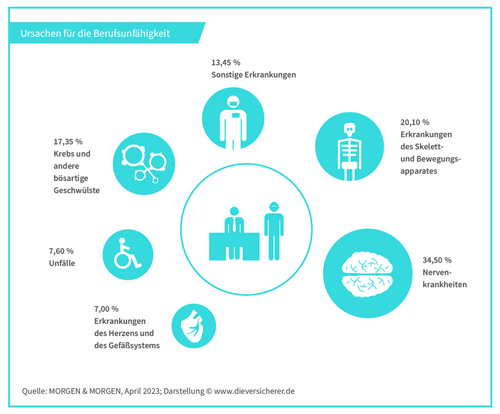
Berufsunfähigkeit ist eine Folge der Arbeitsunfähigkeit. Schon die Prognose, dass man voraussichtlich länger als sechs Monate seinen Beruf nicht ausüben kann, reicht, um in den versicherungsrechtlichen Status der Berufsunfähigkeit fällt. Das bedeutet, dass man als Angestellter schon berentet wird und im Falle der Selbstständigkeit kein Krankentagegeld mehr erhält. Der finanzielle Einbruch steht dann bevor. Viele Menschen realisieren nicht, dass man schnell in diese Notlage geraten kann. Immer mehr Menschen leiden an psychischen Krankheiten und können ihren Beruf nicht mehr ausüben.

Auf der einen Seite steht die Krankheit und auf der anderen Seite das finanzielle Desaster. Die 100%-ige eigene Arbeitskraft wurde fälschlicherweise leider einfach vorausgesetzt und nicht gegen Ausfall versichert. Dabei ist die Gesundheit das Gut, dass für den Lebensunterhalt täglich eingesetzt wird und auch am Besten versichert sein sollte. Nicht nur für den Todesfall, sondern für den Krankheitsfall oder die Berufsunfähigkeit.

Berufsunfähigkeit – Wie hoch ist das Risiko und im Ernstfall die finanzielle Lücke?
Sicherheit für Ihre Lebensgrundlage. Gesundheit und körperliche Fitness sind für uns häufig selbstverständlich. Doch was, wenn von heute auf morgen plötzlich die Arbeitskraft nachlässt. Die Vorstellung, dass man aufgrund einer Erkrankung oder eines Unfalls berufsunfähig werden könnte, ist eher unangenehm und wird gerne beiseite geschoben. Die gesetzliche Unfall- oder Erwerbsunfähigkeitsrente reicht selbst in späteren Jahren nicht annähernd aus, einen annehmbaren Lebensstandard zu bewahren. Mehr Informationen zu diesem Thema >>>

Finanzielle Absicherung im Krankheitsfall

Wer über eine Berufsunfähigkeitsversicherung verfügt, wird bei einem längeren Krankheitsverlauf zumindest finanziell aufgefangen. Die BU-Versicherung schließt die finanzielle Lücke und lässt dem Patienten genug Zeit, um zu genesen. Das Auto und die Gesundheit sollten zumindest gleichwertig behandelt werden und zumindest ebenso wie das eigene Fahrzeug nachhaltig abgesichert sein, um den Lebensstandard zu erhalten. Das beruhigt und sichert für den Ernstfall ab.

Warum ist eine Berufsunfähigkeitsversicherung sinnvoll

Wenn die Arbeitskraft nach einem Unfall oder einer schweren Krankheit weg fällt, ist der bisherige Lebensstandard in Gefahr. Deshalb ist eine Berufsunfähigkeitsversicherung für jeden sinnvoll, der von seinem Erwerbseinkommen lebt. Die Berufsunfähigkeitsversicherung ist sozusagen ein Vollkaskoschutz für das persönliche Einkommen. Eine staatliche Leistung gibt es bei einer Berufsunfähigkeit nur für Personen, welche vor dem Jahr 1961 geboren sind. Für nach dem Jahr 1961 geborene zahlt die gesetzliche Rentenversicherung nur noch eine Erwerbsminderungsrente, die nur bei schweren Einschränkungen eine Leistung zahlt und was in aller Regel nicht zum Leben ausreicht.

Die volle staatliche Rente wird nur dann gezahlt, wenn man weniger als drei Stunden täglich in irgendeiner Anstellung arbeiten kann. Der bisher ausgeübte Beruf und die erworbenen Qualifikationen zählen dabei nicht. Beispielsweise wäre es so, wenn ein Ingenieur noch als Pförtner arbeiten könnte, so müsste er eine solche Stelle antreten und würde keine oder nur eine halbe Erwerbsminderungsrente erhalten. 

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Fondspolice oder Fondssparplan - Altersvorsorgemöglichkeiten im Vergleich
Berufseinstieg: Was ist wichtig beim Start ins Berufsleben
Wertsachen richtig versichern: Hausrat- oder Wertsachenversicherung?

Bildnachweis

Donnerstag, 15. Mai 2025

Fondspolice oder Fondssparplan - Altersvorsorgemöglichkeiten im Vergleich

 Die deutschen Verbraucherschützer empfehlen zwar grundsätzlich nur einen Fondssparplan als bestes Produkt zur privaten Altersvorsorge. Denn gegenüber einer fondsgebundenen Rentenversicherung bietet er manche Vorteile. Der Fondssparplan ist beispielsweise flexibler und kostengünstiger. Doch trotz höherer Kosten können auch Fondspolicen lohnenswert sein, denn Verträge kommen in den Genuss steuerlicher Vergünstigungen.

Was sind Fondssparpläne

Fondssparpläne sind eine günstige und flexible Art für das Alter zu sparen. Ein Fondssparplan ist am Anfang günstiger und kann jederzeit mit den am Kapitalmarkt verfügbaren Fondsangeboten an die Marktgegebenheiten angepasst werden. Zum Rentenbeginn kann man gegenüber einer Fondsgebundenen Versicherung auch schlechter dastehen. Der Fondssparplan bietet keinen Steuervorteil bei der Besteuerung der Erträge. Dies hängt von der Laufzeit und auch von der Höhe des Anlagebetrages, sowie des individuellen Steuersatzes ab.

Was sind Fondsgebundene Versicherung

Eine Fondsgebundene Versicherung (auch Fondspolice genannt) ist auch eine gute Altersvorsorge. Sie ist am Anfang teuer als ein Fondssparplan. Das Plus, der steuerliche Vorteil, kommt jedoch erst zum tragen, wenn man die Sparzeit bis zum Rentenbeginn durchhält. Es gilt hier aber auch wieder die Laufzeit, die Höhe des Anlagebetrages und den individuelle Steuersatz zu berücksichtigen. Ein weiterer Vorteil ist der Einschluss von Absicherungsmöglichkeiten, wie die Weiterzahlung der Beiträge bei Berufsunfähigkeit oder einer vorgezogenen Versicherungsleistung beim Eintreten von schweren Krankheiten.

Welche Anlageform ist die bessere?

Weder die eine noch die andere. Es kommt immer auf das Ziel an, welches erreicht werden soll. Bei einer niedrigen Steuerprogression  ist der Vorteil der steuerlichen Behandlung bei Ablauf des Vertrages kein wichtiger Aspekt, bei einer hohen Kapitalertragssteuerbelastung eine wichtige Entscheidungsgrundlage. Legt man Wert auf darauf, dass bei Berufsunfähigkeit die Beiträge durch die Versicherung bis zum Ablauf des Vertrags weitergezahlt werden oder dass bei Eintritt einer schweren Krankheit oder bei einem Todesfall eine vorgezogene Versicherungsleistung wichtig ist, kann dies über einen Fondssparplan nicht umgesetzt werden. Die Rendite bzw. die Ablaufleistung tritt dann in den Hintergrund, da Versicherungsleistungen einen entsprechenden Beitrag erfordern.

Eine fundierte Finanzplanung kann dabei helfen,  herauszufinden, welches Modell sinnvoll ist und zur Gesamtstrategie des Investors passt. Bei der Auswahl der Produktanbieter für Fondspolicen sollte auf eine gute Fondsauswahl und die Möglichkeit des "Fondsparkens" innerhalb des Vertrages geachtet werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Für erfolgreiches Investieren antizyklisches Handeln nutzen
Stromvertrag: Neue Regeln für Stromanbieterwechsel und worauf man beim Umzug achten sollte
Wertsachen richtig versichern: Hausrat- oder Wertsachenversicherung?

Bildnachweis

Montag, 17. Februar 2025

Vorfälligkeitsentschädigung - Nachrechnen lohnt sich

 Unter einer Vorfälligkeitsentschädigung wird ein Entgelt verstanden, welches geleistet werden muss, wenn die Rückführung eines Darlehens außerhalb des vorgesehenen Plans erfolgt. Dies muss jedoch im Zuge der Zinsfestschreibungszeit geschehen. Bei einer Kündigung des Darlehens wird die Regel der Vorfälligkeitsentschädigung wirksam. Als Kunde sollte man deshalb immer darauf achten, dass man nicht gegen seine vertraglichen Pflichten verstößt. Wenn dies erfolgt, kann die Bank nämlich auch einen Schadenersatzanspruch erheben, was mitunter sehr teuer werden kann.

Weshalb man sich die Höhe der Vorfälligkeitsentschädigung genau ansehen sollte

Manchmal kommt es dazu, dass die oben erwähnte Entschädigung zu groß ausfällt und der Kunde einen zu hohen Betrag an die Bank zahlt. Zahlreiche Institute verlangen auch mit Absicht zu hohe Summen und versuchen damit durchzukommen. In vielen Fällen ziehen Geldinstitute, zu Berechnung der Vorfälligkeitsentschädigung, nicht die aktuellen Wiederanlagezinsen heran. Dadurch werden die Konditionen zu Gunsten der Bank angepasst. Um solch einer Rechnung vorzubeugen, sollte man die Vorgehensweise seines Instituts im Vorfeld überprüfen. 

Dieser kann unerfahrenen Personen als eine erste Form der Orientierung dienen. Das ist insbesondere bei Baufinanzierungen von großer Wichtigkeit, da dabei schon kleine Anpassungen der Konditionen deutlich ins Gewicht fallen. Wer ein hochwertiges Ergebnis erhalten will, sollte seine Vorfälligkeitsentschädigung von einem unbeteiligten Experten überprüfen lassen. In solch einem Fall sind zahlreiche Institute bereit, ihren Kunden entgegenzukommen und eine zufriedenstellende Lösung zu finden. Auch Personen, die ihre Vorfälligkeitsentschädigung bereits bezahlt haben, können diese nachträglich überprüfen. Die Ansprüche können bis zu drei Jahre nach der Zahlung geltend gemacht werden.

Zusammenfassend kann gesagt werden, dass eine Überprüfung der Vorfälligkeitsentschädigung immer sinnvoll ist

Dies ist besonders bei hohen Beträgen, wie bei Baufinanzierungen, von großer Bedeutung. Allerdings sollte man dabei immer die Hilfe eines Fachmanns in Anspruch nehmen. Dadurch lässt sich nicht nur eine moderate Summe an Geld, sondern auch Zeit sparen.

Seit der Umsetzung der EU-Verbraucherkreditrichtlinie (EU-VKR) im Juni 2010 können einfache Verbraucherkredite europaweit (mit einer Kündigungsfrist von maximal einem Monat) auch vor dem Ende der Vertragslaufzeit zurückbezahlt werden. Es gibt einige wenige Kreditgeber, die für eine solche vorzeitige Rückzahlung von Privatkrediten keine Vorfälligkeitsentschädigung berechnen. Bei den allermeisten Banken müssen die Kreditnehmer bei der vorzeitigen Kündigung, Ablösung und Rückzahlung eines Privatkredits aber eine Vorfälligkeitsentschädigung bezahlen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Renovieren, sanieren und modernisieren - So kommt man zu Geld
Geldanlagen im 4. Quartal 2024 – Fortsetzung der maßvollen globalen Konjunkturdynamik
Richtig versichert durch die Karnevalszeit

Bildnachweis

Mittwoch, 15. Januar 2025

Renovieren, sanieren und modernisieren - So kommt man zu Geld

 Sommerzeit ist Renovierungszeit. Gerade wenn man plant, die Heizung zu erneuern oder in Solarenergie zu investieren, ist der Sommer wie geschaffen dafür. Denn dann profitiert man von einer geringen Ausfallzeit der Heizung und spart gleich von Beginn der neuen Heizperiode an. Den Startschuss muss man jedoch schon früher legen, denn es gibt einiges zu organisieren und zu planen.

Modernisierung ergeben sich aus anderen Bedürfnissen oder dienen zum Werterhalt

Das Leben verändert sich stetig. Es gibt Zuwachs in der Familie, ein Kind zieht aus oder man macht sich Gedanken über altersgerechtes wohnen. Eine Modernisierung oder ein Umbau ab und zu auch nötig, um den Wert Ihrer Immobilie zu erhalten oder zu steigern. Aber auch wenn lediglich Schönheitsreparaturen anstehen, sind die warmen Tage dazu bestens geeignet. So dünsten beispielweise frisch gestrichene Räume oder neue Möbel besser aus, da aufgrund der milden Temperaturen lange gelüftet werden kann.

Bleibt nur die Frage: Wie das Vorhaben am besten finanzieren?

Als Immobilienkäufer empfiehlt sich ein Modernisierungsdarlehen, das direkt mit der Baufinanzierung abgeschlossen wird und eventuell mit einem Förderdarlehen der KfW-Bank oder einem Förderprogramm des Landes beziehungsweise der Kommune kombiniert werden kann. Der Vorteil daran ist, dass man so auch die aufwändigeren Umbauten mit niedrigen Zinsen finanziert. Durch die Einbeziehung von KfW-Förderdarlehen kann der Aufwand nochmals reduziert werden.

Diese Förderprogramme der KfW-Bank könnten interessant sein:

  • Wohneigentum: Die KfW-Bank unterstützt Sie beim Kauf oder Bau einer selbstgenutzten Immobilie
  • Energieeffizient bauen: Erfüllt Ihr gekauftes oder gebautes Eigenheim die Standards eines Effizienzhauses, bekommen Sie Fördermittel
  • Energieeffizient sanieren: Der Erwerb einer frisch sanierten Immobilie oder Ihre eigenen Maßnahmen zur energetischen Sanierung werden gefördert
  • Altersgerecht umbauen: Sie erhalten die KfW-Förderung auch für barrierereduzierende Umbauarbeiten oder beim Kauf eines altersgerechten Wohnraums

Wenn schon freie Grundschulden durch die bisherige Tilgung eines Darlehens zu Verfügung stehen, kann dieser Betrag als Sicherheit für eine Nachfinanzierung zinsgünstig genutzt werden. Jedoch geht dies im Regelfall nur bei der Bank, welche die Grundschuld eingetragen hat. Eine andere Bank akzeptiert meist den 2. Rang im Grundbuch nicht und wenn doch, dann gibt es erhebliche Zinsaufschläge.

Liegen die Renovierungskosten dagegen unter 50.000 Euro, so ist dies meist für Hypothekenbanken eine Finanzierungshöhe, die nicht finanziert wird. In diesem Fall ist man mit einem Modernisierungskredit einer Bausparkasse gut beraten. Diese Variante bietet attraktivere Konditionen als ein Ratenkredit und muss dazu nicht im Grundbuch eingetragen werden.

Beispiel für ein Modernisierungskredit mit einem Bausparvertrag

Mit den günstigen Modernisierungskredit einer Bausparkasse kann das Vorhaben besonders einfach und günstig verwirklicht werden. Mit einer Anfangsrate von nur 58 Euro kann man zum Beispiel über 25.000 Euro Renovierungsgeld verfügen.

Diese Vorteile haben Sie außerdem:

  • attraktive Sparzinsen und niedrige Darlehenszinsen
  • keine grundbuchliche Sicherung bei Darlehen bis 30.000 EUR für Arbeitnehmer
  • 100%ige Zinssicherheit und Schutz vor finanziellen Risiken möglich
  • Einbindung Ihrer vermögenswirksamen Leistungen in die Finanzierung möglich
  • kostenfreie Möglichkeit zur Sonderzahlung
  • auf Wunsch Konstante Rate über die gesamte Laufzeit
  • Nutzung staatlicher Förderungen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Nächstes Weihnachtsfest in den eigenen vier Wänden
Silvester – Welche Versicherung zahlt bei entstandenen Schäden
Fünf Schritte auf dem Weg zum passenden Ratenkredit

Bildnachweis

Montag, 18. März 2024

Erst- und Anschlussfinanzierung - Was ist dafür wichtig

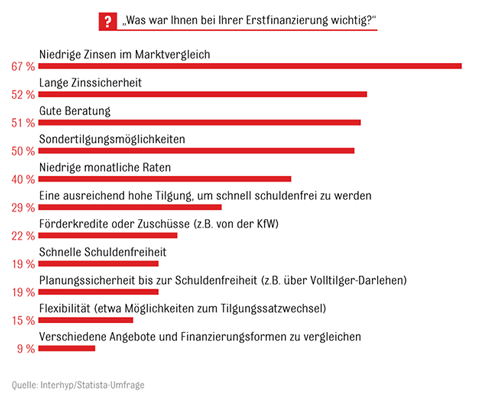
 Bei einer großen Umfrage der Interhyp Gruppe gemeinsam mit dem Statistikportal Statista wurde die "Baufinanzierungslandschaft-Deutschland" von unter die Lupe genommen. Es wurden insgesamt fast 3.300 Immobilienbesitzer zu ihrer Erst- und Anschlussfinanzierung befragt. Einige gewonnene Erkenntnisse sind für angehende Baufinanzierer oder Anschlussfinanzierer wichtige Anregungen. So zum Beispiel, wie sich die Ansprüche an eine Finanzierung im Laufe der Finanzierungsdauer verändern.

Planungssicherheit bis zur Schuldenfreiheit rückt in den Blickwinkel

Die Befragung von insgesamt fast 3.300 Immobilienbesitzern offenbarte interessante Gemeinsamkeiten – und Unterschiede: Während zum Beispiel bei der Erstfinanzierung eine lange Zinssicherheit für die Mehrheit von 52 Prozent eine wichtige Rolle spielte, war dieser Aspekt bei der Anschlussfinanzierung für nur noch 39 Prozent der Befragten von Bedeutung.

Gleichzeitig rückte der Aspekt der Planungssicherheit bis zu einer Schuldenfreiheit stärker in den Fokus. So war für 33 Prozent der Anschlussfinanzierer die Planungssicherheit bis zur Schuldenfreiheit wichtig, etwa über Volltilger-Darlehen, sowie für 39 Prozent eine höhere Tilgung, um schneller schuldenfrei zu sein. Dagegen setzten jedoch nur 29 Prozent der Erstfinanzierer auf eine ausreichend hohe Tilgung für eine schnelle Entschuldung. Und nur 19 Prozent waren der Auffassung, dass ihnen die Planungssicherheit bis zur Schuldenfreiheit, zum Beispiel über Volltilger-Darlehen, wichtig ist. Ebenfalls interessant ist, dass bei der Erstfinanzierung für immerhin 40 Prozent der Befragten niedrige monatliche Raten ein ausschlaggebendes Kriterium waren. Im Gegensatz dazu legten nur 26 Prozent der Anschlussfinanzierer Wert auf eine niedrigere monatliche Belastung.

Sondertilgungsmöglichkeiten nachgefragt

Eine Gemeinsamkeit bei Erst- und Anschlussfinanzierern zeigte sich in Bezug auf die Möglichkeit zur Sondertilgung. In jeweils der Hälfte der Fälle wurden Sondertilgungsmöglichkeiten als wesentlich erachtet. Bei dem Aspekt der Flexibilität, beispielsweise der Tilgungssatzwechsel, war dies jedoch nur für 15 Prozent der Befragten bei der Erstfinanzierung relevant und bei der Anschlussfinanzierung sogar nur für 11 Prozent. Dieser Unterschied ist nachvollziehbar: Ein Tilgungssatzwechsel, mit dem zum Beispiel auf wechselnde Einkommen reagiert werden kann, ist weniger bedeutsam, wenn die Restschuld bereits geringer ist und die Einkommensentwicklung besser beurteilt werden kann.

Darüber hinaus gibt es einen weiteren generellen Unterschied zwischen Erst- und Anschlussfinanzierern: Während 22 Prozent der Befragten Förderkredite und Zuschüsse bei der Erstfinanzierung als wichtig ansahen, war dieser Faktor für nur vier Prozent der Anschlussfinanzierer bedeutsam – was auch daran liegt, dass bei der Anschlussfinanzierung zumeist nur für die Modernisierung Fördermittel zur Verfügung stehen. Bemerkenswert ist eine weitere Gemeinsamkeit: Sowohl Erst- als auch Anschlussfinanzierer gaben an, dass neben günstigen Konditionen eine gute Beratung für sie das Allerwichtigste war. Beide Gruppen sagten aus, dass ihnen daran gelegen war, die für sie jeweils passendste Option zu finden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Progressionsvorbehalt - So beeinflussen steuerfreie Einkünfte die Steuerlast
ELTIF 2.0 – Neue Möglichkeiten für Kapitalanleger bei der Diversifikation des Portfolios
Start in die Fahrradsaison - Mit dem Rad sicher unterwegs

Bildnachweis

Quelle: Prohyp GmbH

Freitag, 2. Februar 2024

Baufinanzierung – Die Finanzierungsarten, Eignung und der Ablauf

 Wenn es um den Hausbau oder den Kauf von Wohneigentum geht, so sollte diese Entscheidung gut durchdacht sein. Ein wichtiger Eckpfeiler stellt dabei die Baufinanzierung dar. Hier gilt es zwischen verschiedenen Arten der Finanzierungsmöglichkeit zu unterschieden und die jeweils passende auszuwählen. Eine große Rolle spielt hierbei Eigenkapital, auch wenn manche Finanzierungsinstitute Vollfinanzierungen anbieten. Die Regel ist, dass 20 Prozent der Kosten mit Eigenkapital gestemmt werden. Der übrige Teil der Finanzierung kann auf verschiedene Weisen und in jeweils typischen Abläufen erfolgen.

Baufinanzierung - Die meist verwendeten Finanzierungsarten

Die gängigsten Arten der Baufinanzierung finden sich in:

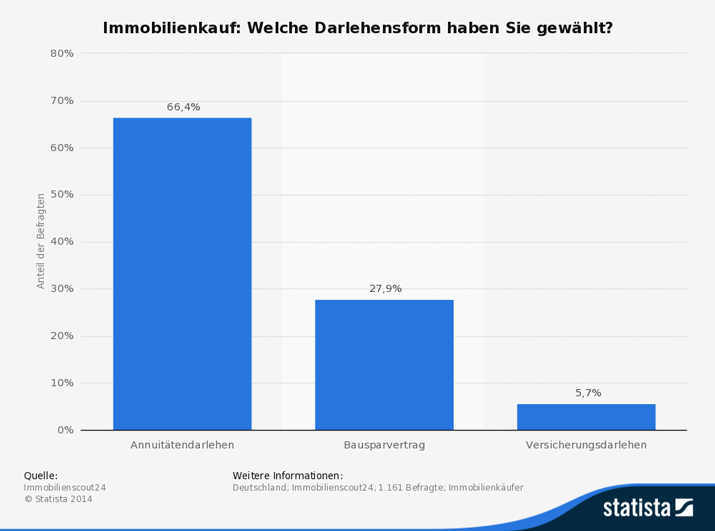
  • Annuitätendarlehen
  • Aktiendarlehen
  • Forwarddarlehen
  • Fördermittel (beispielsweise durch die KfW)

Diese Finanzierungsarten haben ihre je spezifischen Eigenschaften, Vorzüge und Nachteile. Mit dem Annuitätendarlehen finden Bauherren die gängigste Finanzierungsform. Dieses Darlehen sieht vor, dass Kreditnehmer einen konstanten jährlichen Beitrag zahlen. In Abhängigkeit der Vereinbarung wird der Zinssatz als variabel oder fest definiert. Das Darlehen wird in der Regel mit monatlichen Beiträgen abbezahlt. Die Regel ist, dass hierbei im ersten Jahr 1 Prozent der Tilgungssumme gezahlt wird, während in den folgenden Jahren ein konstanter Anstieg der Tilgungssumme erfolgt.

Mit dem Aktiendarlehen findet sich eine Darlehensform mit höherem Risiko aber gleichzeitig höheren Renditeaussichten. Hierbei handelt es sich um einen tilgungsfreien Kredit. Bauherren zahlen stattdessen monatlich in einen Aktienfonds ein. Entwickeln sich die Kurse positiv, kann die Kreditsumme bei Ende der Laufzeit zurückgezahlt werden.

Forwarddarlehen ermöglichen günstige Zinsen. Nach Ablauf einer Frist von höchstens fünf Jahren muss der Kredit im Anschluss finanziert werden. Das Geld kann abgerufen werden, sobald es für den Hausbau oder -kauf in Anspruch genommen wird.

Ebenso können Bauherren unter gewissen Umständen Fördermittel zum Bau oder Erwerb von Immobilien in Anspruch nehmen. Besonders der Bau energieeffizienter Häuser und Passivhäuser erfreut sich günstiger Konditionen. Dies gilt auch für den Bau von Heizungsanlagen, die regenerative Energien nutzen. Fördermittel stellt die Kreditanstalt für Wiederaufbau (KfW) zur Verfügung. Sie gewährt auch zinsgünstige Darlehen und Zuschüsse bei Investitionen in Energiesparmaßnahmen bei Modernisierungs- und Renovierungsarbeiten. Daneben bieten auch viele Bundesländer Fördermittel beim Immobilienerwerb an.

Der Ablauf einer Baufinanzierung

Im Vorfeld der Entscheidung für eine Immobilie oder eine Baufinanzierung sollten sich Bauherren oder Kaufinteressenten darüber im Klaren sein, welche Art von Immobilie gesucht wird. Dies ist in erster Linie vom zur Verfügung stehenden Budget abhängig. Eine wichtige Rolle spielt hierbei das Eigenkapital. Im Rahmen eines Kassensturzes können Bauherren ermitteln, wie viel Eigenkapital insgesamt zur Verfügung steht. Dazu zählen neben Barvermögen auch Positionen wie Versicherungen (etwa Lebensversicherungen), Bausparverträge, Arbeitgeberdarlehen und Verwandtendarlehen sowie Wertpapiere.

Unabhängig von der Höhe des verfügbaren Eigenkapitals sollte dieses jedoch nicht vollständig investiert werden. Es empfiehlt sich im Sinne eines ausgewogenen Finanzportfolios ein gewisses Sicherheitspolster zu behalten. Zur Baufinanzierung können verschiedene Baufinanzierer in Anspruch genommen werden. Hierzu gehören:

  • Banken
  • Sparkassen
  • Bausparkassen
  • Lebensversicherer
  • manche Pensionskassen

Was die Frage der Höhe der Finanzierungssumme betrifft, richtet diese sich neben dem verfügbaren Eigenkapital nach der Rate der Baufinanzierung sowie nach dem Beleihungswert.

Der Beleihungswert bei der Baufinanzierung

Der Beleihungswert ist grundsätzlich abhängig von Faktoren wie Zustand und Lage des Objekts. Er steht nicht im Zusammenhang mit den gegenwärtigen Marktpreisen. Diese schwankenden Preise werden indes im so genannten Verkehrswert berücksichtigt. Die Frage nach dem Beleihungswert einer Immobilie wird grundsätzlich von Gutachtern oder Banken beantwortet. Üblich sind bei Baufinanzierungen der Banken bis zu 80 Prozent des Beleihungswertes. Ebenso verhält es sich mit Bausparkassen. Versicherungen übernehmen nur die Finanzierung von bis zu 50 Prozent des Beleihungswerts übernehmen. Damit hängt das benötigte Eigenkapital auch von der Art der Baufinanzierung ab.

Fazit

Finanzierungsmöglichkeiten und Förderoptionen für Bau- oder Kaufvorhaben von Immobilien sind zahlreich. Unabhängig davon für welche Finanzierungsvariante sich Bauherren oder Kaufinteressenten entscheiden, ist ein umfassender Vergleich verschiedener Anbieter und ihrer Konditionen sinnvoll. Besonders wichtig ist es, vorab die Frage zu klären, wie viel Eigenkapital zur Verfügung steht und wie hoch das Darlehen sein darf, um es ohne zu starke finanzielle Einbußen tilgen zu können.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Verbraucherschlichtung - Einigung statt Klage mit der außergerichtlichen Streitbeilegung
Unfälle und Schäden beim Karneval – So ist man richtig versichert
Smart Home - Für die Wohngebäude- und Hausratversicherung bringt dies Veränderungen mit sich

Bildnachweis


Mittwoch, 18. Oktober 2023

Bei Kredit- und Konditionenanfragen - Durch schufaneutrale Anfrage die Kreditwürdigkeit erhalten

 Wenn man einen Kredit aufnehmen möchte, dann muss sich der Interessent zuerst einer Bonitätsprüfung beim Finanzierungsinstitut unterziehen. Was ist aber, wenn man sich nur über die Konditionen einer Kreditaufnahme informieren möchte? In diesem Fall eine Kreditanfrage zu starten, kann schnell zum Verhängnis werden. Denn bei jeder Kreditanfrage werden die persönlichen Daten des Antragstellers gespeichert, außerdem wird bei der Schufa eine Anfrage nach der Kreditwürdigkeit gestellt. Leider kann eine solche Anfrage zur Folge haben, dass sich die Bonität des Antragstellers verschlechtert und ihm ein Kredit verweigert wird. Derart negativen Weichenstellungen kann man jedoch direkt entgegenwirken, indem man eine schufaneutrale Kreditanfrage stellt.

Was ist eine schufaneutrale Kreditanfrage?

Eine schufaneutrale Kreditanfrage ist nichts anderes als eine Konditionenanfrage. Dabei erkundet sich eine Person bei einer Bank über die Konditionen bei einer Kreditaufnahme. Diese Anfrage ist unverbindlich und bedarf deshalb keiner Schufa-Auskunft. Es ist besonders wichtig, dass die Konditionenanfrage schufaneutral bleibt, damit der Score des Antragstellers dadurch nicht beeinträchtigt wird. Der Score ist ein Indiz, dass es Banken ermöglicht, den Kunden nach seiner Bonität zu bewerten. Ein niedriger Schufa-Score kann zu Problemen bei der Kreditaufnahme oder bei der Wohnungssuche führen. Obwohl auch bei einer einfachen Konditionenanfrage ein Eintrag bei der Schufa erfolgt, ist diese nur für Sie einsehbar und hat somit keine Auswirkungen auf Ihre Bonität und Ihren Schufa-Score.

Was passiert bei einer Kreditanfrage?

Egal wie groß oder klein der Kredit ist - bei jeder Kreditanfrage müssen Sie verschiedene Dokumente vorlegen, um Ihre Kreditwürdigkeit nachzuweisen. Dazu gehören Gehaltsnachweise und Beleihungsunterlagen, sofern diese vorhanden sind. Ihre Daten werden zehn Tage lang in einer Datenbank gespeichert, auf die sämtliche Banken Zugriff haben. Außerdem holt die Bank auch bei der Schufa Informationen über Ihre Bonität ein.

Vorteile einer schufaneutralen Kreditanfrage

Wenn Sie erst einmal stöbern möchten, bevor Sie sich dazu entscheiden, einen Kredit aufzunehmen, sollten Sie sich auf jeden Fall für eine Konditionenanfrage entscheiden, denn diese erfolgt schufaneutral, unverbindlich und anonym. So können Sie sich einen umfassenden Überblick über die verschiedenen Angebote verschaffen und sich das Kreditangebot aussuchen, das am besten zu Ihnen passt.

So gelangen Sie problemlos zu einem Kredit

Fangen Sie am besten damit an, verschiedene Kreditangebote auf einem Online-Portal zu vergleichen. Stellen Sie eine Konditionenanfrage, indem Sie die Kreditsumme und die gewünschte Laufzeit eingeben, prüfen Sie die Konditionen einzelner Anbieter und starten Sie dann Ihre Kreditanfrage. Wenn Ihre Bonität zu wünschen übrig lässt, kann es von Vorteil sein, sich die Kreditangebote von Privatanbietern anzusehen. Zwar muss bei Privatkrediten mit höheren Zinssätzen gerechnet werden, im Gegenzug kann in der Regel sogar bei einer geringen Kreditwürdigkeit ein Kredit über private Kreditvermittler aufgenommen werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Vorsicht beim Herbstlaub - Regelmäßig räumen und Schutz vor Haftungsansprüchen
KfW – Erhöhung der Einkommensgrenze im Programm Wohneigentum für Familien 300
Fünf Schritte auf dem Weg zum passenden Ratenkredit

Bildnachweis