Wer seinen eigenen Strom produzieren möchte, der kam in der
Vergangenheit an einer Photovoltaikanlage nicht vorbei. Bisher waren
Photovoltaikanlagen vor allem für Hauseigentümer interessant. Nun können
auch Mieter und Wohnungsbesitzer mit kleinen Solaranlagen für den
Balkon unabhängig Strom produzieren und damit Geld sparen und Ressourcen
schonen. Ob als Solarpaneele, welche zugleich auch als
Balkonsichtschutz fungieren, montiert auf dem Garagendach oder mobil im
Garten als Stecker im Gartenbeet - die kleinen Balkonkraftwerke sind
schnell montiert und steckerfertig ans Hausstromnetz anschließbar.
Durch die mobilen Balkonsolaranlagen ist es nun beispielsweise auch
Mietern in Mehrfamilienhäusern möglich, zumindest einen kleinen Teil des
Energiebedarfs selbst abzudecken.
Wer selbst Strom erzeugen möchte, muss sich auch mit dem passenden Versicherungsschutz beschäftigen
Für
Photovoltaikanlagen-Betreiber, bei denen die Anlage fest mit dem
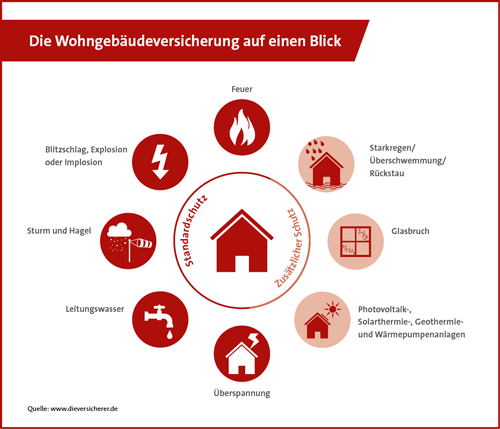
Gebäude verbunden ist, kann der Versicherungsschutz über die
Gebäudeversicherung oder über eine spezielle Photovoltaikversicherung
gewährleistet werden. Bei den mobilen Balkonkraftwerken sieht die
Sachlage anders aus, den diese gehören zu den mobilen Gegenständen im
Haus und gehören deshalb zur Hausratversicherung. Eigentümer einer
Immobilie können den Versicherungsschutz einer Balkon-Solaranlage bzw.
einer mobilen Anlage auch über die Wohngebäudeversicherung regeln, wenn
die Solaranlage außen fest am Gebäude angebracht ist und dem
versicherten Gebäude (Gebäudezubehör) dienen. Mieter haben keinen Zugang
zur Gebäudeversicherung des Wohnhauses und können nur die Möglichkeit
nutzen, dass mobile Balkonkraftwerk entweder mit einer speziellen
Photovoltaikversicherung oder über die Hausratversicherung zu
versichern.

Erste
Versicherer bieten dafür inzwischen einen entsprechenden
Versicherungsschutz für die Balkon-Solaranlage im Rahmen der
Hausratversicherung an, wenn die Solaranlage ausschließlich der
versicherten Wohnung dient. Dann gelten auch die im Vertrag vereinbarten
Gefahren, inklusive von Sturm- und Hagelschäden. Voraussetzung ist
dabei eine sach- und fachgerecht montierte Solaranlage, z.B. an der
Außenseite des Balkons oder der Terrasse. Auch beim Haftpflichtschutz
können Mieter inzwischen im Rahmen der Privathaftpflichtversicherung
über den nötigen Versicherungsschutz verfügen. Dabei wird Risiko der
Einspeisung in das Stromnetz ebenfalls mitversichert. Daher ist Mietern
zu empfehlen, bei ihrem Hausrat- und Haftpflichtversicherer
nachzufragen, ob die mobile Solaranlage im bestehenden Vertrag,
beispielsweise durch Zusatzbausteine mit eingeschlossen werden kann.
Anderenfalls sollte man den Hausrat- und Haftpflichtversicherer zur
nächsten Fälligkeit wechseln, um an den entsprechenden
Versicherungsschutz zu gelangen. In jedem Fall sollte man sich vom
Versicherer die konkrete Abdeckung bestätigen lassen.
Welcher Versicherungsschutz sollte für Balkonkraftwerke vorhanden sein
Für
Schäden gegenüber Dritten tritt die Haftpflichtversicherung ein. Wird
beispielsweise ein Solarpaneel durch Sturm vom Balkon gerissen und
stürzt auf das Nachbargrundstück, können Personen- oder Sachschäden
entstehen. Auch Schäden, welche durch das Einspeisen von Strom in das
öffentliche Netz entstehen, sollten mitversichert sein. Bei Schäden am
eigenen Hab und Gut, fallen die mobilen Kraftwerke grundsätzlich im
Rahmen der Außenversicherung in den Bereich der Hausratversicherung.
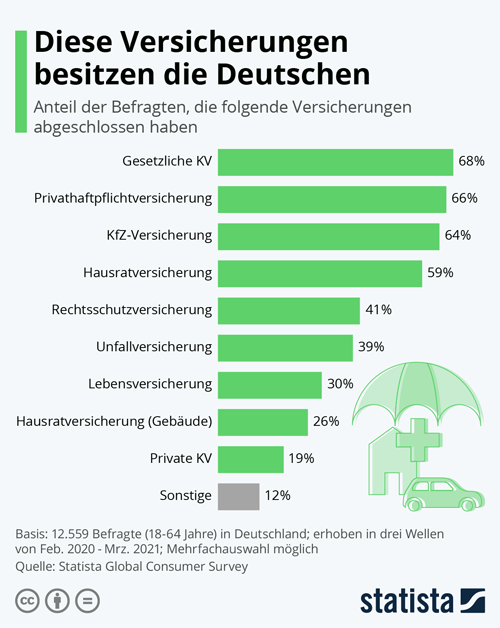
Dort sind Balkonsolaranlagen typischerweise vor Gefahren wie Brand,
Sturm, Hagel, Leitungswasser und Einbruchdiebstahl versichert. Jedoch in
einem geringeren Umfang - meist nur zehn Prozent der Versicherungssumme
- als der Hausrat, welcher sich innerhalb der Wohnung befindet. Hier
sollte man entsprechend Rücksprache mit dem entsprechenden Versicherer
halten. Wer ganz sichergehen möchte, kann auch gezielt spezielle
Balkon-Solarversicherungen abschließen, die mittlerweile von manchen
Versicherer angeboten werden.
Warum welcher Versicherungsschutz wichtig ist:
- Haftpflichtversicherung
Für
Schäden, welche durch den Besitz, Gebrauch oder die Unterhaltung einer
Solaranlage bei Dritten verursacht wird, ist ein
Haftpflichtversicherungsschutz anzuraten. Wird der produzierte Strom nur
für den eigenen privaten Bedarf genutzt und nicht ins öffentliche
Stromnetz eingespeist, ist die gesetzliche Haftpflicht über die
Privathaftpflichtversicherung mitversichert. Zur Sicherheit sollte in
jedem Fall mit dem Versicherer geklärt werden, ob Schäden durch die
mobile Solaranlage über die Private Haftpflichtversicherung auch
tatsächlich versichert ist. - Hausratversicherung
Bei
einer vorhandenen Hausratversicherung kann in einem gewissem Umfang ein
Versicherungsschutz bestehen. Für Anlagen, die von Mietern oder
Wohnungseigentümern angeschaffte und installierte Anlagen, die jederzeit
wieder abmontiert werden können, gehören zum Hausrat. Über die in der
Hausratversicherung integrierte Außenversicherung besteht somit Schutz
auch für solche Anlagen. Es ist allerdings zu beachten, dass der
Außenversicherungsschutz im Hinblick auf die versicherten Gefahren
(insbesondere Einbruchdiebstahl, Raub, Naturgefahren) wie auch die
abgesicherten Summen in den allermeisten Tarifen stark reduziert ist.
- Elektronikversicherung
Mit
einer Elektronikversicherung können Schäden an der Solaranlage
abgesichert werden. Dabei werden die im Versicherungsvertrag
bezeichneten elektrotechnischen und elektronischen Anlagen und Geräte
oder Bauteile versichert. Meist unter anderem gegen- Beschädigungen oder Zerstörungen
- Diebstahl, Einbruchdiebstahl, Raub oder Plünderung
- Sachschäden durch Bedienungsfehler
- Konstruktions-, Material- oder Ausführungsfehler
- Kurzschluss, Überstrom oder Überspannung
- Brand, Blitzschlag, Explosion, Sturmschäden
Außerdem
leistet die Elektronikversicherung auch bei notwendigen Reparaturkosten
oder bei einem Totalschaden ggf. die Wiederbeschaffung zum Neuwert.
- Rechtsschutz
Für
Streitigkeiten aus der Anschaffung, der Installation und dem Betrieb
der Anlage kann innerhalb des Privatrechtsschutzes die Leistungsart
Photovoltaik-Rechtsschutz mit eingeschlossen werden. Bei älteren
Verträgen sollte man seinen Vertrag entsprechend überprüfen. Wobei kein
Versicherungsschutz besteht, wenn der Rechtsstreit in ursächlichem
Zusammenhang mit der Errichtung des Gebäudes steht
(Baurisikoausschluss). Für Mieter und Wohnungseigentümer wird ergänzend
der Rechtsschutz für selbstgenutzte Immobilien empfohlen, da hier
mögliche Auseinandersetzungen mit dem Vermieter, anderen
Wohnungseigentümern oder Nachbarn umfasst sind.
Da
Balkonkraftwerke keine Vergütung für die Einspeisung in das Stromnetz
erzielen, gibt es für Betreiber auch keinen Einkommensausfall, der
erstattet werden muss. Von daher benötigt man keine
Balkon-Solaranlagen-Versicherung oder auch Ertragsausfallversicherung.
Der Schutz der Photovoltaikmodule ist in der Regel in der Hausrat- und
Privat-Haftpflichtversicherung enthalten. Deshalb sollte man hier seine
bestehenden Verträge überprüfen und notfalls zu einem Anbieter wechseln,
der den entsprechenden Versicherungsschutz mit anbietet.
Photovoltaikversicherung - Wer braucht diese und was bringt diese
Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit der Geldanlage für ein gutes Klima sorgen
Grundsteuerbescheid gut prüfen und bei Unstimmigkeiten Widerspruch einlegen
Photovoltaikanlagen - Für kleinere Anlagen wird der Betrieb jetzt einfacher und günstiger
Bildnachweis