Mittwoch, 26. Januar 2022

Krankenkassenbeiträge erneut gestiegen - Jetzt handeln und sparen!

 Sicherlich haben Sie die zahlreichen Medienberichte zur teils deutlichen Anhebung der Zusatzbeiträge zur gesetzlichen Krankenversicherung verfolgt. Der durchschnittliche Zusatzbeitrag liegt 2022 bei 1,3 Prozent, was einem Gesamtbeitragssatz von 15,9 Prozent entspricht. Allerdings haben einige Kassen die Beiträge auch deutlich stärker angehoben und liegen bei einem Gesamtbeitragssatz von über 16 Prozent.

Mit GKV-Beitragsrechner das Sparpotential einfach ermitteln

Da der Versicherte die Zusatzbeiträge komplett aus der eigenen Tasche bezahlen muss, führt die Anhebung der Zusatzbeiträge in Abhängigkeit vom Einkommen zu direkten monatlichen Einbußen. Durch den Wechsel zu einer günstigeren Krankenkasse sind deshalb Beitragsersparnisse von über 30 Euro pro Monat möglich. Die folgende Grafik bietet Berechnungsbeispiele mit den möglichen Ersparnissen.
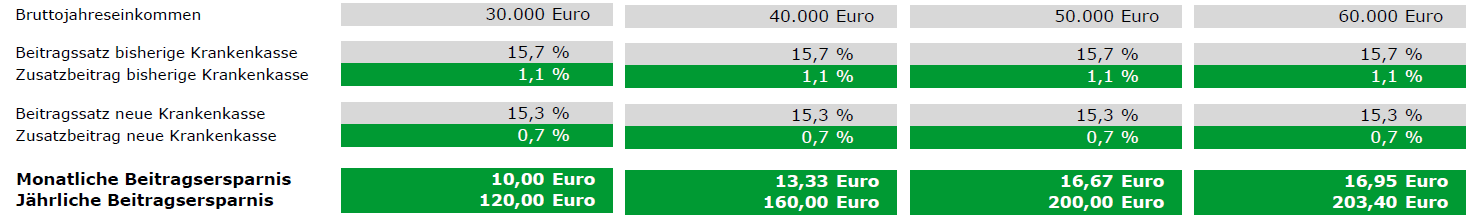

Zum gesetzlich festgelegten Beitragssatz von 14,6 Prozent, zahlen Sie einen Zusatzbeitrag, den jede gesetzliche Krankenkasse individuell festlegt. Durchschnittlich erhöht sich der Zusatzbeitrag um 0,2 Prozent. Diverse Krankenkassen erhöhen den Zusatzbeitrag aber noch deutlich stärker. Da die Leistungen der gesetzlichen Krankenkassen im Sozialgesetzbuch geregelt und somit nahezu identisch sind, kostet Sie Ihre Mitgliedschaft in einer „teuren Kasse“ jeden Monat bares Geld! In Abhängigkeit von Ihrem Einkommen ist eine monatliche Ersparnis von über 30 Euro möglich. Und das geht alles ganz unbürokratisch und ohne Risiko.

Sonderkündigungsrecht gilt nur im Monat der Erhöhung

Bei einer Erhöhung des Zusatzbeitrages besteht ein Sonderkündigungsrecht. Innerhalb des Monats, in dem der neue Beitragssatz erstmalig gilt, kann der Versicherte außerordentlich mit einer Frist von zwei vollen Monaten kündigen. Die Mitgliedschaft bei der neuen Kasse beginnt dann zum 1. April, wenn die Erhöhung zum 1. Januar gilt.


Achtung: Ausnahme bei freiwillig Versicherten

Wenn man freiwillig gesetzlich krankenversichert ist und einen Wahltarif mit Krankengeld hat, dann kann im Regelfall nicht vom dem Sonderkündigungsrecht Gebrauch gemacht werden und auch nicht bereits nach 12 Monaten Mitgliedschaft kündigen. Man ist dann in der Regel 3 Jahre an diesen Tarif gebunden. Dies ist besonders für Selbständige, die freiwillig versichert sind, relevant.

Für die Kündigung können Sie hier ein Musterkündigungsschreiben herunterladen

Jetzt hier die Krankenkasse vergleichen und sparen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Autoversicherung - Sonderkündigungsrecht prüfen wenn die Wechselfrist verpasst wurde
Versicherungen kündigen – Tipps zu Fristen, Formulierungen und auf was man sonst noch achten sollte
Sozialversicherungsausweis - Mit der ersten versicherungspflichtigen Tätigkeit kommt dieser automatisch

Bildnachweis

Donnerstag, 23. Dezember 2021

Autoversicherung - Sonderkündigungsrecht prüfen wenn die Wechselfrist verpasst wurde

Hat man die Wechselfrist im November bei seiner Kfz-Versicherung verpasst oder die Beitragsrechnung ist erst im Laufe des Novembers eingetroffen, kann unter bestimmten Voraussetzungen auch nach dem 30.11. der Altvertrag gekündigt werden, um zu einem anderen Autoversicherer zu wechseln. Möglich macht dies ein Sonderkündigungsrecht, dass unter bestimmten Voraussetzungen anwendbar ist. Wichtig: Die Kündigungsfrist beträgt nur 1 Monat nach Erhalt der Beitragsrechnung, welche die Erhöhung enthält.

Das Sonderkündigungsrecht kann genutzt werden, wenn:

  • ein höherer Versicherungsbeitrag durch z. B. die Änderung der Typ- oder Regionalklasse oder
  • eine allgemeine Tarifanpassung und damit verbundene Preiserhöhung erfolgt ist.

Sonderkündigungsrecht bei Beitragserhöhung aufgrund neuer Typklasse

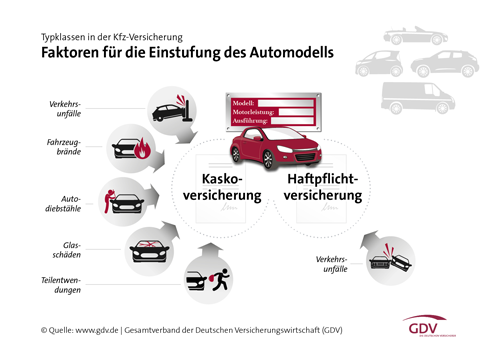
Jedes Jahr im Herbst gibt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) eine Empfehlung zur Einstufung der Typklassen aufgrund der Unfallhäufigkeit der jeweiligen Kfz-Typklassen. Die Versicherungen folgen meist diesem unverbindlichen Strukturierungsvorschlag. Führt die Neueinstufung der Typklasse zu einer Beitragserhöhung, so hat man ein außerordentliches Kündigungsrecht. Die Einstufung der Typklasse kann man direkt aus der Beitragsrechnung entnehmen.

Sonderkündigungsrecht bei Beitragserhöhung durch neue Regionalklasse

Die Wohnorte der Versicherungsnehmer sind in Regionalklassen aufgeteilt, die sich an der Unfallhäufigkeit, dem Fahrverhalten, den Straßenverhältnissen des Zulassungsorts etc. der letzten 5 Jahre orientieren. Ähnliche Zulassungsorte werden in Regionalklassen zusammengefasst. Diese werden einmal jährlich vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) geprüft, aktualisiert und gegebenenfalls neu eingeteilt. Ändert sich die Regionalklasse aufgrund einer Neustrukturierung seitens der Versicherung, so besteht die Möglichkeit einer Sonderkündigung der Kfz-Versicherung, soweit die Neueinstufung der Regionalklasse zu einer Beitragserhöhung geführt hat.

Wie lange gilt das Sonderkündigungsrecht?

Das Sonderkündigungsrecht gilt einen Monat ab Rechnungseingang beim Kunden. Wer die Beitragsrechnung beispielsweise am 30. November erhielt, hat also Zeit bis Ende Dezember. Das Sonderkündigungsrecht greift bereits, wenn sich nur ein Vertragsbestandteil erhöht. Dies gilt auch, wenn dem Kfz-Versicherer an der teureren Prämie keine Schuld trifft, da es durch die Einstufung in eine teurere Regional- oder Typklasse zu einem Preisanstieg kommt.

Besteht die Gefahr, dass man durch den späteren Wechsel ohne Versicherungsschutz dasteht?

Auch wenn am ersten Januar noch kein neuer Vertrag des künftigen Kfz-Versicherers vorliegt, müssen Sie keine Nachteile fürchten. Der neue Kfz-Versicherer verschickt nach Antragseingang vorab eine Bestätigung, dass der Vertrag eingegangen ist und angenommen wurde. Es besteht dann auch der volle Versicherungsschutz. Weiterhin sorgt der neue Kfz-Versicherer dafür, dass die zuständige Zulassungsstelle eine gültige eVB bekommt, mit der der Nachweis für die Haftpflichtversicherungspflicht bestätigt wird.

Jetzt hier die Kfz-Versicherung vergleichen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Im Herbst auf nasses Laub auf den Straßen achten
Versicherungen kündigen – Tipps zu Fristen, Formulierungen und auf was man sonst noch achten sollte
Mit dem europäischem Unfallbericht Streitigkeiten vermeiden

Bildnachweis

Freitag, 19. November 2021

Autoversicherung - Wechseln ist sinnvoll und kleingedrucktes zu beachten ist angeraten

 Für wechselwillige Autobesitzer mit Kfz-Versicherungen ist der 30. November alle Jahre wieder der entscheidende Stichtag. Wenn bis zu diesem Datum die Kündigung beim bisherigen Anbieter ein geht, dann kann man sich für das nächste Jahr einen neuen Versicherer suchen. Nach dieser Frist gelingt das nur noch, wenn der bisherige Anbieter den Beitrag angehoben hat, ein Unfall passiert oder der Wagen verkauft wird.

Ein Beitragsvergleich ist jedes Jahr zu empfehlen

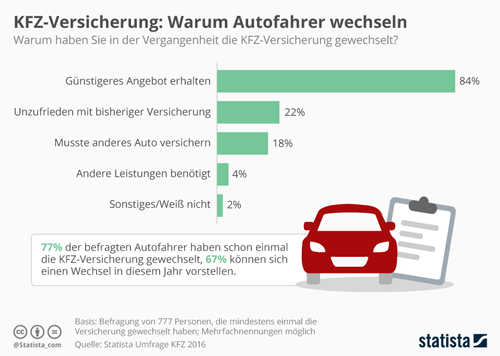
Ein Wechsel könnte aktuell mehr lohnen als früher, denn die Kfz-Versicherer werden im Jahr 2020 vor allem die Beiträge für Bestandskunden erhöhen. Neukunden können indes häufig eine viel preiswertere Absicherung bekommen. Wer seinen bisherigen Autoversicherer kündigen möchte, um zu einem anderen Anbieter zu wechseln, sollte jedoch nicht nur auf den Preis, sondern auch auf die dahinterstehenden Leistungen achten. Denn der Preis allein ist nicht alles. Entscheidend ist das Preis-Leistungsverhältnis des Vertrages, bzw. Angebots. 

Bedingungen im Kfz-Versicherungstarif auch vergleichen

Hilfe bei der Einschätzung der Leistungen bieten nur gute Vergleichsprogramme, aus denen man entnehmen kann, wie gut die Bedingungen in Relation zum aufgerufenen Beitrag sind. Bei den Leistungsinhalten gibt es deutliche Fortschritte. Leistungsmerkmale, die früher nur für Spitzentarife galten, sind mittlerweile in der Mitte des Marktes angekommen. Beispiel "Zusammenstoß mit Tieren": Im Rahmen der Teilkaskoversicherung wurde früher in der Regel nur nach einem Zusammenstoß mit Haarwild gezahlt. Heute umfasst der Versicherungsschutz fast flächendeckend auch Unfälle mit Rehböcken, Hasen, Fasanen oder auch Hausschweinen. Als Nachweis für eine besondere Tarifqualität hat die Tierklausel deshalb mittlerweile ausgedient. Allerdings sollte man beachten, dass es innerhalb einer Bewertungs-Klasse auch noch deutliche Unterschiede im Kleingedruckten geben kann. Beispiel: Für Folgeschäden von Tierbissen am Fahrzeug bewegen sich die Sublimits zwischen 3.000 Euro und 10.000 Euro.

Auf verbesserte Tarife beim bestehenden Versicherer achten

Die Versicherer informieren ihre bestehenden Kunden allerdings nicht darüber, wenn ein neu kalkulierter Tarif günstiger ist. Über einen Kfz-Versicherungsvergleich kann man auch heraus finden, ob der aktuelle Kfz-Versicherer einen günstigeren Beitrag bei den gleichen Leistungsbedingungen anbieten. Hier kann man dann unkonventionell mit der Angabe des aktuellen Kilometerstandes wechseln und hat weiter die bewerten Leistungen. Diese Vorgehensweise hat den Vorteil, dass man weiterhin beim gleichen Versicherer bleibt. Denn bei einem Schadenfall kann dies nützlich sein. Die Versicherer überprüfen ihre Kunden auch bei der Höhe der Schadenquote. Hat man nach kurzer Zeit 2 - 3 Schäden, dazu vielleicht noch mit größeren Regulierungsbeträgen, lässt das Kündigungsschreiben vom Versicherer nicht lange auf sich warten. Je länger man bei einem Versicherer Schadenfrei ist, um so besser wird das Verhältnis zwischen gezahlten Beiträgen und eventuellen Schadenaufwendungen.

Hier kommen Sie zum Kfz-Vergleichsrechner.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Neuer Bußgeldkatalog 2021 - Diese Änderungen und Neuerungen gibt es
Das jährliche Wechselfieber bei der Kfz-Versicherung hat begonnen
Winterreifenpflicht im europäischen Ausland

Bildnachweis

Dienstag, 9. November 2021

Bei der Autoversicherung kann kräftig gespart werden

 Mit fast 124 Millionen Verträgen ist die Kraftfahrtversicherung ist bei den Versicherern die größte Sparte gemessen an den Beitragseinnahmen. Doch Autoversicherung ist nicht gleich Autoversicherung. Unter den Kfz-Versicherern wird Jahr für Jahr mit harten Bandagen darum gekämpft, einen Anteil an diesem großen Kuchen zu bekommen. Dies ist zum Vorteil für die Autofahrer, bei denen sich alljährlich im Herbst das Wechselfieber breit macht. Wenn Sie bis zum 30. November ihre bestehende Kfz-Versicherung überprüfen und bei einem günstigerem Ergebnis zu einem anderen Anbieter umsteigen, können Sie kräftig sparen.

Bis zu 850 Euro bei der Kfz-Versicherung sparen

Die Angebote der Kfz-Versicherungen werden für Sie aus über 300 Tarifen individuell berechnet. Und das lohnt sich, denn es gibt bei den Tarifen erhebliche Preisunterschiede. So beläuft sich die Differenz zwischen dem teuersten und günstigsten untersuchten Angebot auf ca. 850 Euro. Früher war die Versicherungsprämie hauptsächlich davon abhängig, welches Auto man fuhr. Der Fahrer eines Kleinwagens war mit seinem Beitrag in der Regel günstiger als der Fahrer einer Luxuskarosse. Das hat sich mittlerweile gewandelt, den heute spielt der Faktor Mensch bei der Kalkulation der Prämienhöhe eine viel größere Rolle als etwa die Typ- oder Regionalklasse. Bei der Haftpflicht- und Kaskoversicherung sind es teilweise mittlerweile bis zu 50 persönliche Merkmale, die für Rabatte sorgen.

Auf ein gutes Preis-/ Leistungsverhältnis achten

Der Otto-Normalverbraucher hat bei den ganzen Rabatt- und Tarifvariationen längst den Überblick verloren. Deshalb ist es vor dem Wechsel ratsam, sich auch die Leistungsbedingungen genau durchzulesen und nicht nur auf den Beitrag zu achten. Um unter den unzähligen Kfz-Versicherungsvarianten den günstigsten Tarif zu finden, hilft nur noch ein Kfz-Vergleichsrechner. Der Kfz-Vergleichsrechner ermöglicht nach Eingabe einiger Daten und individueller Wünsche eine schnelle Suche nach dem günstigsten Tarif unter allen Top-Versicherungsgesellschaften in Deutschland. Gleichzeitig kann man auch die Leistungen der einzelnen Versicherer miteinander vergleichen und so für sich ein passendes Preis- und Leistungspaket herausfinden.

In vier Schritten zum Kfz-Versicherungswechsel

  1. Die Möglichkeiten für einen Wechsel beachten
    Bei einer Kfz-Versicherung beträgt die Kündigungsfrist immer einen Monat bis zum Ablauf des bestehenden Vertrages. Im Regelfall ist dies der 30.11. eines jeden Jahres. Der Vertrag kann aber auch bei einzelnen Versicherern unterjährig sein. Eine weitere Möglichkeit für den Wechsel der Kfz-Versicherung besteht bei einem Fahrzeugwechsel oder Umzug, bei dem das Kennzeichen gewechselt wird. Auch nach einem Schadensfall haben Sie das Recht, den Anbieter für die Kfz-Versicherung zu wechseln. Allerdings geht dies nur innerhalb von einem Monat, nachdem der Kfz-Versicherer Ihnen die Entscheidung zur Schadensregulierung mitgeteilt hat.
  2. Angebote der verschieden Versicherungen vergleichen
    Um einen guten Marktüberblick zu bekommen, vergleichen Sie Service, Preise und Leistungen der Kfz-Versicherer einfach mit einem Tarifvergleichsrechner. Der Kfz-Tarifrechner listet die Kfz-Tarife aufsteigend nach dem Preis auf. Bei einer Vertragsumstellung sparen Sie oft mehrere hundert Euro im Jahr.
  3. Den neuen Kfz-Versicherungsvertrag abschließen
    Prinzipiell können wir Ihnen nur raten, die bisherige Versicherung erst zu kündigen, wenn Sie eine Bestätigung des neuen Kfz-Versicherers vorliegen haben. So wird gewährleistet, dass der Antrag mit den im Vergleich berechneten Beiträgen weiterbearbeitet wird. Der volle Kfz-Versicherungsschutz gilt, sobald Sie den ersten fälligen Kfz-Versicherungsbeitrag bezahlt haben.
  4. Die bisherige Kfz-Versicherung kündigen
    Jetzt ist nur noch die Kündigung der alten Kfz-Versicherung offen. Auch dies kann rasch erledigt werden. Zum einen ein formloses Kündigungsschreiben aufsetzen und zum anderen dieses fristgerecht abschicken. Verschicken Sie das Kündigungsschreiben postalisch oder per Fax und nicht per E-Mail. Bei einem Einschreiben mit Rückschein bestätigt Ihnen die Kfz-Versicherung den Erhalt mit Datum und Unterschrift des Empfängers. Bei dem Versand per Fax, haben Sie den Sendebericht als Beleg für den termingerechten Versand der Kündigung. Gerne stellen wir Ihnen unseren kostenlosen Muster-Kündigungsbrief als pdf-Datei zur Verfügung. Einfach ausfüllen, ausdrucken, unterschreiben, eintüten und abschicken oder faxen!

Muster-Kündigungsbrief

Jetzt hier die Kfz-Versicherung vergleichen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Kfz-Fahrerschutz - Mit dem Auto sorgenfrei unterwegs
Verjährung des Schadensfreiheitsrabattes
Falschangaben bei der Kfz-Versicherung können teuer werden

Bildnachweis

Mittwoch, 3. November 2021

Die größten Fallen bei einer Baufinanzierung

Vor der Finanzierung des Eigenheimes steht die realistische Planung. Sehr schnell werden günstige Angebote, lockende Finanzierungsmöglichkeiten oder Schnäppchen zur Schuldenfalle. Bauherren und Immobilienkäufer stehen bei einer mangelhaften Finanzierung meist vor unlösbaren Problemen. Um diese zu umgehen sollte man sich Schritt für Schritt der Eigenheimfinanzierung nähern.

Zuerst sollte das Eigenkapital ermittelt werden

Wie viel Geld steht nach Abzug aller regelmäßigen Ausgaben zur Verfügung? Wie viel Eigenkapital kann jetzt und in Zukunft eingebracht werden? Als Faustformel gilt, dass 25 - 30 Prozent der Finanzierungssumme aus eigenen Mitteln bestritten werden sollten. Die Darlehenssumme muss exakt berechnet werden. Hier sollten alle anfallenden Kosten wie Grundbucheinträge, Schätzkosten, Bearbeitungsgebühren und auch Bereitstellungszinsen eingerechnet werden, um eine mögliche Nachfinanzierung zu vermeiden.

Die Zinsfestschreibung spielt bei der Finanzierung eine wichtige Rolle

In Tiefzinsphasen sollte eine möglichst lange Festschreibung (15 - 20 Jahre) erfolgen. Umgekehrt sollten bei hohen Zinsen kürzere Fianzierungs-phasen gewählt werden. Die monatliche Belastung sollte nicht mehr als 40 Prozent des Nettoeinkommens betragen. Ab 50 Prozent gilt man bei den Banken und Geldinstituten schon als überschuldet. Sonderzahlungen, Überstunden und Gratifikationen sollten bei der Baufinanzierung nie mitkalkuliert werden, da diese entfallen können.

Die Rücklagenbildung sollte nicht vernachlässigt werden

Hier geht es nicht alleine darum, versteckte Mängel zu beseitigen oder Renovierungen zu erledigen. Engpässe können immer entstehen, sei es durch Krankheit, Arbeitslosigkeit, in schlimmeren Fällen sogar durch Berufsunfähigkeit oder Tod. Zur Überbrückung kurzfristiger Engpässe sollten Rücklagen in Höhe von 10 - 15 Prozent gebildet werden, um die Finanzierung bei den Banken weiter bedienen zu können. Eine Berufsunfähigkeitsversicherung und Risikolebensversicherung schützt die Familie vor einem sicheren Ruin.

Wer selbst Hand anlegen möchte, sollte seine handwerklichen Fähigkeiten nicht überschätzen. Einige Arbeiten sind für viele "Semi-Profis" einfach nicht zu bewerkstelligen. Auch die freundschaftliche Hilfe sollte nicht überall zum Einsatz kommen. Hier ist es auch besser, einige Arbeiten in die Finanzierung zu nehmen. Entstandene Schäden durch Eigenleistung müssen sonst doppelt und dreifach bezahlt werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Das Eigenkapital für das Wohneigentum mit Fonds ansparen
Attraktive Alternativen zu Strafzins, Inflation & Co. – Wie ihr Geld besser für Sie arbeitet
Für Bausparer gibt es ab 2021 mehr Förderung vom Staat

Bildnachweis 

Mittwoch, 27. Oktober 2021

Das Eigenkapital für das Wohneigentum mit Fonds ansparen

 Wer sich seinen Traum vom Haus oder einer Eigentumswohnung leisten möchte, muss sich zuerst Gedanken über die Finanzierung machen. Je früher dass geschieht, umso besser. Der wichtigste Aspekt ist die effektive Ansparung von Eigenkapital. Effektiv bedeutet in diesem Sinne, mit möglichst geringem Aufwand relativ zügig Kapital aufbauen. Fonds können hier eine herausragende Rolle spielen, da sie oftmals viel größere Renditen erzielen können als herkömmliche Baufinanzierungskonzepte. Wer viel Eigenkapital aufweisen kann, hat bei der restlichen Finanzierung durch Kredite größere Spielräume bei der Verwirklichung seiner Ziele.

Eine interessante Möglichkeit erfolgreich Kapital anzusparen sind Fonds

Es gibt sehr viele verschiedene Formen von Fonds, wie zum Beispiel Aktienfonds, Rentenfonds, Immobilienfonds und viele weitere. Wie wählt man da den Richtigen aus? Die Frage ist nicht so leicht zu beantworten, zunächst muss man sich Gedanken darüber machen, welches Ziel Sie erreichen möchten, auch die eigene Risikobereitschaft sollte bei der Auswahl des Fonds berücksichtigt werden.

Ideal für den Vermögensaufbau ist es, über einen längeren Zeitraum gleichmäßig Beträge anzusparen

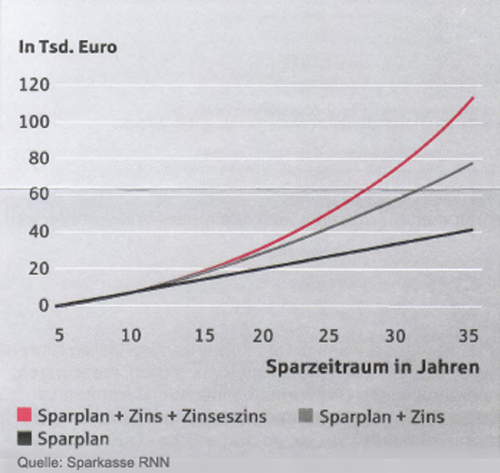
Zu einem hilft da der Zinseszinseffekt, bei Fonds gilt es aber auch zu beachten, dass die Wertentwicklung auch mal negativ sein kann. Hier ist es gerade vorteilhafter, in monatlichen Beträgen anzusparen. Haben Sie einen größeren Betrag auf einmal eingezahlt, nimmt das gesamte Kapital an dem Wertverlust teil, sparen Sie jedoch in kleineren regelmäßigen Beträgen, verliert nur das derzeit angesparte Eigenkapital. Da Sie bei Fonds Anteile erwerben, werden diese bei Kursverlusten auch günstiger. Ihre monatlichen Einzahlungen erwerben nun die Anteile des Fonds preiswerter. Wenn sich dann die Kurse wieder erholen, haben Sie somit auch noch den Vorteil, eine Zeit lang die Fonds Anteile günstiger erworben zu haben.

Bei der Auswahl des für Sie richtigen Fonds sollte auf eine unabhängige Beratung geachtet werden und auf eine kompentente Betreuung, damit die Anlage auch immer wieder an die Marktgegebenheiten angepasst wird.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Die Erwerbsnebenkosten beim Immobilienkauf senken
Aktive und passive Anlagestrategien – Es kommt auf die richtige Mischung an
Wie ist ein Schaden am geliehenen Schullaptop versichert

Bildnachweis

Donnerstag, 21. Oktober 2021

Die Erwerbsnebenkosten beim Immobilienkauf senken

 Möglicherweise tragen Sie sich schon eine längere Zeit mit dem Gedanken, eine Immobilie zu kaufen? Oder Sie haben schon eine Immobilie in Aussicht und stehen noch in Verhandlungen mit dem Verkäufer? Dann sollten Sie sich vorab darüber informieren, welche Kosten mit dem Kauf der Immobilie auf Sie zukommen. Denn bei einer durchdachten Vertragsgestaltung, lassen sich die Erwerbsnebenkosten reduzieren.

Welche Erwerbsnebenkosten gibt es

Viele Immobilienkäufer sind nicht darüber informiert, welche Erwerbsnebenkosten der Kauf einer Immobilie nach sich zieht. So trägt der Käufer die Notarkosten und auch oft die Kosten für die Maklercourtage. Ein weiterer Kostenfaktor ist die Grunderwerbsteuer, die je nach Kaufpreis der Immobilie eine zusätzliche hohe finanzielle Belastung für den Käufer werden kann. Es gilt hier: Je höher der Kaufpreis der Immobilie, desto höher ist die Grunderwerbsteuer.

Nebenkosten beim Immobilienerwerb

Zu den klassischen Erwerbsnebenkosten gehören drei Positionen:

  • Maklercourtage
  • Grunderwerbsteuer
  • Kosten für Notar und Grundbuch

Wenn Sie sich über die Erwerbsnebenkosten des Immobilienkaufs vorab gut informiert haben, dann können Sie beim Erwerb der Immobilie einiges an Kosten sparen. So haben sie die Möglichkeit,  statt einer Bestandsimmobilie ein Baugrundstück zu kaufen. In diesem Fall zahlen Sie nur die Grunderwerbsteuer für das Baugrundstück. Für das Haus, das Sie darauf bauen, fällt dann natürlich keine Grunderwerbsteuer an.

Sie haben Sich eine Bestandsimmobilie ausgesucht die Sie unbedingt kaufen möchten? Dann gibt es auch hier Möglichkeiten Erwerbsnebenkosten zu sparen. Manche Bestandsimmobilien verfügen über Inventar. Oft wird dieses Inventar vom Käufer übernommen und mitbezahlt. Sollten Sie also ein Haus oder eine Wohnung kaufen, die zum Beispiel über eine Einbauküche verfügt, dann können Sie für die Berechnung der Grunderwerbssteuer, den Preis für das Inventar vom Kaufpreis abziehen. Die Grundlage für die Berechnung der Grunderwerbsteuer bildet dann nur der reine Immobilienkaufpreis. Daher sollte dieses im notariellen Kaufvertrag genau aufgeführt sein. Mitunter können Sie so ganz legal eine beachtliche Summe sparen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Darlehensverträge zwischen nahen Angehörigen und deren steuerrechtliche Anerkennung
Viele Privathaushalte haben ihre Ausgaben nur vage im Überblick
Im Herbst auf nasses Laub achten

Bildnachweis