Posts mit dem Label Versicherungsschutz werden angezeigt. Alle Posts anzeigen

Freitag, 22. Juli 2022

Homeoffice - Wie ist man richtig versichert

 Das Arbeiten im Homeoffice war während des Corona-Lockdowns erst einmal nur als eine Notlösung gedacht. Doch mittlerweile entwickelt sich das Arbeitsmodell Heimarbeitsplatz immer mehr zur Normalität. Am Arbeitsplatz im Büro sorgte im Regelfall eine IT-Abteilung für die Cybersicherheit.

Im Homeoffice muss sich jeder Anwender selbst um die Cybersicherheit kümmern, denn auch die Internetkriminalität hat für sich neue Möglichkeiten entdeckt. Doch um einen ausreichenden Versicherungsschutz am Heimarbeitsplatz zu gewährleisten, bedarf es bei vielen Home-Workern noch vielfach um Aufklärung.

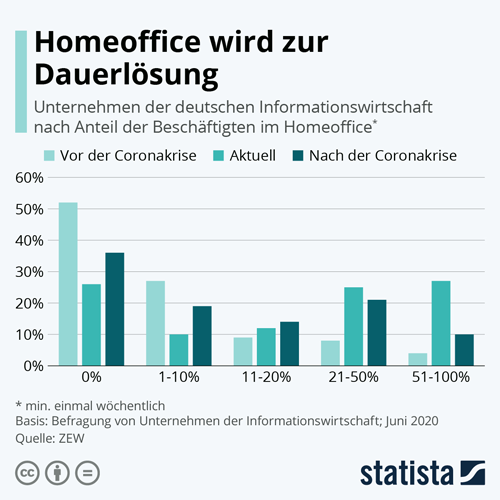
Den Heimarbeitsplatz dauerhaft etablieren - Viele Unternehmen haben dies vor

Zu Hause zu arbeiten war während des Corona-Lockdowns für Viele das Gebot der Stunde. Da es keine andere Wahl gab, haben Arbeitgeber und Arbeitnehmer schnell Lösungen gefunden, um die betrieblichen Abläufe aufrecht zu erhalten. So ist es nicht verwunderlich, dass Arbeitnehmer und auch Arbeitgeber mittlerweile das Home-Office lieb gewonnen haben. So zeigt eine aktuelle Studie des ifo-Instituts, dass 54 Prozent der deutschen Unternehmen den Heimarbeitsplatz dauerhaft etablieren möchten. Und auch aus einer aktuellen Umfrage des Bayerischen Forschungsinstituts für Digitale Transformation (BIDT) geht hervor, dass bei 69 Prozent der befragten Arbeitnehmer der Wunsch besteht, häufiger im Home-Office arbeiten zu können. Aufgrund der besonderen Umstände und der gebotenen Eile während der heißen Corona-Phase, konnten nicht alle Details für den Umzug ins Home-Office im Voraus geklärt werden. Vor allem viele Fragen des richtigen Versicherungsschutzes am heimatlichen Arbeitsplatz blieben ungeklärt.

Durch einen Arbeitsunfall kann es schnell zu einem Streitfall kommen

Wer bei der Ausübung seiner beruflichen Tätigkeit am Arbeitsplatz einen Unfall erleidet, der ist über die Berufsgenossenschaft gesetzlich unfallversichert. Arbeitet man jedoch im Home-Office, so wird die Lage etwas komplizierter. Denn am Arbeitsplatz in den eigenen vier Wänden vermischt sich zwangsläufig Privates und Berufliches. Dies hat allerdings gravierenden Auswirkungen auf den Unfallversicherungsschutz während der beruflichen Tätigkeit. Wenn jemand beispielsweise beim umherlaufen während eines beruflichen Telefonats über einen Gegenstand stürzt oder der Laptop beim Aufstehen unglücklich auf den Fuß fällt, dann ist die betreffende Person gesetzlich unfallversichert. Anders verhält es sich beispielsweise, wenn man auf dem Weg zur Toilette stürzt oder in die Küche verletzt, um sich etwas zum Trinken zu holen, dann sind Arbeitnehmerinnen und Arbeitnehmer nicht versichert.

Deshalb ist es für Home-Worker wichtig, im Fall eines Versicherungsschadens mit einer umgehenden Dokumentation des Unfallhergangs nachweisen zu können, dass man gerade eine berufliche Tätigkeit ausgeübt hat und dabei zu Schaden gekommen ist. Hierbei können Fotos und Skizzen helfen, damit nichts in Vergessenheit gerät. Prüfen sollte man auch, inwieweit durch den Arbeitgeber eine Gruppenunfallversicherung vorliegt, denn hier sind bei aktuellen Vertragsbedingungen auch private Unfälle abgedeckt. Wer eine private Unfallversicherung besitzt, ist ebenfalls auf der sicheren Seite, da diese Verträge eine Leistung bei beruflichen oder privaten Verletzungen vorsehen.

Cyberrisiken im Homeoffice nicht unterschätzen

So wie im Unternehmen am Arbeitsplatz, bestehen auch im Home-Office für die Datensicherheit und IT-Infrastruktur hohe Anforderungen. So führt zum Beispiel eine VPN-Verbindungen zu einer hohen Datensicherheit zum Arbeitgeber. Außerdem müssen Home-Worker sicherstellen, dass nur sie am Heimarbeitsplatz Zugang zum Arbeitslaptop oder anderen beruflich bedingten Geräten haben. Vertrauliche Daten am Home-Office-Arbeitsplatz gehören nicht in die Hände von Familienangehörigen oder Dritten. Der Computer am Heimarbeitsplatz sollte mit einer entsprechenden Spezial-Software absichert sein. Ebenfalls ist es wichtig einige Sicherheitsregeln zu beachten. Dies gilt insbesondere für Laptops, Notebooks und PCs, die auch privat genutzt werden.

Empfehlenswert ist auch der Abschluss einer Cyber-Versicherung. Mit einer Cyber-Versicherung kann man sich gegen Schäden schützen, die durch Cyber-Angriffe – auch im beruflich veranlassten Home-Office – eintreten können. Darunter fallen beispielsweise Datenschutzverletzungen, der Verlust von Daten, Opfer sogenannter DoS-Angriffe (denial of service) mit einer ausgelösten Betriebsunterbrechung oder Schutz bei Cybermobbing und Reputationsschutz.

Mehr Informationen zur Cyber-Versicherung

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Wie viel Eigenkapital ist bei einer Baufinanzierung erforderlich?
Steigende Zinsen – Was bedeutet dies für die Aktienmärkte?
Ist das Home-Office in der Hausratversicherung mitversichert?

Bildnachweis


Mittwoch, 25. Mai 2022

Privathaftpflichtversicherung - Warum auch bei sportlichen Aktivitäten wichtig

 Nach der Skisaison ist vor der Golfsaison - Bei all der Freude, die der Sport mit sich bringt, muss auch gesagt werden: Das Verletzungsrisiko spielt jedes Mal mit. Wenn man sich nicht nur sich selbst, sondern versehentlich auch andere Personen verletzt oder deren Besitz beschädigt, ist man mit einer Privathaftpflichtversicherung gut beraten.

Jeder Schaden ein individueller Einzelfall

Ein Hobby hat jeder und während stri­cken auf der Couch eher ungefähr­lich ist, passiert bei Basketball oder Spring­reiten schnell mal etwas. Wer haftet bei Verletzungen oder Schäden im Sport? Eine schwierige Frage, die nicht pauschal, sondern für jeden Einzelfall individuell zu beantworten ist. Denn: Übt Ihr Kunde beispielsweise eine Sportart mit viel Körperkontakt aus, wie Handball oder Judo, ist das Verletzungsrisiko des Dritten vermutlich höher als beim Schwimmen. Dennoch liegt nicht zwangsläufig bei jeder Verletzung auch ein Anspruch auf Schadenersatz vor. Dies ist zumeist nur der Fall, wenn Regeln missachtet wurden – zum Beispiel bei absichtlichen Fouls.

So reguliert die Privathaftpflichtversicherung (PHV) der VHV

Damit sich die Sportler im Schadenfall mit dieser Frage gar nicht auseinandersetzen müssen, sind sie mit einer Privathaftpflichtversicherung KLASSIK-GARANT von der VHV auf der sicheren Seite. Denn das Rundum-sorglos-Paket der VHV reguliert den Schaden von vorne bis hinten – von der Prüfung der Haftungsfrage bis zur Erfüllung von berechtigten Forderungen oder der Abwehr unberechtigter Schadenersatzansprüche. KLASSIK-GARANT beinhaltet im Sportbereich unter anderem:

  • Ausübung von Sport, inklusive Besitz und Gebrauch von Fahrrädern, Skateboards, Inlineskates sowie Teilnahme an privaten Radrennen
  • nebenberufliche Tätigkeiten als Tennislehrer oder Personaltrainer (im Baustein EXKLUSIV)

Aus aktuellem Anlass: Neuerung für Golfer

Für Golfer gab es zum Jahreswechsel eine entscheidende Neuerung. Waren Mitglieder eines Golfclubs bis dahin automatisch über den Deutschen Golf Verband haftpflichtversichert, ist das nun nicht mehr der Fall. Deshalb erreichen uns vermehrt Fragen, ob die Haftpflichtversicherung der VHV auch bei Schäden durch abirrende Golfbälle reguliert – denn wie schnell ist die Fensterscheibe zu Bruch gegangen oder der Mitspieler vom Ball getroffen. Die gute Nachricht: Auch der Golfsport ist grundsätzlich mitversichert. Bei der Prüfung, ob ein versicherter Schadenersatzanspruch besteht, wird auch ein mögliches Verschulden des Verursachers geprüft. Sollte bei einem Schaden durch einen verirrten Golfball kein Verschulden des Verursachers vorliegen, so wird der Anspruch abgewehrt.

Auf Ausschlüsse im Vertrag achten

Für Hobby­sportler ist es empfehlenswert, sich etwas Zeit für einen prüfenden Blick in ihre Vertragsbedingungen zu nehmen. Vor allem dann, wenn ein besonderes Hobby ausgeübt wird, wie bspw. das Fliegen von Drohnen. Im Klein­gedruckten kann geprüft werden, ob es spezielle Ausschlüsse gibt. Ist dies der Fall, lohnt es vielleicht, nach einem neuen Tarif Ausschau zu halten. Unsere Erfahrungen zeigen, dass viele Haft­pflicht­versicherungen immer besser werden. Heute bieten sie meist mehr Schutz als noch vor fünf Jahren.

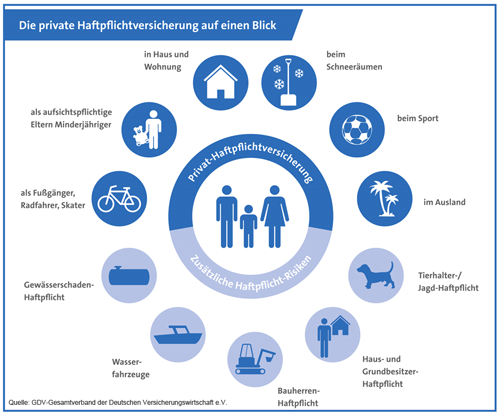
Folgende Personen­gruppen benötigen eine Spezial-Haft­pflichtversicherung

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Privathaftpflicht - Ein regelmäßiger Vertragscheck ist zu empfehlen
Wie ist man im Home-Office richtig versichert
Diese Gefahren lauern beim Autofahren im Frühling

Bildnachweis

Donnerstag, 31. März 2022

Bei einer Finanzierung von Wohneigentum gehören diese Versicherungen dazu

 Den Traum vom eigenen Heim bewahren: Versicherungen, die für Immobilienbesitzer essenziell sind. Die eigenen vier Wände sind für viele ein Lebensziel oder einfach ein großer Wunsch. Dank der derzeit niedrigen Zinsen wird diese Herzensangelegenheit für einen Großteil der Menschen immer greifbarer. Hat man erst einmal die Baufinanzierung in der Tasche, ist die Lust, sich mit weiteren komplexen Themen zu beschäftigen vermutlich eher gering. Doch was, wenn der Traum ins Wanken gerät, beispielsweise durch Naturgewalten, Unfälle oder Vandalismus? Deshalb ist es wichtig, Familie und Immobilie abzusichern. In diesem Beitrag sind alle wichtigen Versicherungen zusammengestellt, welche Sie wirklich brauchen und welche nur einen geringen Nutzen aufweisen.

Schutz der Familie, der Arbeitskraft und des Wohneigentums

Ein Haus oder eine Wohnung zu kaufen oder gar zu bauen, stellt eine Familie oft vor große finanzielle Herausforderungen – und das über einen langen Zeitraum. Denn häufig beträgt die Laufzeit einer Baufinanzierung mehr als zwanzig Jahre. Eine Spanne, in der viel passieren kann. Natürlich hofft jeder, dass er von Arbeitslosigkeit, Krankheit oder Schlimmerem verschont bleibt. Aber auch wenn man diesen Themen normalerweise lieber aus dem Weg geht, werden sie im Zusammenhang mit einem Immobilienkredit relevant. Oft trägt in Familien der Partner mit dem höheren Einkommen die finanzielle Hauptlast. Was, wenn er diese nicht länger stemmen kann?

Eine Berufsunfähigkeitsversicherung zahlt, wenn der Versicherungsnehmer nicht mehr in der Lage ist, seinen gewohnten Job auszuüben. Sie stellt dann einen monatlichen Betrag zur Verfügung ähnlich dem bisherigen Gehalt, in der Regel aber etwas geringer. Auf diese Weise wird ein etwaiger Ausfall des Arbeitslohns kompensiert und das Immobiliendarlehen kann weiter abbezahlt werden. Die Beiträge für die Berufsunfähigkeits- oder BU-Versicherung sind abhängig vom Alter und dem Gesundheitszustand des Versicherten sowie der monatlichen Auszahlung, die er im Schadensfall anstrebt. Es lohnt sich, eine BU-Versicherung so jung wie möglich abzuschließen, weil die Beiträge dann geringer sind.


Eine sinnvolle Ergänzung dazu stellt eine Risikolebensversicherung dar. Sie zahlt im Todesfall die vertraglich vereinbarte Versicherungssumme an den Hinterbliebenen. So ist neben der persönlichen Tragödie zumindest die finanzielle Existenz gesichert. Die Beiträge sind üblicherweise recht gering, so kann ein 30-Jähriger eine Summe von 100.000 Euro bereits ab sieben Euro pro Monat absichern.

Eine Restschuldversicherung ist eine spezielle Form der Risikolebensversicherung. Ihre Höhe hängt jedoch direkt mit der Darlehenssumme für die Baufinanzierung zusammen und sichert diese ab. Je nach Anbieter können Todesfall, Krankheit und Berufsunfähigkeit eingeschlossen werden. Wenn die Restschuldversicherung bei der gleichen Bank wie das Baudarlehen abgeschlossen wird, sind die Versicherungsbeträge meist in die monatliche Rate inkludiert. Das scheint zunächst praktisch, kann allerdings auch negative Auswirkungen haben, weil auf diese Art die Gesamtdarlehenssumme steigt. Deshalb ist es ratsam zu prüfen, ob vielleicht zwei separate Verträge günstiger wären.

Außerdem sollten Sie in Ihren bestehenden Verträgen nachsehen, ob nicht eines der Risiken bereits abdeckt ist, um so Überversicherung vorzubeugen und Geld zu sparen. Alle drei Versicherungen zahlen nur im Schadensfall. Ansonsten werden die Beträge einbehalten.

Häuslebauer aufgepasst: wichtige Versicherungen für die Bauphase

Wer sich für einen Neubau entscheidet, dem sei eine Bauherrenhaftpflicht empfohlen. Denn auch wenn der Hausbauer gar nicht selbst Hand anlegt, sondern ein Bauunternehmen beauftragt, fungiert er als Auftraggeber und ist für die Sicherheit auf der Baustelle verantwortlich. Die private Haftpflichtversicherung übernimmt lediglich Schadenssummen bis 50.000 Euro. Die Bauherrenhaftpflicht kommt für höhere Schäden von mindestens fünf Millionen Euro bei Personen-, Sach- und Vermögensschadensansprüchen Dritter auf.

Für die Dauer des Hausbaus ist auch eine Bauleistungsversicherung sinnvoll. Sie greift dann, wenn unvorhersehbare Sachschäden entstehen, wie das zum Beispiel bei Diebstahl oder Vandalismus der Fall ist. Die maximale Vertragslaufzeit beträgt drei Jahre ab Baubeginn. Versichert sind alle am Bau beteiligten Firmen und Handwerker. Nützlicher Tipp: Deshalb ist es durchaus üblich, dass diese sich an den Versicherungskosten beteiligen.

Bestandsimmobilien und Neubauten richtig absichern

Wer eine bereits bestehende Immobile kauft oder wessen Haus schon fertig gestellt wurde, für den ist eine Gebäudeversicherung unverzichtbar. Viele Banken verlangen im Zuge einer Baufinanzierung sogar die Vorlage einer entsprechenden Police. Sie kommt für Schäden auf, die durch Feuer, Wasser, Hagel oder Sturm verursacht werden. Alle Risiken lassen sich einzeln oder in verschiedenen Kombinationen absichern. Die Regel stellt jedoch eine sogenannte verbundene Wohngebäudeversicherung dar, die den Immobilienbesitzer für alle diese Fälle rüstet.

Sie kann durch eine Versicherung gegen sogenannte Elementarschäden wie Hochwasser, Erdbeben oder andere Naturkatastrophen ergänzt werden. Die Versicherer lassen sich diese Risiken recht teuer bezahlen, schließlich sind sie mit immensen Kosten im Schadensfall verbunden. Deshalb gibt es hier keine Pauschalempfehlung. Es ist eher im Einzelfall für jeden Immobilienbesitzer zu prüfen, ob er sich in einem Gefahrengebiet befindet. Dann sind zwar die Beiträge wahrscheinlich noch einmal deutlich höher, aber sicherlich geringer als ein Schadensfall.

Wichtig bei der Wohngebäudeversicherung: Die Deckungssumme orientiert sich an dem Wert des Hauses oder der Wohnung und muss deshalb stets angepasst werden, wenn An- und Ausbauten oder Modernisierungen vorgenommen werden. Andernfalls kann es sein, dass die Versicherung im Schadensfall nur einen Teil der Summe deckt.

Übrigens: Wer eine Eigentumswohnung kauft, muss sich in der Regel nicht um eine separate Absicherung kümmern, da dies im Verbund mit den anderen Eigentümern gemeinschaftlich geschieht.

Nützlicher Tipp: Bereits vorhandene Hausrat-und Privathaftpflichtversicherungs-Policen sollten überprüft und gegebenenfalls an die neue Lebens- und Wohnsituation angepasst werden.

Alle Versicherungen orientieren sich immer nach Ihrer persönlichen Situation. Ich kann Ihnen helfen, dass für Sie passende Angebot zu finden – am Telefon, im persönlichen Gespräch vor Ort oder in eine Webkonferenz. So stellen wir gemeinsam sicher, dass Ihr Traum von den eigenen Wänden auch in Zukunft Bestand haben wird.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Achtung - Auf den italienischen Skipisten gilt nun eine Versicherungspflicht
So kann man als Immobilienkäufer sein Eigenkapital aufbessern
Frühjahrscheck fürs Eigenheim

Bildnachweis

Mittwoch, 23. Februar 2022

Achtung - Auf den italienischen Skipisten gilt nun eine Versicherungspflicht

 Ob Ski- oder Snowboardfan - Die Beliebtheit des Wintersports ist ungebrochen. Dies ist kein Wunder, denn die weißen Pisten üben schon allein optisch ihren ganz besonderen Reiz aus. Weniger reizvoll wird es, wenn der sportliche Winterurlaub eine Verletzung mit sich bringt bzw. wenn man diese Verletzung bei einem Dritten zu verantworten hat. Mit Beginn der Skisaison hat Italien ab dem 1. Januar 2022 neue Regeln eingeführt. Für Wintersportler bedeutet dies: Ab sofort muss auf italienischen Skipisten nachgewiesen werden, dass eine Haftpflichtversicherungen auch für Schäden und Verletzungen Dritter aufkommt.

Die Versicherungspflicht auf der Piste ist da

Seit 1. Januar 2022 müssen Wintersportler in Südtirol und dem Rest Italiens eine private Haftpflichtversicherung abgeschlossen haben, bevor sie auf die Piste gehen. Bei Verstößen drohen saftige Geldbußen. Wer trotz fehlendem Versicherungsschutz unterwegs ist, muss sowohl mit Bußgeldern in Höhe von bis zu 150 Euro rechnen, als auch mit einem möglichen Entzug des Skipasses. Die bestehende Haftpflichtversicherung muss in den Skigebieten beim Kauf oder bei der Abholung des Skipasses nachgewiesen werden.


Wie funktioniert der Nachweis bei einer vorhandenen privaten Haftpflichtversicherung

Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) arbeitet bereits an einem einheitlichen reibungslosen Ablauf für alle Versicherungsunternehmen und wird Muster-Bescheinigungen zur Verfügung stellen, die man als Wintersportler bei sich führen und vor Ort vorzeigen kann. In der Zwischenzeit kann bei den meisten Haftpflichtversicherern ganz einfach ein vorläufiger Vordruck genutzt werden. Diesen kann man bei seinem Versicherer anfordern und darin müssen Winterurlauber sowohl die Versicherungsscheinnummer ihrer Haftpflichtversicherung angeben sowie alle mitreisenden und mitversicherten Personen.

So sollte der Nachweis in etwa stets aussehen

Ski-Haftpflichtversicherung kurzfristig online buchen oder im Notfall Angebote direkt vor Ort nutzen

Damit niemand unvermittelt wieder abreisen muss, sind Betreiber der italienischen Skigebiete dazu verpflichtet, mit dem Verkauf eines Skipasses auch eine Haftpflichtversicherung anzubieten. Diese kann optional abgeschlossen werden, sofern der erforderliche Schutz über eine eigene PHV nicht vorhanden ist.

Alternativ und sinnvoller ist es, eine Ski-Haftpflichtversicherung bei dem deutschen Versicherer TravelSecure online abzuschließen. Hier wird es im Schadenfall zu keinerlei Sprachbarrieren kommen und man hat alle Vertragsunterlagen in deutscher Sprache. Die Ski-Haftpflichtversicherung von TravelSecure erfüllt alle Anforderungen auf Italiens Skipisten. Außerdem ist man nicht nur auf der Piste, sondern während der gesamten Reise (bis zu 30 Tagen) optimal abgesichert.
­

Weitere Vorteile für Italien-Reisende:

  • ­Digitales Versicherungszertifikat für das Smartphone: keine unnötigen Papiere mehr ausdrucken
  • Versicherungsbestätigung auf Italienisch: keine Verständigungsprobleme in Italien
  • Gilt auf der Piste, beim Après-Ski und in der Unterkunft: bestens geschützt gegen Haftpflichtrisiken des täglichen Lebens
  • Versicherungsabschluss auch vor Ort schnell digital möglich: keine Enttäuschung vor Ort

Die Ski-Haftpflichtversicherung von TravelSecure erfüllt alle Anforderungen auf Italiens Skipisten. Außerdem ist man als Wintersportler nicht nur auf der Piste, sondern während der gesamten Reise (bis 30 Tagen) optimal abgesichert.

Jetzt Pflichtversicherung für Italien abschließen
­

Was sind die Leistungen einer Ski-Haftpflichtversicherung

Kurz nicht aufgepasst und einen anderen Skifahrer übersehen oder eine Kurve zu schnell genommen und es knallt. Auf Skipisten kommt es immer häufiger zu Unfällen. Glücklicherweise sind diese nicht immer mit schweren Verletzungen verbunden und die Beteiligten kommen mit einem Schreck davon. Bei einem schweren Unfall, bei denen einer der Beteiligten oder beide Beteiligte von der Bergrettung geborgen werden müssen oder eine Krankenhausbehandlung erforderlich ist, entstehen hohe Kosten, die nicht von der Krankenkasse übernommen werden, sondern vom Unfallverursacher zu tragen sind. Eine Haftpflichtversicherung schützt Sie gegen solche Risiken, da diese nicht nur die berechtigen Schadenersatzansprüche für Sie übernimmt, sondern auch die Haftungsfrage prüft und unberechtigte Ansprüche abwehrt.

Welche Neuerungen gibt es noch für Ski-Fahrer in Italien

Neben der Haftpflichtversicherungspflicht gibt es ein paar weitere neue Regeln. Diese betreffen vor allem eine erweiterte Helmpflicht für Minderjährige, sowie hohe Strafen für alkoholisiertes Fahren.

  • Promillegrenze auf der Piste
    Ein Glühwein zum Aufwärmen oder ein Bierchen zum Mittagessen. Auch hier ist Vorsicht geboten. Wer in Italien alkoholisiert Ski fährt, muss mit hohen Geldbußen rechnen.  Ab einem Alkoholpegel von 0,5 Promille können Bußgelder zwischen 250,- und 1.000,- EUR verhängt werden. Skifahren mit einem Alkoholpegel ab 0,8 Promille gilt als Straftat und kann entsprechend sanktioniert werden.
  • Helmpflicht
    Bisher mussten Kinder bis zum 14. Lebensjahr einen Helm tagen. Seit dem 01.01.2022 gilt die erweiterte Helmpflicht für alle Ski-, Snowboard- und Rodelfahrenden bis zum 18. Lebensjahr. Auch bei der Auswahl eines Helmes ist darauf zu achten, dass dieser ein CE-Kennzeichen besitzt. Dieses Kennzeichen besagt, dass der Helm den gültigen EU-Richtlinien entspricht.

Den Abschluss einer Privathaftpflicht empfehlen Verbraucherschützer allen Menschen, die anderen einen Schaden zufügen können und dafür nach den gesetzlichen Vorschriften haften - also keineswegs nur Skifahrern, die andere verletzen können. Die Versicherung übernimmt die Schadenskosten, die unter Umständen so hoch sein können, dass sie den finanziellen Ruin des Verursachers bedeuten. Liegt kein eigenes Verschulden vor, wehrt der Versicherer die unberechtigten Ansprüche geschädigter Personen ab (sogenannter „passiver Rechtsschutz"). Verbraucherschützer empfehlen derzeit eine Deckungssumme von mindestens 15 Millionen Euro pauschal für Sach-, Personen- und Vermögensschäden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Krankenkassenbeiträge erneut gestiegen - Jetzt handeln und sparen!
Steigerung Ost, Senkung West der Beitragsbemessungsgrenze 2022 für die Sozialversicherung
Privathaftpflicht - Ein regelmäßiger Vertragscheck ist zu empfehlen

Bildnachweis

Donnerstag, 23. Dezember 2021

Autoversicherung - Sonderkündigungsrecht prüfen wenn die Wechselfrist verpasst wurde

Hat man die Wechselfrist im November bei seiner Kfz-Versicherung verpasst oder die Beitragsrechnung ist erst im Laufe des Novembers eingetroffen, kann unter bestimmten Voraussetzungen auch nach dem 30.11. der Altvertrag gekündigt werden, um zu einem anderen Autoversicherer zu wechseln. Möglich macht dies ein Sonderkündigungsrecht, dass unter bestimmten Voraussetzungen anwendbar ist. Wichtig: Die Kündigungsfrist beträgt nur 1 Monat nach Erhalt der Beitragsrechnung, welche die Erhöhung enthält.

Das Sonderkündigungsrecht kann genutzt werden, wenn:

  • ein höherer Versicherungsbeitrag durch z. B. die Änderung der Typ- oder Regionalklasse oder
  • eine allgemeine Tarifanpassung und damit verbundene Preiserhöhung erfolgt ist.

Sonderkündigungsrecht bei Beitragserhöhung aufgrund neuer Typklasse

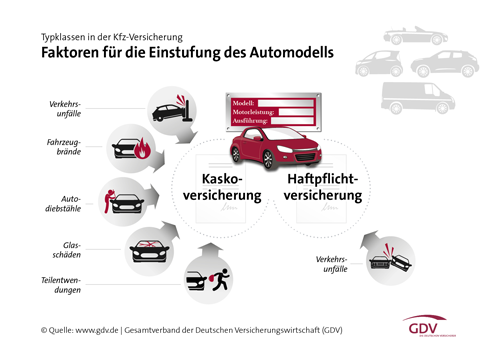
Jedes Jahr im Herbst gibt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) eine Empfehlung zur Einstufung der Typklassen aufgrund der Unfallhäufigkeit der jeweiligen Kfz-Typklassen. Die Versicherungen folgen meist diesem unverbindlichen Strukturierungsvorschlag. Führt die Neueinstufung der Typklasse zu einer Beitragserhöhung, so hat man ein außerordentliches Kündigungsrecht. Die Einstufung der Typklasse kann man direkt aus der Beitragsrechnung entnehmen.

Sonderkündigungsrecht bei Beitragserhöhung durch neue Regionalklasse

Die Wohnorte der Versicherungsnehmer sind in Regionalklassen aufgeteilt, die sich an der Unfallhäufigkeit, dem Fahrverhalten, den Straßenverhältnissen des Zulassungsorts etc. der letzten 5 Jahre orientieren. Ähnliche Zulassungsorte werden in Regionalklassen zusammengefasst. Diese werden einmal jährlich vom Gesamtverband der Deutschen Versicherungswirtschaft (GDV) geprüft, aktualisiert und gegebenenfalls neu eingeteilt. Ändert sich die Regionalklasse aufgrund einer Neustrukturierung seitens der Versicherung, so besteht die Möglichkeit einer Sonderkündigung der Kfz-Versicherung, soweit die Neueinstufung der Regionalklasse zu einer Beitragserhöhung geführt hat.

Wie lange gilt das Sonderkündigungsrecht?

Das Sonderkündigungsrecht gilt einen Monat ab Rechnungseingang beim Kunden. Wer die Beitragsrechnung beispielsweise am 30. November erhielt, hat also Zeit bis Ende Dezember. Das Sonderkündigungsrecht greift bereits, wenn sich nur ein Vertragsbestandteil erhöht. Dies gilt auch, wenn dem Kfz-Versicherer an der teureren Prämie keine Schuld trifft, da es durch die Einstufung in eine teurere Regional- oder Typklasse zu einem Preisanstieg kommt.

Besteht die Gefahr, dass man durch den späteren Wechsel ohne Versicherungsschutz dasteht?

Auch wenn am ersten Januar noch kein neuer Vertrag des künftigen Kfz-Versicherers vorliegt, müssen Sie keine Nachteile fürchten. Der neue Kfz-Versicherer verschickt nach Antragseingang vorab eine Bestätigung, dass der Vertrag eingegangen ist und angenommen wurde. Es besteht dann auch der volle Versicherungsschutz. Weiterhin sorgt der neue Kfz-Versicherer dafür, dass die zuständige Zulassungsstelle eine gültige eVB bekommt, mit der der Nachweis für die Haftpflichtversicherungspflicht bestätigt wird.

Jetzt hier die Kfz-Versicherung vergleichen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Im Herbst auf nasses Laub auf den Straßen achten
Versicherungen kündigen – Tipps zu Fristen, Formulierungen und auf was man sonst noch achten sollte
Mit dem europäischem Unfallbericht Streitigkeiten vermeiden

Bildnachweis

Freitag, 19. November 2021

Autoversicherung - Wechseln ist sinnvoll und kleingedrucktes zu beachten ist angeraten

 Für wechselwillige Autobesitzer mit Kfz-Versicherungen ist der 30. November alle Jahre wieder der entscheidende Stichtag. Wenn bis zu diesem Datum die Kündigung beim bisherigen Anbieter ein geht, dann kann man sich für das nächste Jahr einen neuen Versicherer suchen. Nach dieser Frist gelingt das nur noch, wenn der bisherige Anbieter den Beitrag angehoben hat, ein Unfall passiert oder der Wagen verkauft wird.

Ein Beitragsvergleich ist jedes Jahr zu empfehlen

Ein Wechsel könnte aktuell mehr lohnen als früher, denn die Kfz-Versicherer werden im Jahr 2020 vor allem die Beiträge für Bestandskunden erhöhen. Neukunden können indes häufig eine viel preiswertere Absicherung bekommen. Wer seinen bisherigen Autoversicherer kündigen möchte, um zu einem anderen Anbieter zu wechseln, sollte jedoch nicht nur auf den Preis, sondern auch auf die dahinterstehenden Leistungen achten. Denn der Preis allein ist nicht alles. Entscheidend ist das Preis-Leistungsverhältnis des Vertrages, bzw. Angebots. 

Bedingungen im Kfz-Versicherungstarif auch vergleichen

Hilfe bei der Einschätzung der Leistungen bieten nur gute Vergleichsprogramme, aus denen man entnehmen kann, wie gut die Bedingungen in Relation zum aufgerufenen Beitrag sind. Bei den Leistungsinhalten gibt es deutliche Fortschritte. Leistungsmerkmale, die früher nur für Spitzentarife galten, sind mittlerweile in der Mitte des Marktes angekommen. Beispiel "Zusammenstoß mit Tieren": Im Rahmen der Teilkaskoversicherung wurde früher in der Regel nur nach einem Zusammenstoß mit Haarwild gezahlt. Heute umfasst der Versicherungsschutz fast flächendeckend auch Unfälle mit Rehböcken, Hasen, Fasanen oder auch Hausschweinen. Als Nachweis für eine besondere Tarifqualität hat die Tierklausel deshalb mittlerweile ausgedient. Allerdings sollte man beachten, dass es innerhalb einer Bewertungs-Klasse auch noch deutliche Unterschiede im Kleingedruckten geben kann. Beispiel: Für Folgeschäden von Tierbissen am Fahrzeug bewegen sich die Sublimits zwischen 3.000 Euro und 10.000 Euro.

Auf verbesserte Tarife beim bestehenden Versicherer achten

Die Versicherer informieren ihre bestehenden Kunden allerdings nicht darüber, wenn ein neu kalkulierter Tarif günstiger ist. Über einen Kfz-Versicherungsvergleich kann man auch heraus finden, ob der aktuelle Kfz-Versicherer einen günstigeren Beitrag bei den gleichen Leistungsbedingungen anbieten. Hier kann man dann unkonventionell mit der Angabe des aktuellen Kilometerstandes wechseln und hat weiter die bewerten Leistungen. Diese Vorgehensweise hat den Vorteil, dass man weiterhin beim gleichen Versicherer bleibt. Denn bei einem Schadenfall kann dies nützlich sein. Die Versicherer überprüfen ihre Kunden auch bei der Höhe der Schadenquote. Hat man nach kurzer Zeit 2 - 3 Schäden, dazu vielleicht noch mit größeren Regulierungsbeträgen, lässt das Kündigungsschreiben vom Versicherer nicht lange auf sich warten. Je länger man bei einem Versicherer Schadenfrei ist, um so besser wird das Verhältnis zwischen gezahlten Beiträgen und eventuellen Schadenaufwendungen.

Hier kommen Sie zum Kfz-Vergleichsrechner.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Neuer Bußgeldkatalog 2021 - Diese Änderungen und Neuerungen gibt es
Das jährliche Wechselfieber bei der Kfz-Versicherung hat begonnen
Winterreifenpflicht im europäischen Ausland

Bildnachweis

Dienstag, 9. November 2021

Bei der Autoversicherung kann kräftig gespart werden

 Mit fast 124 Millionen Verträgen ist die Kraftfahrtversicherung ist bei den Versicherern die größte Sparte gemessen an den Beitragseinnahmen. Doch Autoversicherung ist nicht gleich Autoversicherung. Unter den Kfz-Versicherern wird Jahr für Jahr mit harten Bandagen darum gekämpft, einen Anteil an diesem großen Kuchen zu bekommen. Dies ist zum Vorteil für die Autofahrer, bei denen sich alljährlich im Herbst das Wechselfieber breit macht. Wenn Sie bis zum 30. November ihre bestehende Kfz-Versicherung überprüfen und bei einem günstigerem Ergebnis zu einem anderen Anbieter umsteigen, können Sie kräftig sparen.

Bis zu 850 Euro bei der Kfz-Versicherung sparen

Die Angebote der Kfz-Versicherungen werden für Sie aus über 300 Tarifen individuell berechnet. Und das lohnt sich, denn es gibt bei den Tarifen erhebliche Preisunterschiede. So beläuft sich die Differenz zwischen dem teuersten und günstigsten untersuchten Angebot auf ca. 850 Euro. Früher war die Versicherungsprämie hauptsächlich davon abhängig, welches Auto man fuhr. Der Fahrer eines Kleinwagens war mit seinem Beitrag in der Regel günstiger als der Fahrer einer Luxuskarosse. Das hat sich mittlerweile gewandelt, den heute spielt der Faktor Mensch bei der Kalkulation der Prämienhöhe eine viel größere Rolle als etwa die Typ- oder Regionalklasse. Bei der Haftpflicht- und Kaskoversicherung sind es teilweise mittlerweile bis zu 50 persönliche Merkmale, die für Rabatte sorgen.

Auf ein gutes Preis-/ Leistungsverhältnis achten

Der Otto-Normalverbraucher hat bei den ganzen Rabatt- und Tarifvariationen längst den Überblick verloren. Deshalb ist es vor dem Wechsel ratsam, sich auch die Leistungsbedingungen genau durchzulesen und nicht nur auf den Beitrag zu achten. Um unter den unzähligen Kfz-Versicherungsvarianten den günstigsten Tarif zu finden, hilft nur noch ein Kfz-Vergleichsrechner. Der Kfz-Vergleichsrechner ermöglicht nach Eingabe einiger Daten und individueller Wünsche eine schnelle Suche nach dem günstigsten Tarif unter allen Top-Versicherungsgesellschaften in Deutschland. Gleichzeitig kann man auch die Leistungen der einzelnen Versicherer miteinander vergleichen und so für sich ein passendes Preis- und Leistungspaket herausfinden.

In vier Schritten zum Kfz-Versicherungswechsel

  1. Die Möglichkeiten für einen Wechsel beachten
    Bei einer Kfz-Versicherung beträgt die Kündigungsfrist immer einen Monat bis zum Ablauf des bestehenden Vertrages. Im Regelfall ist dies der 30.11. eines jeden Jahres. Der Vertrag kann aber auch bei einzelnen Versicherern unterjährig sein. Eine weitere Möglichkeit für den Wechsel der Kfz-Versicherung besteht bei einem Fahrzeugwechsel oder Umzug, bei dem das Kennzeichen gewechselt wird. Auch nach einem Schadensfall haben Sie das Recht, den Anbieter für die Kfz-Versicherung zu wechseln. Allerdings geht dies nur innerhalb von einem Monat, nachdem der Kfz-Versicherer Ihnen die Entscheidung zur Schadensregulierung mitgeteilt hat.
  2. Angebote der verschieden Versicherungen vergleichen
    Um einen guten Marktüberblick zu bekommen, vergleichen Sie Service, Preise und Leistungen der Kfz-Versicherer einfach mit einem Tarifvergleichsrechner. Der Kfz-Tarifrechner listet die Kfz-Tarife aufsteigend nach dem Preis auf. Bei einer Vertragsumstellung sparen Sie oft mehrere hundert Euro im Jahr.
  3. Den neuen Kfz-Versicherungsvertrag abschließen
    Prinzipiell können wir Ihnen nur raten, die bisherige Versicherung erst zu kündigen, wenn Sie eine Bestätigung des neuen Kfz-Versicherers vorliegen haben. So wird gewährleistet, dass der Antrag mit den im Vergleich berechneten Beiträgen weiterbearbeitet wird. Der volle Kfz-Versicherungsschutz gilt, sobald Sie den ersten fälligen Kfz-Versicherungsbeitrag bezahlt haben.
  4. Die bisherige Kfz-Versicherung kündigen
    Jetzt ist nur noch die Kündigung der alten Kfz-Versicherung offen. Auch dies kann rasch erledigt werden. Zum einen ein formloses Kündigungsschreiben aufsetzen und zum anderen dieses fristgerecht abschicken. Verschicken Sie das Kündigungsschreiben postalisch oder per Fax und nicht per E-Mail. Bei einem Einschreiben mit Rückschein bestätigt Ihnen die Kfz-Versicherung den Erhalt mit Datum und Unterschrift des Empfängers. Bei dem Versand per Fax, haben Sie den Sendebericht als Beleg für den termingerechten Versand der Kündigung. Gerne stellen wir Ihnen unseren kostenlosen Muster-Kündigungsbrief als pdf-Datei zur Verfügung. Einfach ausfüllen, ausdrucken, unterschreiben, eintüten und abschicken oder faxen!

Muster-Kündigungsbrief

Jetzt hier die Kfz-Versicherung vergleichen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Kfz-Fahrerschutz - Mit dem Auto sorgenfrei unterwegs
Verjährung des Schadensfreiheitsrabattes
Falschangaben bei der Kfz-Versicherung können teuer werden

Bildnachweis

Montag, 2. August 2021

Pool im Garten - Was ist beim Versicherungsschutz zu beachten

 Mit einem privaten Schwimmbecken im eigenen Garten, ist unabhängig von Öffnungszeiten, Eintrittsgeldern und Anfahrtswegen. Durch die Corona-Pandemie sind noch weitere Anschaffungsgründe für Gartenpools dazugekommen: Freibäder blieben zunächst geschlossen und auch nach der Wiedereröffnung waren viele Menschen skeptisch, was die gesundheitlichen Risiken in öffentlichen Bädern betrifft. Für viele gab es deshalb nur eine Lösung: Ein eigener Pool im Garten. Was in früheren Zeiten als mondän eingestuft wurde, ist heute durchaus machbar und sogar für kleinere Gärten gibt es passende Schwimmbecken. Allerdings wird man auch mit Fragen konfrontiert: Welche Gefahren gehen von einem Pool aus und braucht man vielleicht sogar eine Baugenehmigung oder muss ein Pool im eigenen Garten extra versichert werden?

Braucht man eine Baugenehmigung für einen Pool?

Pauschal kann diese Frage nicht beantworten werden, denn es kommt auf das jeweilige Bundesland und die Größe des geplanten Pools an. Geht man davon aus, dass der Pool ein kleineres Wasservolumen als 100 Kubikmeter fassen wird, besteht in der Regel kein Grund zur Sorge. Meistens gilt erst oberhalb dieser Größe eine Pflicht zur Baugenehmigung. Der Durchschnittspool fällt vermutlich, insbesondere in Anbetracht der tendenziell kleiner werdenden Grundstücksgrößen, nicht größer aus als 4 x 8 x 1,5 m. Das entspricht dann einem Wasservolumen von unter 50 Kubikmetern. Am einfachsten haben es Aufsteller von Fertigpools. Hier muss nur genauer hingesehen werden, wenn sie fest ins Erdreich verbaut werden – und das auch erst, wenn mehr als die Hälfte des Pools versenkt wird. Die Bauordnung der Bundesländer liefert dazu erste Anhaltspunkte. Zu empfehlen ist, dass man sich in jedem Fall beim zuständigen Bauamt schlau machen sollte, da Regelungen regional unterschiedlich ausfallen können. Außerdem: Auch, wenn keine Baugenehmigung erfolgen muss, besteht die Pflicht zur Baumeldung und Baufertigmeldung. Auch sollte man sich im selben Schritt über die zulässigen Grenzabstände informieren.

Verkehrssicherungspflicht - Den Gartenpool kindersicher machen

Wer einen Swimmingpool besitzt oder ein Grundstück mit Pool anmietet, dann ist man verkehrssicherungspflichtig. Damit muss man für die Sicherheit der Personen sorgen, die sich um oder am Gartenpool aufhalten. Bei den Personen geht es vor allem um Schutzbedürftige: Kinder, insbesondere Kleinkinder und andere Personen, die die von dem Wasser ausgehende Gefahr nicht richtig einschätzen können. Das Gleiche gilt auch für Gartenteiche, Regentonnen und alle anderen potenziellen Gefahrenquellen auf dem bewohnten Grundstück. Wenn man seiner Verkehrssicherungspflicht nicht nach kommt und es passiert dadurch ein Unfall, kann man für Verletzungen und Todesfälle haftbar gemacht werden. Es geht dann um Schadensersatz- und Schmerzensgeldforderungen oder sogar ein Strafverfahren ist möglich.

Versicherungsschutz - Einen Gartenpool immer der Versicherung melden

Wie ein Swimmingpool versichert ist, hängt vor allem von einer Frage ab: Ist der Swimmingpool fest eingebaut oder freistehend? Als fest verbaut gilt ein Pool, wenn sich das Schwimmbecken mindestens zur Hälfte im Erdreich befindet. Dann kann dieser optional innerhalb der Wohngebäudeversicherung mitversichert werden. Damit ist der Pool und das Zubehör gegen Schäden durch Feuer oder Sturm und Hagel geschützt. Wer nachträglich einen Pool verbaut, sollte deshalb seinen Versicherer darüber informieren, damit der Gebäudewert richtig festgelegt wird.

Frei aufgestellte Schwimmbäder und Planschbecken werden dagegen dem Hausrat zugerechnet und können im Rahmen der Außenversicherung einer Hausratversicherung abgesichert werden. Bei Abschluss oder einer bereits bestehenden Hausratversicherung sollte darauf geachtet werden, dass auch das Sturm-/Hagelrisiko für einen freistehenden Pool mit eingeschlossen ist.

Auch eine Haftpflichtversicherung ist für den Poolbesitzer wichtig

Eine private Haftpflichtversicherung sollte grundsätzlich jeder haben. Wenn jemandem ein Schaden zugefügt wird, können schnell hohe Kosten entstehen.
Als Gartenpoolbesitzer nimmt man zusätzliche Risiken auf sich, denn ein Schwimmbecken im Garten stellt eine Gefahrenquelle für Mensch und Tier, aber auch für Sachen dar. Ansprüche eines Geschädigten wie Schadensersatz, Schmerzensgeld oder sogar lebenslange Rentenzahlungen können durch eine private Haftpflichtversicherung abgesichert werden. Allerdings nur, wenn man Mieter ist oder als Hauseigentümer die Immobilie selbst bewohnt. Besitzt man eine vermietete Immobilie, in dessen Garten ein Pool steht, benötigt man eine Haus- und Grundbesitzerhaftpflichtversicherung.

Diese Schäden können durch einen Gartenpool verursacht werden:

  • Personenschäden:
    Eine Personen verletzt sich bei der Benutzung ihres Pools, beispielsweise durch ausrutschen.
  • Sachschäden:
    Der Gartenpool läuft aus und verursacht Schäden an einem Sachgegenstand, beispielsweise an der Terrasse des Nachbarn.
  • Vermögensschäden:
    Einer Person entsteht ein finanzieller Nachteil durch einen Sach- oder Personenschaden in Zusammenhang mit ihrem Gartenpool, beispielsweise Einkommenseinbußen oder medizinische Behandlungskosten.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Geld abheben im Urlaub - Für das Bargeld nicht in eine teure Kostenfalle tappen
BEG-Förderung bei der KfW startet – Neue Bundesförderung für effiziente Gebäude (BEG) Programme 261, 262, 263, 461, 463
Elektro- und Hybridfahrzeuge - Vorsicht beim Laden Zuhause!

Bildnachweis

Dienstag, 13. Juli 2021

Elementarschutz - Die Pflichten bei Rückstau für den Versicherungsnehmer

 Jeder kennt die Bilder aus den Nachrichten. Sintflutartige Regenfälle, orkanartige Stürme oder heftige Schneefälle finden immer häufiger direkt vor unserer Haustür statt. Keller werden überflutet und Hauswände durchnässt, weil Kanalisation und Abwassersysteme den Wassermassen nicht gewachsen sind. Aus einem kleinen Flüsschen wird in wenigen Stunden ein reißender Strom, der jedes Mauerwerk unterspült. Bei Schäden durch einen Rückstau leistet eine Wohngebäude- und Hausratversicherung nur, wenn ein entsprechender Elementarschutz vereinbart wurde. Doch damit dieser besteht, müssen Versicherungsnehmer vorab einige Vorkehrungen treffen.

Wenn sich das Abwasserrohr ins Gegenteil wandelt

Wenn plötzlicher Starkregen oder Schneeschmelze die Flüsse über die Ufer treten lässt: Wohngebäudebesitzer fürchten derartige Naturgewalten. Denn die lokale Kanalisation ist auf derart große Wassermengen zumeist nicht ausgerichtet. Die Folge: Das Wasser sucht sich seinen Weg durch die Ableitungsrohre von Waschbecken, Waschmaschinen und Co. hinein in die Gebäude und richtet durch diesen sogenannten Rückstau oft große Schäden an.

Elementarschutz als rettende Insel – unter folgenden Bedingungen

Zusatzbausteine Elementar I und II

  • Elementar I
    Dies ist die Grundsicherung unabhängig von der regionalen Risikosituation - also wie gefährdet die Wohnlage in Bezug auf Naturgewalten ist.
  • Elementar II
    Lebt man allerdings in einer hochwassergefährdeten Region, empfiehlt sich der Baustein Elementar II, der über den Basisschutz hinaus auch Rückstau durch Ausuferung oberirdischer Gewässer mit einschließt.


Um auf den anfallenden Kosten nicht sitzenzubleiben und finanziell unterzugehen, sollte man Folgendes wissen:

  1. Der Basisschutz der Wohngebäude- oder Hausratversicherung reicht für derartige Fälle nicht aus. Die Schäfchen ins Trockene bringen sie mit den Bausteinen Elementar I und II, die auch Schäden durch Rückstau mit abdecken. Außerdem in der Zusatzversicherung mit eingeschlossen sind Schäden durch Überschwemmung, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen oder Vulkanausbrüche.
  2. Damit der Versicherungsschutz greift, sollte man jedoch auch die entsprechenden Obliegenheiten kennen. In diesem Fall heißt das: Sie sind grundsätzlich dazu verpflichtet, Schäden durch Überschwemmungen oder Rückstau vorzubeugen. Diese Pflicht ist sogar in den meisten Entwässerungssatzungen der Städte und Gemeinden festgehalten. In denen heißt es: „Gegen Rückstau aus den öffentlichen Abwasseranlagen hat sich jeder Anschlussnehmer selbst nach den jeweils anerkannten Regeln der Technik zu schützen“.

Pflichten für den Versicherungsnehmer bei einer Elementarschadenversicherung

Wenn bei einer Wohngebäude- oder auch Hausratversicherung eine Elementarschadenversicherung mit eingeschlossen wurde, muss man als Versicherungsnehmer in überflutungsgefährdeten Räumen Rückschlagklappen anbringen und auch regelmäßig prüfen, dass sie funktionieren. Beim Einschluß innerhalb der Wohngebäudeversicherung ist es Pflicht, dass die Abflussleitungen auf dem Grundstück freigehalten werden. Wurde die Elementarschadenversicherung mit der Hausratversicherung kombiniert, müssen Sachen im Kellerbereich meist mindestens 12 cm über dem Fußboden gelagert werden. Wenn man als Versicherungsnehmer eine dieser Pflichten verletzt, muss der Versicherer unter Umständen nicht oder nur teilweise zahlen. Da der Versicherer eine Elementarschadenversicherung grundsätzlich ordentlich zur nächsten Hauptfälligkeit oder auch außerordentlich, beispielsweise nach einem Schaden kündigen kann, sollte man darauf achten, die Schadenquote durch "Kleinschäden" nicht unötig zu belasten.

Wichtig zu wissen: Eine Haus- und Wohngebäudeversicherung zahlt nicht für Schäden, wenn es nur herein geregnet hat. Deshalb müssen bei möglichen Unwettern die Fenster und Türen immer geschlossen sein. Aber auch rund um das Haus und den Keller ist eine regelmäßige Vorsorge angesagt: Wenn beispielsweise Wasser durch Risse ins Haus eindringen kann, sind Probleme mit dem Versicherungsschutz vorprogrammiert, wenn diese bei Unwetter für "Land unter" sorgen. Wasserdichtes Versiegeln von Kellern oder der Einbau regenundurchlässiger Kellerfenster sind darüber hinaus geeignete Maßnahmen, um sich gegen das Fluten von Keller und Co. zu schützen.

Ist eine Elementarschadenversicherung sinnvoll oder nicht?

Als Immobilienbesitzter sollte man auf keinen Fall auf eine umfassende Wohngebäudeversicherung verzichten. Da sich in den vergangenen Jahren die Unwetterschäden stark gehäuft haben und dieser Trend weiter anhalten wird, ist der zusätzliche Schutz einer Elementarschadenversicherung zu empfehlen. Für Gebäude die sich erst im Rohbau befinden, bieten Wohngebäude- und Elementarschadenversicherungen noch keinen Schutz bei Unwetterschäden. Während der Bauphase muss dies über die Bauleistungsversicherung versichert werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Haben Sie die Koffer schon gepackt?
BEG-Förderung bei der KfW startet – Neue Bundesförderung für effiziente Gebäude (BEG) Programme 261, 262, 263, 461, 463
Vermögensaufbau mit Fonds - So funktioniert der langfristige Vermögensaufbau

Bildnachweis

Montag, 5. Juli 2021

Haben Sie die Koffer schon gepackt?

 Die Sommerferien stehen vor der Tür und für viele von uns beginnt damit die schönste Zeit des Jahres. Sonne, Strand & Meer oder doch ein Ausflug in die Berge? Einfach mal die Seele baumeln lassen. Zeit mit der Familie und den Freunden verbringen. Sich selbst einmal belohnen. Doch im Überschwang vergessen viele, dass sie ihr Handy oder ihre Koffer besser abgesichert haben als das eigene Leben.

Ein echtes Muss ist die Auslandskrankenversicherung

Die Auslandskrankenversicherung deckt teure Arzt- und Krankenhauskosten außerhalb der deutschen Grenzen ab. Deshalb ist sie die wichtigste Versicherung, die unbedingt ins Urlaubsgepäck muss. Dies gilt sowohl für gesetzlich als auch für privat Krankenversicherte.

Die Gesetzliche Krankenversicherung übernimmt nur Kosten für Schadensfälle, wenn sie sich innerhalb jener Staaten zutragen, die ein Sozialabkommen mit Deutschland vereinbart haben, die sogenannten "Schengen-Staaten". Dazu gehören die meisten europäischen Staaten. Außerhalb dieser Staaten besteht keinerlei Versicherungsschutz durch die Gesetzliche Krankenversicherung. Die Private Krankenversicherung übernimmt nur die Kosten, die im Vertrag eingeschlossen sind. Manche Private Krankenversicherung haben dies enthalten, manche teilweise und manche gar nicht. Hier hilft ein Blick in den Vertrag und den Leistungsumfang.

Wenn Ihr Urlaubsziel also außerhalb dieser Staaten liegt, sollten Sie keinesfalls ohne eine zusätzliche Auslandsreisekrankenversicherung los fliegen. Wenn Sie aufgrund einer Erkrankung oder eines Unfalls medizinisch behandelt werden müssen, werden Sie die gesamte Behandlung vollständig aus eigener Tasche zu zahlen haben. Doch das ist nicht der einzige Grund, der für den Erwerb einer Auslandsreisekrankenversicherung spricht.

  • Kostenrisiko Krankenrücktransport
  • Behandlungen im Ausland können teurer sein, auch wenn ein Sozialabkommen besteht

Hier können Sie ganz einfach online Ihren Versicherungsschutz beantragen. Ausgewählt haben wir die TravelSecure Versicherung, die ein sehr gutes Preis-/Leistungsverhältnis hat. Dies wurde auch schon mehrfach von der Stiftung Warentest bestätigt.

Jetzt hier eine Auslandskrankenversicherung berechnen

Damit der Urlaub gelingt, sollten einige Sachen beachtet werden. Haben Sie z.B. an folgende Dinge gedacht

  • Sind Reisepass, Personalausweis und Kreditkarte noch gültig ?
  • Ist eine Schutzimpfung notwendig?
  • Wurde die Esta bereits erledigt? (Einreise in die USA)
  • Besteht eine gültige Auslandsreisekrankenversicherung?
  • Welchen Versicherungsschutz beinhalten Hausrat- und Haftpflichtversicherung im Ausland?

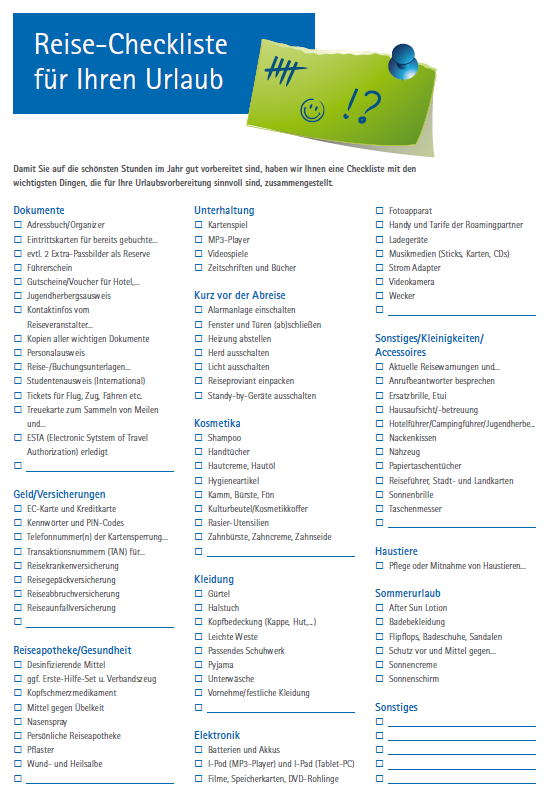
Damit wirklich nichts vergessen wird, haben wir für Sie eine Checkliste mit den wichtigsten Punkten zusammengestellt. Hier können Sie diese herunterladen.


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

GKV ist immer gleich? Das stimmt so nicht
Ferien im eigenen Urlaubsdomizil – Was bei der Finanzierung einer Ferienimmobilie zu beachten ist
Auch im Urlaub gut geschützt

Bildnachweis

Dienstag, 29. Juni 2021

GKV ist immer gleich? Das stimmt so nicht

 Niemals gab es so viele gesetzlich Versicherte wie heute. Die grundsätzlichen Leistungen der gesetzlichen Krankenkassen sind per Sozialgesetzbuch geregelt. Seit ein paar Jahren ist unter den gesetzlichen Krankenkassen (GKV) wieder ein Wettbewerb ausgebrochen. Seit dem der Einheitsbeitragssatz abgeschafft wurde, werben sie nun mit geringen Zusatzbeiträgen oder guten Zusatzleistungen um Kunden. Deshalb muss man schon tiefer ins Detail gehen, um die wichtigen Unterschiede zu erkennen. Diese Arbeit haben wir Ihnen mit dem GKV-Vergleich abgenommen. Vergleichen Sie schnell und einfach die relevanten Sonderleistungen und Bonusprogramme der gesetzlichen Krankenkassen.

Viele gesetzliche Versicherte verschenken jeden Monat bares Geld!

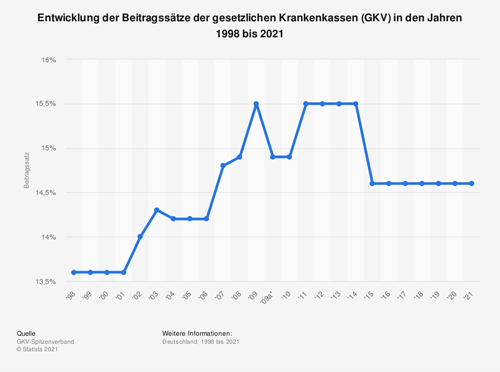
Die meisten gesetzlich Versicherten wissen nicht, dass nur der gesetzlich festgelegte Grundbeitragssatz in Höhe von 14,6 Prozent hälftig durch den Arbeitgeber übernommen wird. Den Zusatzbeitrag zur gesetzlichen Krankenkasse muss gesetzlich Versicherte komplett aus der eigenen Tasche bezahlen. Der durchschnittliche Zusatzbeitrag liegt 2021 bei 1,3 Prozent, was einem Gesamtbeitragssatz von 15,9 Prozent entspricht. Allerdings haben einige Kassen die Beiträge auch deutlich stärker angehoben und liegen bei einem Gesamtbeitragssatz über 16 Prozent . Wer richtig vergleicht, kann mitunter einen dreistelligen Betrag pro Jahr sparen und sich außerdem die Krankenkasse mit den individuell passenden Leistungen aussuchen.

Was für Leistungen bieten die gesetzlichen Krankenkassen und welche nicht

Bei der Wahl der gesetzlichen Krankenkasse kann man kaum etwas falsch machen, denn die meisten Leistungen sind gesetzlich festgelegt. Deshalb sind bei allen gesetzlichen Krankenversicherern 95 Prozent der Leistungen gleich und decken die lebenswichtigen medizinischen Bereiche ab.

Die Leistungen in der gesetzlichen Krankenversicherung unterscheiden nach folgenden Punkten:

  • Regelleistungen
    Durch den Gesetzgeber ist der Leistungskatalog für die GKV festgelegt und ist somit für alle gesetzlichen Krankenkassen gleich. Es gilt dabei das Sozialgesetzbuch Fünf (§ 12 SGB V) mit dem Grundsatz: „Die Leistungen müssen ausreichend, zweckmäßig und wirtschaftlich sein; sie dürfen das Maß des Notwendigen nicht überschreiten.“
  • Zusatzleistungen
    Jede gesetzliche Krankenkasse hat die Möglichkeit in einem gewissem Rahmen zusätzliche Leistungen anbieten – beispielsweise Bonusprogramme für gesundes Leben, Zuschuss zu professioneller Zahnreinigung, Homöopathie oder Impfungen für Auslandsreisen.
  • Privatärztliche Leistungen
    Diese Leistungen werden von der GKV nicht übernommen. Diese können nur über eine private Krankenzusatzversicherungen abgedeckt werden. Dazu zählen etwa hochwertiger Zahnersatz, Chefarztbehandlung im Krankenhaus oder höhere Medikamentenzuschüsse.

Mit Hilfe des GKV-Vergleichs können Sie sich umfassend informieren und einen finanziellen Spielraum für private Leistungsverbesserungen schaffen. Durch die Ersparnis bei der GKV kann der freigesetzte Beitrag für eine private Zusatzversicherung verwendet werden. So hat man ohne einen finanziellen Mehraufwand höhere Leistungen für die Gesundheit.

Gesetzliche Krankenversicherung - jetzt vergleichen und sparen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Zahnzusatzversicherung - Was bedeutet KIG 1-5
Viele Privathaushalte haben ihre Ausgaben nur vage im Überblick
Falsch getankt - Was ist zu tun?

Bildnachweis

Freitag, 25. Juni 2021

Zweiräder sind auf dem Vormarsch

 Es ist nicht verwunderlich, dass es der Automobilbauer Daimler bereits 2014 einigen seiner Konkurrenten gleich getan hat und in das Motorradgeschäft eingestiegen ist. Und auch der größte Autozulieferer Bosch ist mittlerweile stärker in diesem Bereich tätig. Nicht ohne Grund. Die Automobilbranche erkennt das riesige Potential das in motorisierten Zweirädern steckt, zumal diese bereits in den Köpfen der Verbraucher emotional positiv verankert sind. Das Angebot wird durch den Einstieg in das Zweiradgeschäft immer attraktiver, da der technische Fortschritt vom gut entwickelten Automobilbereich auf den Zweiradmarkt übertragen wird. So gibt es bei Motorrädern mittlerweile beispielsweise auch Assistenzsysteme und Vernetzungen mit dem Internet.

Zulassungszahlen für Motorräder gehen weiter nach oben

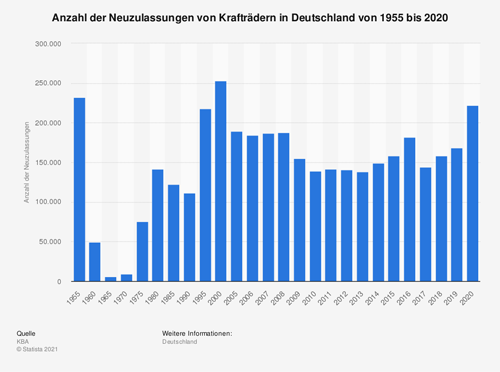
Trotz der Corona-Pandemie boomte der Motorradmarkt im vergangenen Jahr. Obwohl genau zum Saisonstart im März und April 2020 der Zweiradmarkt durch den Lockdowns einbricht, ging es dann nach dem Lockdown umso aufwärts und ab Mai 2020 lagen die Neuzulassungszahlen der Motorräder deutlich über den beiden Jahren zuvor. So stieg die Zahl der neu zugelassenen Krafträder binnen Jahresfrist von rund 113.000 um plus 16,9 Prozent auf gut 132.000, die der Kraftroller von rund 16.600 um plus 6 Prozent auf 17.600. Bei den Leichtkrafträdern sind die Zulassungen binnen der zwölf Monatedes Jahres 2020 von knapp 20.700 um plus 82,7 Prozent auf fast 37.800 explodiert. Die Leichtkraftroller schossen jedoch den Vogel ab, mit einem Wachstum von 108,5 Prozent, d.h. aus rund 15.000 Einheiten wurden binnen Jahresfrist fast 31.300!

Bei den Motorradfahrern findet eine Verjüngungskur statt

Zwar lag das Durchschnittsalter zuletzt bei 50 Jahren (Studie für Demoskopie und der Motor Presse Stuttgart), aber immer mehr junge Leute entdecken das Motorrad für sich. Das Motorrad ist nicht nur günstiger als der Pkw, sondern auch sehr flexibel, was insbesondere in den Ballungsgebieten von Nutzen ist. Zudem war zuletzt ein Deutschlandboom durch neue Führerscheinklassen und überholten PS-Regelungen zu verzeichnen. Die Neuzulassungen stiegen kontinuierlich und der Anstieg der Führerscheine für sogenannte Leichtkrafträder lag in letzter Zeit im zweistelligen Bereich.

Einfach ein Motorrad kaufen und losfahren war gestern

In den letzten zehn Jahren ist die Zahl der in Deutschland tödlich verunglückten Motorradfahrer um mehr als ein Drittel deutlich gesunken. Im gleichen Zeitraum ist der Bestand an Motorrädern in Deutschland dagegen kontinuierlich gestiegen. Diese positive Entwicklung lässt sich, neben technischen Verbesserungen wie ABS und ESP, auch auf die Weiterentwicklung und Anpassung des Bekleidungsschutzes auf die Bedürfnisse der Motorradfahrer zurückführen. Die Entscheidung zwischen Textil- und Lederkombi hängt von der Verwendung und der persönlichen Vorliebe ab. Es gibt Versicherer die bieten mit einem Zusatzbaustein „Motorrad-Bekleidungs-Schutz“ ein Plus an Sicherheit für nur 25 Euro im Jahr. Der Baustein übernimmt im Schadenfall die Kosten bis zu 1.500 Euro. Zusätzlich können die Kunden bei der Wahl des Zusatzbausteins von einer Kooperation mit einem Bekleidungshersteller profitieren.

Neue Führerscheinregelung

Seit der Neuordnung der Führerscheinklassen im Januar 2013 können Fahrer mit der Führerscheinklasse A2 Krafträder bis 48 PS (bisher bis 34 PS) fahren. Das Leistungsgewicht ist dabei auf 0,2 KW/KG beschränkt. Wer vor dem 1.4.1980 seinen Pkw-Führerschein erhielt, darf Motorräder bis 48 PS unter der Voraussetzung fahren, dass er oder sie eine praktische Prüfung zum Erwerb der A2-Lizenz ablegt. Eine Theorieprüfung ist dafür nicht erforderlich. Die Motorradhersteller haben diesen neuen Trend bereits aufgegriffen und Ihre Produktpalette um 48-PS-Maschinen erweitert.

Richtiger Versicherungsschutz und Sondereinstufungen nutzen

Eine gesetzliche Regelung für eine Sondereinstufung gibt es nicht. Viele Versicherungsgesellschaften binden für die Kfz-Versicherung bei einem Zweitfahrzeug an bestimmte Voraussetzungen, wie zum Beispiel:

  • der Fahrzeugnutzer darf ein Mindestalter nicht unterschreiten (z.B. 25 Jahre)
  • die SF-Klasse des Erstfahrzeuges muss besser als SF 2 sein
  • das Erstfahrzeug muss bei der gleichen Gesellschaft versichert sein
  • es müssen weitere Verträge beim gleichen Versicherer bestehen

Am häufigsten erfolgt eine verbesserte Zweitfahrzeugeinstufung in die SF-Klasse 2. Einige Versicherer gehen sogar noch weiter und stufen von Anfang an in die SF-Klassen 3 oder teilweise noch besser ein.

Vergleichen Sie hier Ihre Motorrad-Versicherung.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Hochwasserschäden wie in Simbach sind überall möglich
Wasserschaden – Nicht jeder ist auch als Leitungswasserschaden versichert
Elektro- und Hybridfahrzeuge - Vorsicht beim Laden Zuhause!

Bildnachweis

Sonntag, 20. Juni 2021

Hochwasserschäden wie in Simbach sind überall möglich

 Normalerweise ist der "Simbach", der durch den gleichnamigen Grenzort in Niederbayern in den Inn plätschert, ein unauffälliges Gewässer. Doch nach dem ungewöhnlichen, regional begrenzten Starkregen, war der Simbach für zahlreiche Todesopfer und einen Millionenschaden verantwortlich. Vollgelaufene Keller oder zerstörte Häuser waren Anfang Juni 2016 in zahlreichen Regionen Deutschlands zu beklagen. Schuld daran war eine sehr ungewöhnliche Wetterlage, ein Gewitter-Tiefdruckgebiet, das über Süddeutschland hängen geblieben ist. Dieses stationäre Wetter-Phänomen kommt laut Deutschem Wetterdienst (DWD) sehr selten vor.

Bisher nicht gefährdete Regionen wurden heimgesucht

Das Ungewöhnliche daran ist, dass nicht die sonst üblichen, hochwassergefährdeten Regionen von den Fluten heimgesucht wurden, sondern ganz unverdächtige Orte. Für die dortigen Bewohner ist das doppelt schmerzlich, weil kaum jemand gegen die eingetretenen Schäden versichert ist. Wohngebäude- und Hausratversicherungen kommen in der Standartversion nur für Zerstörungen durch Feuer, Sturm, Hagel und Leitungswasser auf. Hochwasserschäden übernehmen die Versicherer nur, wenn sich der Vertragsinhaber zusätzlich gegen sogenannte "weitere Elementargefahren" versichert hat. Während in Baden-Württemberg 94 Prozent der Haushalte über so eine Deckung verfügen, denn hier war die Gebäudeversicherung mit Elementarzusatz früher eine Pflicht-Versicherung, sind in Bayern nur 36 Prozent der Haushalte gegen Elementarschäden abgesichert. Das liegt unter dem bundesdeutschen Durchschnitt von 45 Prozent.


Wer kann, sollte eine Elementarversicherung einschließen

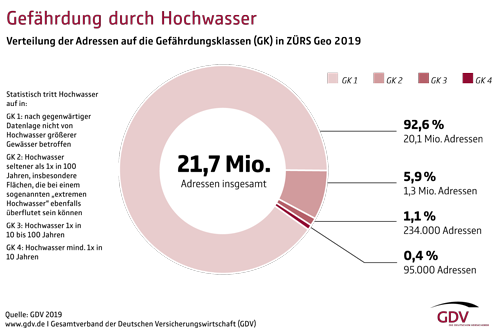
Die Beiträge für eine Elementarversicherungen richten sich nach der Eintrittswahrscheinlichkeit von elementaren Naturkatastrophen. Dafür haben die Versicherungsunternehmen ein geografisches Informationssystem, das sogenannte ZÜRS Geo (Zonierungssystem für Überschwemmung, Rückstau und Starkregen) eingerichtet, um das Naturrisiko Hochwasser risikogerecht kalkulieren zu können. Aufgrund von ZÜRS Geo sind heute nahezu 99 % der Gebäude in Deutschland problemlos gegen Überschwemmung versicherbar. Es muss noch nicht einmal so ein heftiges Ereignis wie in Simbach sein. Ein Starkregen bei dem die Kanalisation das Wasser nicht mehr abtransportieren kann und dadurch in die Keller zurückgedrückt wird, reicht aus, um schon einen größeren Schaden am Kellerinventar zu verursachen. Und da die Umweltrisiken permanent zunehmen, sollte jeder zumindest seine Wohngebäudeversicherung um den Bereich der Elementarschäden erweitern. Auch wenn dies im ersten Moment einen höheren Beitrag verursacht, weiß man nie wofür es gut ist. Denn wenn ein Schaden eintritt, auch wenn dieser von keiner Versicherung reguliert wird, so muss man diesen bei einem Vertragseinschluss angeben. Man wird dann jedoch damit konfrontiert, dass der Elementarschutz nur eingeschlossen werden kann, wenn in den letzten 5 bis 10 Jahren, je nach Annahmebedingungen des Versicherers, kein Schadenereignis eingetreten ist. Deshalb ist es zu empfehlen in der Gebäudeversicherung den Elementarschutz von Anfang an, bzw. nachträglich in den Vertrag einzuschließen. Bei der Hausratversicherung sollte je nach Werten dieser Einschluss abgewägt werden.

Der Staat hilft nur in Einzelfällen

Auf Staatshilfen lässt sich nicht hoffen: Die Ministerpräsidenten der Bundesländer verständigten sich im Jahr 2017 darauf, Hilfsgelder grundsätzlich nur noch an jene auszuzahlen, die sich erfolglos um eine Versicherung bemüht haben oder denen ein Versicherungsangebot zu wirtschaftlich unzumutbaren Bedingungen angeboten wurde.

Umfassend gegen Naturgefahren versichert (Elementarschäden) - Übersichtskarte deutsche Bundesländer

Machen Sie den Naturgefahren-Check

Eine schnelle und verlässliche Auskunft zum Naturgefahrenrisiko am eigenen Wohnort gibt es unter:
www.inomaxx.de/sachversicherungen/wohngebaeudeversicherung/naturgefahren-check

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Unwetter - wie sind die Schäden versichert
Wie ist man im Home-Office richtig versichert
Nicht vorschnell kündigen – Richtige Reaktion auf eine Beitragserhöhung bei der Wohngebäudeversicherung

Bildnachweis

Mittwoch, 16. Juni 2021

Beim Autoschmuck zur Fußball-EM einige Regeln beachten

 Mit der Fußball-Europameisterschaft wird es wieder bunt auf unseren Straßen. Denn viele Fußballfans feiern mit Flaggen, Wimpeln oder Spiegelüberziehern am Fahrzeug nach einem Sieg im Autokorso die Fußball-Europameisterschaft. Doch nicht alles, was dem Fußballfreund gefällt, ist auch erlaubt an seinem Auto. Damit niemand nach einem Verkehrsunfall als Verlierer da steht, ist bei der "Beflaggung" etwas Vorsicht angebracht.


Damit das Fähnchen keinen Ärger macht

Solange die Fanartikel die Sicht des Fahrers nicht einschränken und sicher befestigt werden, ist das Anbringen von kleinen Wimpeln und Fahnen laut ADAC kein Problem. Jedoch sollte beim Kauf der Fan-Artikel auf Qualität geachtet werden, denn wenn beispielsweise Halterungen leicht brechen, können andere Verkehrsteilnehmer gefährdet werden. Dies gilt besonders bei höheren Geschwindigkeiten, wenn sich an den Fensterscheiben eingeklemmte Fahnen lösen oder abbrechen. Deshalb sollten die Fähnchen insbesondere vor Überland- oder Autobahnfahrten entfernt werden, um den nachfolgenden Verkehr nicht zu gefährden. Bei den Frontscheiben und vorderen Seitenscheiben sollten Dekorationen "Tabu" sein, denn dies wäre so, als wenn man im Winter mit nicht freigekratzten Scheiben durch die Gegend fährt. Auch sind großformatige Fahnen, welche an Stangen aus dem Fenster gehalten werden, nicht erlaubt. Auch bei den beliebten Spiegelüberziehern muss darauf geachtet werden, dass die eingebauten Blinker im Spiegel nicht verdeckt werden.

Was machen, wenn es doch zu einem Schaden kommt

Wenn es durch wegfliegende Artikel zu einem Schaden an anderen Fahrzeugen oder Personen kommt, ist die Kfz-Haftpflichtversicherung dafür zuständig. Häufig lässt sich aber der Verursacher nicht ermitteln oder es fehlen Beweismittel ihn zu überführen. Dann muss der Geschädigte selbst für die anfallenden Reparaturen aufkommen, beziehungsweise kann nur mit einer Vollkasko-Versicherung auf eine Schadenregulierung setzen. Vergessen sollten Fähnchen-Besitzer nicht, dass die Halterungen in den Seitenfenstern Dieben das Knacken des Fahrzeugs erleichtern. Ein solcher Schaden gilt als Grobe Fahrlässigkeit und der Kfz-Versicherer kann bei der Teil- oder Vollkaskoversicherung die Leistung für Schäden kürzen.

Bei Autokorsos ist Vorsicht geboten

Damit beispielsweise keine Auffahrunfälle passieren, sollten Teilnehmer mit Vorsicht fahren und immer mit unvorhersehbaren Fahrmanövern von anderen rechnen. Denn auch im Autokorso gilt die Straßenverkehrsordnung. Wenn man sich als Fahrzeugführer nicht an die Verkehrsregeln hält und es kommt zu einem Unfall, gibt es sicher Ärger mit dem Versicherer. Denn der Versicherer kann das Fehlverhalten als Mitschuld einstufen und Schadenersatzansprüche reduzieren. Kommt es sogar zu Personenschäden ist auch der Staatsanwalt schnell mit involviert.

Jetzt hier die Kfz-Versicherung vergleichen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Photovoltaikanlage sollte regelmäßig kontrolliert werden
Wasserschaden – Nicht jeder ist auch als Leitungswasserschaden versichert
Elektro- und Hybridfahrzeuge - Vorsicht beim Laden Zuhause!

Bildnachweis