Freitag, 31. Januar 2020

Narrensicher durch den Karneval

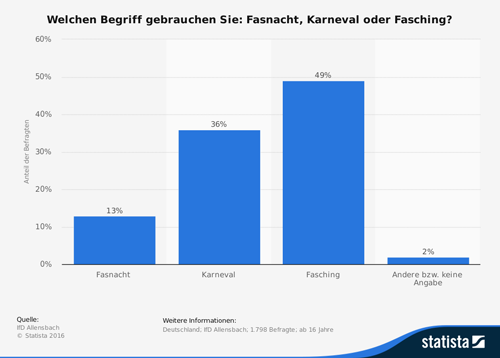
In den Karnevalshochburgen ist es Ende Februar wieder soweit. Dann wird gesungen, getanzt und gelacht, man begegnet Giraffen in der Straßenbahn, Piraten werfen mit Kamellen um sich und es wird feuchtfröhlich auf den Straßen. Wo scharenweise Menschen zusammen kommen, da kann auch mal etwas schief gehen. Es muss ein teures Kostüm ersetzt werden, weil man beim Schunkeln zu schwungvoll unterwegs war? Der Teufel konnte die Länge seines Dreizacks nicht richtig einschätzen und beschädigt ein Fahrzeug oder holt versehentlich einen Radfahrer vom Sattel?

Die Haftpflicht wird's schon schunkeln
Um sich dagegen abzusichern, muss man jedoch nicht extra eine neue Versicherung abschließen. Mit einer leistungsstarken Privathaftpflicht, die sowieso jeder haben sollte, ist man auf der sicheren Seite. Und das auch, wenn es um nicht alltägliche Schadenfälle geht. Jedoch sollte man die Deckungssummen überprüfen. 10 Millionen Euro sollten es heute schon sein, 5 Millionen Euro ginge auch noch. Doch in vielen Uraltverträgen ist meist nur eine Summe von 1 bis 3 Million Euro festgeschrieben. Dies ist aber zu wenig und eine Aktualisierung des Vertrages ist zu empfehlen, zumal sich auch das Kleingedruckte der Versicherer im Laufe der Zeit verbessert habe.


Vorsicht vor gesundheitlichen Beeinträchtigungen
Für eventuelle gesundheitliche Schäden an der eigenen Person ist auch eine private Unfallversicherung oder Berufsunfähigkeitsversicherung angeraten. Denn einerseits haftet der Veranstalter eines Karnevalsumzuges nicht für Blessuren, die Narren eventuell von tief fliegenden Bonbons oder Pralinenschachteln davontragen. Zum anderen greift kein gesetzlicher Unfallschutz, da es sich um ein rein freizeitliches Vergnügen handelt. Um finanziell auf Nummer sicher zu gehen, sollten Narren für den Fall vorsorgen, dass sie durch einen Unfall, etwa infolge heftigen Rangelns, dauerhaft ihre Arbeit nicht mehr ausüben können.

Was tun bei einem Überfall?
Auf den überfüllten Straßen der Karnevalshochburgen tummelt sich leider nicht nur Narren, sondern auch eine Vielzahl von Langfingern. Wird man ein Opfer von Kriminellen, kann unter bestimmten Voraussetzungen die Möglichkeit bestehen, der entstandene Schaden von der Hausratversicherung ersetzt wird. Diebstahl werde durch diese zwar nicht abgedeckt, doch Raub sei enthalten. Das heißt, wenn der Täter körperliche Gewalt angedroht oder angewendet hat, wird es ein Fall für die Hausratversicherung. Jedoch ist eine schnelle Meldung bei Polizei und Versicherung wichtig. Im Allgemeinen liegen die Entschädigungsgrenzen bei einer Summe von 1.000 Euro.

Auto besser stehen lassen
Beim Autofahren ist es in der närrischen Zeit wichtig, ohne Maske am Steuer unterwegs zu sein. Denn wird in irgendeiner Form die Wahrnehmung beeinträchtigt, ist der Schutz in der Kfz-Versicherung gefährdet. Das gilt bereits für eine lapidare Augenklappe. Auch für angetrunkene Fahrer kann es Probleme geben. Bei einem Unfall drohen bekanntlich ein Bußgeld, Punkte in Flensburg und der Verlust des Führerscheins. Der Versicherte muss darüber hinaus damit rechnen, dass eine Schadenregulierung durch den Versicherer wegen grober Fahrlässigkeit komplett abgelehnt wird.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Winterreifenpflicht im europäischen Ausland
Gar nicht cool, aber wichtig
Das richtige Verhalten am Unfallort bei einem Kfz-Schaden

Bildnachweis

Mittwoch, 29. Januar 2020

Schneekette anlegen - Vor der Abfahrt üben

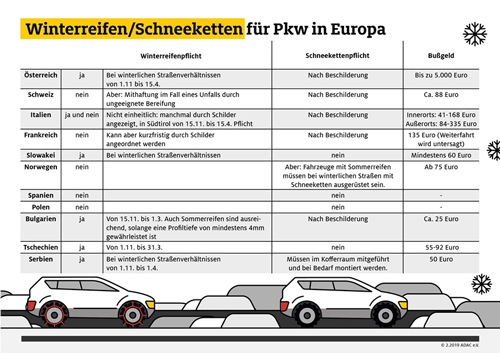
Wenn man zum Ski- oder Winterurlaub in die Berge fährt, dann gehören neben Winterreifen auch Schneeketten zur Standardausrüstung. Denn Schneeketten bringen das Auto auch dann noch voran, wenn selbst mit guten Winterreifen nichts mehr geht. Doch der richtige Umgang und das Anlegen der Schneeketten sollte im Vorhinein geübt werden, damit im Urlaub alles gut geht. Denn das montieren der Ketten bei Schneetreiben und Temperaturen weit unter Null kann bei fehlender Routine durchaus die Nerven strapazieren.

Schneeketten gehören auf die angetriebenen Räder
Das Anlegen der Schneeketten kann mitunter kniffelig sein und wer vorher übt, beherrscht später die Handgriffe auf der Straße sicher und problemlos. Grundsätzlich gehören die Ketten an die angetriebenen Räder, bei Allradfahrzeugen sollte für die Montagesicherheit ein Blick in die Betriebsanleitung vorgenommen werden. Vor allem einfachere Kettenmodelle sind oft schwer zu montieren, denn die Innenhaken sind bei den heute gebräuchlichen engen Rad-Ausschnitten praktisch kaum noch mit den Händen zu erreichen. Deshalb sind Bügelketten und selbstaufziehende Systeme die bessere Wahl. Teure Schnellmontagesysteme, welche sich beim Anfahren automatisch aufziehen, erreichen bei extremem Schnee erfahrungsgemäß aber nicht ganz die Traktion der anderen Bauformen. Mit den Schneeketten sollte zur eigenen Sicherheit eine Warnweste sowie Handschuhe und eine wasserfeste Matte für eine angenehmere Montage mit ins Auto geladen werden. Mit den montierten Schneeketten sollte nicht schneller gefahren werden, als dies der Hersteller empfiehlt. Gesetzlich ist ein Tempolimit von 50 km/h vorgeschrieben. Wenn Schneeketten auf bestimmten Strecken per Straßenschild vorgeschrieben sind, gilt dies auch für Allradfahrzeuge, es sei denn, diese sind ausdrücklich auf einem Zusatzschild von der Kettenpflicht ausgenommen.


Aufziehen und einfach losfahren ist falsch
Vielmehr ist es wichtig, dass nach einer kurzen Fahrstrecke von 50 bis 100 Metern der Sitz der Schneeketten noch einmal überprüft wird. Die Ketten sollten nicht zu locker sitzen, da es sonst zu Beschädigungen im Radhaus kommen kann. Sitzen sie zu fest, wird unter Umständen der Reifen beschädigt. Um ihre Aufgabe zu erfüllen, sollen Schneeketten etwas Bewegungsspielraum haben. Bei Verstößen gegen die Schneekettenpflicht droht ein Bußgeld und nach einem Unfall gibt es Probleme wegen Fahrlässigkeit mit der Versicherung. Die richtige Größe des Kettennetzes bestimmt sich aus dem Verhältnis von Radhöhe, -breite und -durchmesser. Wenn man sich unsicher ist, welche Schneekette zum Fahrzeug/zu den Reifen passt, sollte sich einen fachmännischen Rat einholen. Für Österreich-Urlauber hat der TÜV eine besondere Empfehlung: Wer in der Alpenrepublik Skiurlaub macht, sollte eine dort zugelassene Kette wählen, erkennbar an den ineinander verschlungenen Buchstaben Ö und N für Ö-Norm.

Was ist eine Schneekette?Wenn man schon einmal mit dem Auto auf einer tief verschneiten Straße gefahren ist, dann bemerkt man sehr schnell, wie vorsichtig man als Fahrer sein musst. Vor allem im Gebirge liegt auf den Straßen manchmal so viel Schnee, dass die Autoräder keinen Halt mehr bekommen und ein Weiterfahren nicht möglich ist. Dann helfen meist nur noch Schneeketten. Das sind Netze aus Metall, die über die Reifen gezogen werden. Beim Fahren drückt sich das Metall in den Schnee hinein und gibt dem Rad einen festeren Halt. Bei geringem Fahrtempo ist es so möglich, die Berge sicher hoch und herunter zu kommen. Die Ketten sollten nicht zu locker an den Reifen sitzen, damit sie beim Fahren nicht gegen Autoteile schlagen, aber auch nicht zu fest, weil sie sonst reißen und ebenfalls etwas beschädigen könnten. Im Flachland mit weniger extremen Wetterbedingungen kommt man als Autofahrer zum Glück fast immer ohne Schneeketten aus. Aber gute Reifen speziell für den Winter sollten die Autos auch dort unbedingt haben.


Schneeketten kaufen
Jetzt hier die Kfz-Versicherung vergleichen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Falschangaben bei der Kfz-Versicherung können teuer werden
Kfz-Versicherung – Wechseln ist sinnvoll und kleingedrucktes zu beachten ist angeraten
Zahnzusatzversicherung - Was bedeutet KIG 1-5

Bildnachweis

Freitag, 27. Dezember 2019

Kfz-Versicherungen Kündigungsstichtag 30.11. ein Samstag - Kündigung rechtzeitig abschicken

Der Stichtag für die Kündigung der meisten Kfz-Versicherungen am 30. November eines jeden Jahres fällt in diesem Jahr auf einen Samstag. Dies sollten wechselwillige Verbraucher beachten, wenn sie ihre Kfz-Versicherung umstellen möchten. Es ist daher allen wechselwilligen Verbrauchern zu empfehlen, den alten Vertrag spätestens am Mittwoch, den 26. November, schriftlich zu kündigen. Dies sollte per Post als Einschreiben mit Rückschein oder per Telefax vorgenommen werden. Möglich wäre auch eine Kündigung per Email. Hier sollte man sich jedoch telefonisch rückversichern, ob die Email beim Versicherer angekommen ist und für eine Kündigung ausreicht.

Was ist zu beachtenDie meisten Verträge von Autobesitzern laufen turnusmäßig zum 31. Dezember aus. Aufgrund der einheitlichen Kündigungsfrist von einem Monat müssen Verbraucher, die zu einer anderen Kfz-Versicherung wechseln wollen, bis spätestens zum 30. November bei der bisherigen Versicherungsgesellschaft gekündigt haben. Für die Wirksamkeit des Kündigungsschreibens ist dabei das Eingangsdatum bei der Versicherung entscheidend. Da der Stichtag in diesem Jahr auf einen Samstag fällt, sollten Versicherungsnehmer dies beim Verschicken der Kündigung berücksichtigen. Bei Verträgen, welche eine unterjährige Vertragslaufzeit haben, gilt die gleiche Kündigungsfrist. Es gilt dann jedoch ein anderer Kündigungstermin, sodass Sie auch hier rechtzeitig ihre alte Kfz-Versicherung kündigen sollten. Es empfiehlt sich, die Kündigung als Einschreiben mit Rückschein zu versenden. Dadurch ist der Brief nachvollziehbar beim Versicherer und die Kündigungsfrist wird gewahrt. Der Rückschein dient dem Versicherungsnehmer als Eingangsbestätigung. Bei später auftretenden Unstimmigkeiten zwischen Versichertem und Versicherer ist dies ein wichtiger Nachweis. Das Kündigungsschreiben kann auch per Telefax verschickt werden und es sollte dann der Sendebericht aufgehoben werden. Bei der Kündigung per Email hat man im Regelfall keinen rechtlich verwertbaren Nachweis über den Versand. Hier ist angeraten, den Versicherer telefonisch zu kontaktieren, ob die Email angekommen ist und zur Kündigung ausreicht.


Wann gelten Sonderkündigungsrechte
Von der oben genannten Regel gibt es jedoch einige Ausnahmen. Bei einer Beitragserhöhung durch den Kfz-Versicherer haben Sie die Möglichkeit, innerhalb von einem Monat nach Eingang der Erhöhungsbenachrichtigung ihre Kfz-Versicherung zu kündigen. Wenn die Beitragserhöhungsbenachrichtigung z.B. erst am 5. Dezember eingeht, beginnt erst ab diesem Zeitpunkt die einmonatliche Frist für die Kündigung. Ein Fahrzeugwechsel ist ein weiterer besonderen Grund für eine Kündigung, der es problemlos erlaubt, den Wechsel zu einem anderen Kfz-Versicherer vorzunehmen. Wenn Sie Ihre Kfz-Versicherung umstellen möchten, ist es ratsam sich vor der Verschickung der Kündigung die entsprechenden Alternativen anschauen. Am einfachsten kann man ein Kfz-Versicherungsangebot mit einem Kfz-Versicherungsvergleich umsetzen. Es lohnt es sich in jedem Fall, seine Kfz-Versicherung jährlich zu prüfen. Es muss nicht einmal ein anderer günstigerer Anbieter sein, denn auch beim bestehenden Kfz-Versicherer kann sich durch eine Tarifneukalkulation oder persönliche Rückfrage nach Rabattmöglichkeiten eine Beitragsersparnis ergeben.

Vergleichen Sie jetzt hier Ihre Kfz-Versicherung


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Wechselfrist der Kfz-Versicherung verpasst? Sonderkündigung prüfen
Kfz-Versicherung – Wechseln ist sinnvoll und kleingedrucktes zu beachten ist angeraten
Das richtige Verhalten am Unfallort bei einem Kfz-Schaden

Bildnachweis
Mittwoch, 25. Dezember 2019

Weltspartag - Sparer weinen und die Kreditnehmer feiern

Dieses Jahr am 30. Oktober 2019 ist wieder Weltspartag. Allerdings hat die 95 Jahre alte Idee mittlerweile vollends ihren Reiz verloren - zumindest für Sparer. Für jemand der dagegen einen Kredit aufnehmen will, der kann sich über die Minizinsen freuen. Denn die niedrigen Zinsen reduzieren die Darlehensrate. Doch auch bei laufenden Darlehen kann man sparen - was aber die wenigsten tun. Sparen - das Wort hatte früher einen fast magischen Klang. Das ist heute anders.

Das Sparschein schützt nur noch vor Strafzinsen der Bank
Bei einem Blick in die Sparbücher und Sparkonten wird vor allem eines deutlich, wie kläglich das Geld dort verzinst wird. Das Sparschwein als Symbol dieses Sparens ist mittlerweile - salopp gesagt - ein armes Schwein. Das Sparschein bietet zwar keinen Inflationsschutz, dafür aber einen Schutz vor den immer mehr um sich greifenden Strafzinsen bei den Banken.


Sparen kann man auch bei geliehenem Geld von der Bank
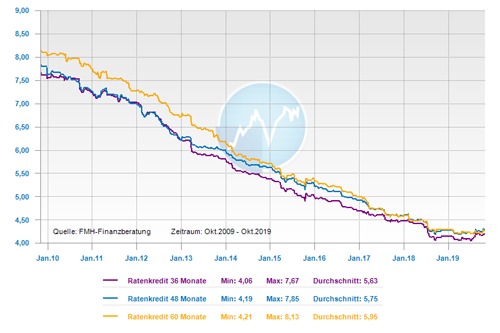
Clever sparen kann man aber auch durch eine Umschuldung eines laufenden Darlehens in neue Kredite mit einer geringeren Zinsbelastung - trotz möglicher Vorfälligkeitsentschädigungen. Denn aufgrund der mitunter enormen Zinsunterschiede zwischen altem und neuem Kredit, lassen sich bis Ende der Laufzeit ordentlich Zinskosten sparen. Insbesondere die Ratenkredite eignen sich bestens für eine Umschuldung. Denn Ratenkredite werden mit einer monatlich gleichbleibenden Rate innerhalb einer vereinbarten Laufzeit zurückgezahlt und bieten dadurch eine hohe Planungssicherheit für das persönliche Budget. Bei langfristigen Ratenkrediten können sich die Zinsen innerhalb einiger Jahre durch die gefallenen Zinssätze so verändern, dass ein deutliches Sparpotential entsteht. Die durchschnittliche Laufzeit von Ratenkrediten beträgt vier Jahre. Laut einer aktuellen Forsa-Umfrage prüfen aber 71 Prozent der Kreditnehmer während dieser Zeit nicht, ob es möglich ist, zu einem günstigeren Kredit umschulden können. Dadurch wird bares Geld verschenkt. Denn Kredite sind heute günstiger als vor vier Jahren. Laut Bundesbank sind seit 2015 die Zinssätze von Ratenkrediten im Schnitt um bis zu 26 Prozent gesunken. Doch was ihre Kredite anbelangt, scheinen die Deutschen offensichtlich ein hohes Verharrungsvermögen zu besitzen. Denn laut Forsa-Umfrage hat fast jeder Deutsche (91 Prozent) während der Vertragslaufzeit schon einmal nach günstigere Telefon-, Strom- oder Internettarifen gesucht. Doch nur jeder Dritte informierte sich während der Laufzeit seines Kredits nach einer günstigeren Alternative.

Jetzt hier einen Ratenkredit vergleichen


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Kfz-Versicherung - Vergleichen spart bares Geld
Bei hohen Dispozinsen lohnt sich oft eine Umschuldung
Fünf Schritte auf dem Weg zum passenden Ratenkredit

Bildnachweis

Montag, 9. Dezember 2019

Autoversicherung – Jahreskilometerleistung überprüfen

Wenn man als Auto­fahrer eine Auto­versicherung abschließt, muss man die Frage beant­worten, wie viele Kilo­meter man pro Jahr fährt. Manche Versicherungskunden machen hier falsche Angaben, um den Beitrag zu drücken; andere vergessen einfach die aktuelle Jahreskilometerfahrleistung mit den angegeben Werten abzugleichen. Spätestens nach einem Schadens­fall kommt die Schummelei oder Nachlässigkeit raus. Dann verlangen die Versicherer nach­träglich Geld oder verhängen sogar eine Vertrags­strafe.

Schummeln oder Nachlässigkeit kann teuer werden
Eine Stichprobe der Verbraucherzentrale Nordrhein-Westfalen zeigt bei zehn Kfz-Versicherungen, das mit finanziellen Nachteilen zu rechnen ist. Alle befragten Versicherungsunternehmen berechnen demnach zumindest den höheren Beitrag rückwirkend zum Beginn des Versicherungsjahrs, wenn ein Versicherter die Korrektur nicht mehr gültiger Angaben vergessen hat. Wird man als Kunde beim absichtlichen Schummeln erwischt, dann muss man bei fast allen Versicherern mit Vertragsstrafen rechnen. Beispielsweise verlangten sieben Anbieter als Strafe für das laufende Versicherungsjahr den doppelten Beitrag. Bei zwei anderen müssten die Kunden 500 oder 1000 Euro als Strafe zahlen. Ein Versicherer sieht sogar schon bei „leicht fahrlässiger Nichtanzeige" von Änderungen eine Vertragsstrafe vor. Das Amts­gericht Heidenheim hat beispielsweise im Jahr 2008 eine Vertrags­strafe in Höhe von 500 Euro abge­segnet (Az. 8 C 711/08). In diesem Fall hatte der Fahrer als Jahreskilometer­leistung 12.000 Kilo­meter angegeben und diese „deutlich über­schritten“.

Informationspflicht als Versicherungsnehmer beachtenAls Versicherungsnehmer hat man Änderungen an den Vertragsbestandteilen unverzüglich dem Versicherer mitzuteilen. Bei der Antragsstellung kann der Versicherte die Vertragsbedingungen einsehen und bestätigt dies dann auch mit seiner Unterschrift. Ob ein Fahrer seine angegebene jährliche Kilometerleistung eingehalten hat, können die Kfz-Versicherungen sehr schnell nach einem Schaden etwa anhand des Kilometerstands auf der Werkstattrechnung kontrollieren. Auch der Unfallbericht der Polizei kann Aufschluss über den Kilometerstand des Autos geben. Viele Versicherer führen mittlerweile regelmäßige Kundenabfragen durch, bei denen der aktuelle Kilometerstand mitteilt werden muss. Im dem Anschreiben fragen manche Versicherer nur den Kilometerstand ab, andere geben den aktuell zu zahlenden Beitrag mit an und teilen gleich den Vergleichsbeitrag mit, der bei einer Nichtbeantwortung zugrunde gelegt wird.

Was geschieht, wenn man nicht antwortet?
Die Angaben kann der Versicherer verlangen, da diese Merkmale den Veränderungen aus dem Lebenssachverhalten des Versicherten unterliegen. Beispiel hierfür sind eine erhöhte Fahrleistung aufgrund eines Wohnortwechsels oder eine geringere Fahrleistung aufgrund des Eintritts in den Ruhestand. Wichtig ist, dass man auch antwortet, wenn sich nichts an der jährlichen Fahrleistung geändert hat. Auch dann ist der aktuelle Kilometerstand immer anzugeben. Die Meldungspflicht geht aus den Allgemeinen Bedingungen für die Kraftfahrtversicherung hervor. Sollte man nicht innerhalb der vorgegebenen Frist die Antwort dem Versicherer zukommen lassen, wird für den Vertrag – rückwirkend zum Beginn des Versicherungsjahres – automatisch die höchste Fahrleistung von mehr als 30.000 Kilometer pro Jahr zugrunde gelegt. Wenn der Grund für eine Beitragssenkung entfällt, so ist man gut beraten, sich als Versicherter umgehend bei der Kfz-Versicherung zu melden. Wer sparen will, sollte dann besser die Angebote der Konkurrenz vergleichen und eventuell den Versicherer wechseln.

Jetzt hier die Kfz-Versicherung vergleichen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Das richtige Verhalten am Unfallort bei einem Kfz-Schaden
Verjährung des Schadensfreiheitsrabattes
Falschangaben bei der Kfz-Versicherung können teuer werden

Dienstag, 19. November 2019

So können Sie bei der Kfz-Versicherung kräftig sparen

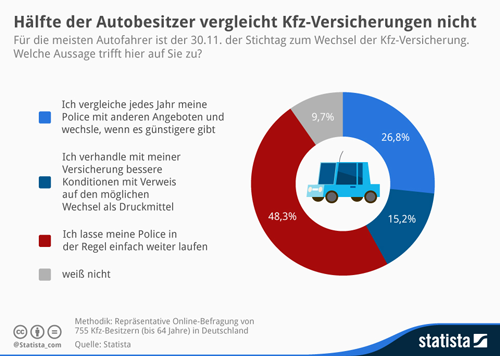
Die Kraftfahrtversicherung ist bei den Versicherern mit fast 110 Millionen Verträgen die größte Sparte gemessen an den Beitragseinnahmen. Doch Versicherung ist nicht gleich Versicherung. Unter den Kfz-Versicherern wird Jahr für Jahr mit harten Bandagen darum gerungen, einen Anteil an diesem großen Kuchen zu bekommen. Dies ist zum Vorteil für die Autofahrer, bei denen sich alljährlich im Herbst das Wechselfieber breit macht. Wenn Sie bis zum 30. November ihre bestehende Kfz-Versicherung überprüfen und bei einem günstigerem Ergebnis zu einem anderen Anbieter umsteigen, können Sie kräftig sparen.

Bis zu 850 Euro in der Kfz-Versicherung sparen
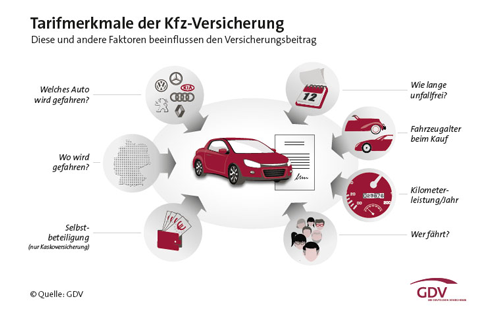
Die Angebote der Kfz-Versicherungen werden für Sie aus über 300 Tarifen individuell berechnet. Und das lohnt sich, denn es gibt bei den Tarifen erhebliche Preisunterschiede. So beläuft sich die Differenz zwischen dem teuersten und günstigsten untersuchten Angebot auf ca. 850 Euro. Früher war die Versicherungsprämie hauptsächlich davon abhängig, welches Auto man fuhr. Der Fahrer eines Kleinwagens war mit seinem Beitrag in der Regel günstiger als der Fahrer einer Luxuskarosse. Das hat sich mittlerweile gewandelt, den heute spielt der Faktor Mensch bei der Kalkulation der Prämienhöhe eine viel größere Rolle als etwa die Typ- oder Regionalklasse. Bei der Haftpflicht- und Kaskoversicherung sind es teilweise mittlerweile bis zu 50 persönliche Merkmale, die für Rabatte sorgen.


Auf ein gutes Preis-/ Leistungsverhältnis achten Der Otto-Normalverbraucher hat bei den ganzen Rabatt- und Tarifvariationen längst den Überblick verloren. Deshalb ist es vor dem Wechsel ratsam, sich auch die Leistungsbedingungen genau durchzulesen und nicht nur auf den Beitrag zu achten. Um unter den unzähligen Kfz-Versicherungsvarianten den günstigsten Tarif zu finden, hilft nur noch ein Kfz-Vergleichsrechner. Der Kfz-Vergleichsrechner ermöglicht nach Eingabe einiger Daten und individueller Wünsche eine schnelle Suche nach dem günstigsten Tarif unter allen Top-Versicherungsgesellschaften in Deutschland. Gleichzeitig kann man auch die Leistungen der einzelnen Versicherer miteinander vergleichen und so für sich ein passendes Preis- und Leistungspaket herausfinden.

In vier Schritten zum Kfz-Versicherungswechsel

  1. Die Möglichkeiten für einen Wechsel beachten
    Bei einer Kfz-Versicherung beträgt die Kündigungsfrist immer einen Monat bis zum Ablauf des bestehenden Vertrages. Im Regelfall ist dies der 30.11. eines jeden Jahres. Der Vertrag kann aber auch bei einzelnen Versicherern unterjährig sein. Eine weitere Möglichkeit für den Wechsel der Kfz-Versicherung besteht bei einem Fahrzeugwechsel oder Umzug, bei dem das Kennzeichen gewechselt wird. Auch nach einem Schadensfall haben Sie das Recht, den Anbieter für die Kfz-Versicherung zu wechseln. Allerdings geht dies nur innerhalb von einem Monat, nachdem der Kfz-Versicherer Ihnen die Entscheidung zur Schadensregulierung mitgeteilt hat.
  2. Angebote der verschieden Versicherungen vergleichen
    Um einen guten Marktüberblick zu bekommen, vergleichen Sie Service, Preise und Leistungen der Kfz-Versicherer einfach mit einem Tarifvergleichsrechner. Der Kfz-Tarifrechner listet die Kfz-Tarife aufsteigend nach dem Preis auf. Bei einer Vertragsumstellung sparen Sie oft mehrere hundert Euro im Jahr.
  3. Den neuen Kfz-Versicherungsvertrag abschließenPrinzipiell können wir Ihnen nur raten, die bisherige Versicherung erst zu kündigen, wenn Sie eine Bestätigung des neuen Kfz-Versicherers vorliegen haben. So wird gewährleistet, dass der Antrag mit den im Vergleich berechneten Beiträgen weiterbearbeitet wird. Der volle Kfz-Versicherungsschutz gilt, sobald Sie den ersten fälligen Kfz-Versicherungsbeitrag bezahlt haben.
  4. Die bisherige Kfz-Versicherung kündigenJetzt ist nur noch die Kündigung der alten Kfz-Versicherung offen. Auch dies kann rasch erledigt werden. Zum einen ein formloses Kündigungsschreiben aufsetzen und zum anderen dieses fristgerecht abschicken. Verschicken Sie das Kündigungsschreiben postalisch oder per Fax und nicht per E-Mail. Bei einem Einschreiben mit Rückschein bestätigt Ihnen die Kfz-Versicherung den Erhalt mit Datum und Unterschrift des Empfängers. Bei dem Versand per Fax, haben Sie den Sendebericht als Beleg für den termingerechten Versand der Kündigung. Gerne stellen wir Ihnen unseren kostenlosen Muster-Kündigungsbrief als pdf-Datei zur Verfügung. Einfach ausfüllen, ausdrucken, unterschreiben, eintüten und abschicken oder faxen!

    Muster-Kündigungsbrief

Jetzt hier die Kfz-Versicherung vergleichen


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Falschangaben bei der Kfz-Versicherung können teuer werden
So können Sie bei Versicherungsprämien richtig sparen
Mit dem europäischem Unfallbericht Streitigkeiten vermeiden

Dienstag, 12. November 2019

Kfz-Versicherung - Vergleichen spart bares Geld

Wie jedes Jahr beginnt nun die Zeit, um die Kfz-Versicherung zu prüfen. Bis Ende November muss der Alt-Vertrag gekündigt werden. Da die Tarife jedes Jahr aufs Neue angepasst werden, ist ein Vergleich immer sinnvoll. Mit der Eingabe aller relevanten Daten in den Online-Kfz-Vergleichsrechner erhält man als Autobesitzer eine Ergebnisliste, die seinen persönlichen Wünschen entspricht. Es ergeben sich daher von Fahrer zu Fahrer unterschiedliche Ergebnisse beim Versicherungsvergleich.

Nicht nur Beiträge, sondern auch Leistungen vergleichen
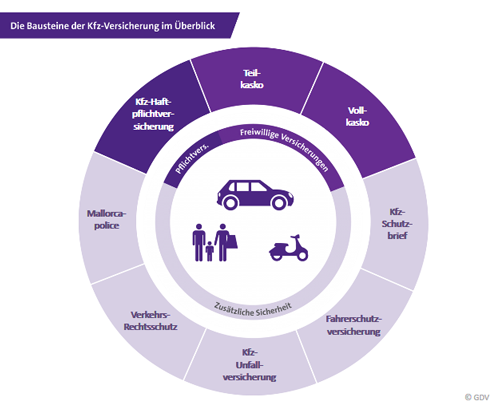
Aufgrund des großen Preiskampfes unter den Kfz-Versicherern, sind die Tarife heute sehr intransparent und es wird meistens der günstige Beitrag in den Vordergrund gestellt. Neben dem günstigen Preis ist es deshalb immer wichtig, die Leistungen und das "kleingedruckte" mit unter die Lupe zu nehmen, um bei einem Schadenfall nicht "im Regen" zu stehen. Enthält die Versicherung eine Werkstattbindung? Enthält der Vertrag einen Rabattschutz oder eine Fahrerschutzversicherung? Sind in dem Vertrag überhaupt Marderschäden, nur direkte Marderschäden oder auch Marderbiss-Folgeschäden versichert? Leistet der Versicherer bei Wildunfällen mit Haarwild oder bei Unfällen mit Tieren jeglicher Art? Mit diesen und ähnlichen Fragen sollte man sich auseinandersetzen, bevor man sich für einen neuen Vertrag entscheidet.


Was muss bei einem Wechsel der Kfz-Versicherung beachtet werden
Als sicherste Form der Kündigung gilt der Postversand mit Einschreiben und Rückschein. Aber auch per Fax kann die Kündigung vorgenommen werden, da man einen Sendebericht hat. Eine Kündigung per E-Mail gilt nur dann, wenn sich auch eine Unterschrift im Kündigungsschreiben befindet. Bei einer Kündigung per Fax oder E-Mail muss man sich die Kündigung vom Versicherer auch rechtzeitig bestätigen zu lassen. Notfalls sollte man telefonisch nachhaken, so dass man vor Ende der Kündigungsfrist eine schriftliche Bestätigung bekommt. Die Kündigungsfrist beträgt bei Kfz-Versicherungen einen Monat zum Vertragsende. Da die meisten Verträge eine Laufzeit vom 1. Januar bis zum 31. Dezember haben, muss das Schreiben also spätestens bis zum 30. November bei der Versicherung eingegangen sein.

Kann jeder seine Kfz-Versicherung zum Jahresende kündigen?
Entscheidend für eine Kündigung ist nicht das Ende des Kalenderjahres, sondern das Ende des Versicherungsjahres. Bei den meisten Kfz-Versicherungen läuft der Vertrag immer bis zum 31. Dezember, egal wann der Vertrag im Laufe des Jahres begonnen hat. Manche Kfz-Versicherungsverträge enden jedoch auch unterjährig. Das jeweilige Ablaufdatum ist im Kfz-Versicherungsvertrag zu finden. Man merkt dies auch am Eingang der Beitragsrechnung, denn diese wird immer zur Hauptfälligkeit zugestellt. Andere Kündigungsanlässe bestehen nach einem Schadenfall. Dann haben beide Vertragsparteien – also sowohl der Versicherungsnehmer als auch der Versicherer – ein außerordentliches Kündigungsrecht. Wenn der Versicherer den Beitrag aus kaufmännischen Gründen erhöht, beispielsweise durch eine Veränderungen in der Typklasse des Fahrzeuges oder bei der Einstufung in die Regionalklasse, kann der Versicherte den Vertrag ebenfalls außerordentlich kündigen. Liegt der Grund für eine Preiserhöhung hingegen beim Versicherten, weil er beispielsweise mehr Kilometer im Jahr gefahren ist als ursprünglich angegeben und der Versicherer den Beitrag entsprechend anpasst, besteht kein außerordentliches Kündigungsrecht. Wenn das Auto verkauft oder abgemeldet wird, endet der Vertrag automatisch mit dem Ummelde- oder Abmeldedatum.

Auch wenn man den Kfz-Versicherer nicht wechselt, sollte man prüfen, ob Rabattfaktoren, wie Jahreskilometerleistung, Garage, Fahrzeugnutzer usw. noch stimmen. Es kommt hier bei Schadensfällen manchmal zu unangenehmen Überraschungen, wenn die Rabattfaktoren nicht mehr aktuell sind.

Jetzt hier die Kfz-Versicherung vergleichen


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Was im Todesfall bei Versicherungsverträgen zu beachten istSo können Sie bei Versicherungsprämien richtig sparen
Kfz-Haftpflicht-Strafe für Mehr-Kilometer