Posts mit dem Label Finanzplanungstipps werden angezeigt. Alle Posts anzeigen

Mittwoch, 4. März 2026

Kann man ein Forward-Darlehen kündigen? - Das müssen Sie beachten

 Die derzeitige Zinsenlage ist für Immobilienbesitzer interessant, über eine Sicherung der niedrigen Zinsen durch ein Forward-Darlehen nachzudenken. Dieses Darlehen wird aber nicht kostenlos gewährt. Bei einem noch längere Zeit laufenden Darlehen können Sie überprüfen, ob sich in Ihrem speziellen Fall ein Forward-Darlehen lohnt und es für Sie effektiv ist, Kosten für eine Absicherung der Zinshöhe zu zahlen. Je länger die Laufzeit noch ist, umso höher sind die Kosten für ein Forward-Darlehen.

Ein Forward-Darlehen zur Anschlussfinanzierung nutzen

Endet Ihre Finanzierung in Kürze, erhalten Sie von Ihrer kreditgebenden Bank sicher bald ein Angebot zum Anschlusskredit. Dies wird über günstige Zinsen verfügen und Ihnen eine preiswerte Restzahlung ermöglichen. Läuft Ihre Finanzierung aber noch ein oder zwei Jahre, sollten Sie sich über das Forward-Darlehen informieren und haben so die Möglichkeit, sich günstige Zinsen zu sichern und auch bei einem Anstieg der Zinsen, von der Erhöhung unbetroffen zu bleiben.
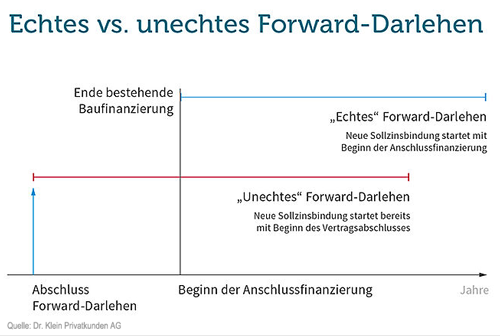
Wenn die Zinsen sich erhöhen, haben Sie die richtige Entscheidung getroffen. Sollte der Zinssatz aber weiter so niedrig bleiben, zahlen Sie durch das Forward-Darlehen mehr und haben höhere Zinsen, sowie die Gebühren für die Absicherung Ihrer Verzinsung zu tragen. Weiter sollten Sie es sich genau überlegen, da Sie ein Forward-Darlehen nicht kündigen und wieder zum niedrigeren Zinssatz zurückkehren können.

Forward-Darlehen - Mit der richtigen Strategie eine Planungssicherheit schaffen
Wohneigentümer können mit einem Forward-Darlehen bei ihrer Anschlussfinanzierung richtig Geld sparen. Gerade in Niedrigzinsphasen bietet ein Forward-Darlehen die Möglichkeit, sich gegen steigende Zinsen bei der Anschlussfinanzierung zu schützen. Mehr Informationen zu diesem Thema >>>

Forward Darlehen vor Beginn kündigen

Wenn man ein Forwarddarlehen erst gar nicht in Anspruch nehmen möchte und bereits vor Beginn kündigen möchte, verlangt das Finanzierungsinstitut eine Nichtabnahmeentschädigung. Dies ist eine Art Schadenersatz für den entgangenen Gewinn der Bank. Wenn man ein Forwarddarlehen kündigen möchte, weil man das Haus oder die Wohnung verkauft, darf die Bank die Kündigung nicht verweigern. Das heißt, bei einem Verkauf der Immobilie kann das Forward-Darlehen gekündigt werden. Allerdings muss in diesem Fall eine Vorfälligkeitsentschädigung bezahlen.  

Kosten und Besonderheiten eines Forward-Darlehens

Für dieses Darlehen wird je nach Kreditinstitut ein gewisser Aufschlag von 0.01 bis 0.04 Prozent pro Monat erhoben. Sie binden sich mit Abschluss des Vertrages und können das Forward-Darlehen nicht kündigen, auch wenn die Zinsen für eine Anschlussfinanzierung sinken. Betrachten Sie diese Absicherung und das besondere Darlehen wie eine Versicherung, von der Sie auch hoffen, das der Schadensfall und somit die Inanspruchnahme der Versicherung zur Schadensübernahme nicht eintritt. Ebenso wie ein normaler Immobilienkredit kann auch diese besondere Finanzierung in keinem Fall einseitig gekündigt werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Mopedversicherung: Schwarz ist die Farbe der Saison 2026
Rauchmelder: Austauschen nach 10 Jahren und was man noch beachten sollte
Die größten Fallen bei einer Baufinanzierung

Bildnachweis


Donnerstag, 29. Januar 2026

Krankenversicherung - Steuern sparen durch Absetzen der Beiträge

 Die Kosten, die man für die Krankenversicherung ausgibt, können seit 2010 bei der Steuererklärung geltend gemacht werden. Denn die Kosten für die Altersvorsorge sowie für die Kranken- und Pflegeversicherung gehören zu den Sonderausgaben, die der Gesetzgeber steuerlich begünstigt. Dazu kann man sich von dem Versicherer eine Beitragsbestätigung ausstellen lassen.

Welche Beträge sind absetzbar

Ist man gesetzlich krankenversichert, so sind die Beiträge zu 100 Prozent absetzbar. Das gleich gilt auch für die Pflegeversicherung. Diese Reglung gilt prinzipiell auch für privat Versicherte. Bei den privaten Krankenversicherungen gibt es jedoch einige Abweichungen, die man beachten sollte. Hier ist die Absetzbarkeit der Beiträge von den Leistungen der privaten Krankenversicherung ab. Ist der Umfang der Leistungen dem einer gesetzlichen Krankenversicherung gleichzusetzen, so kann man auch bei den privaten Krankenversicherungen davon ausgehen, dass sie zu 100 Prozent absetzbar sind.

Nicht absetzbare Mehrleistungen

Viele Personen, die sich heute zu einer privaten Versicherung entscheiden, schließen dabei aber auch Mehrleistungen ein. Dazu gehört beispielsweise Einbettzimmer, Chefarztbehandlung oder auch Zahnersatzleistungen. Solche Zusatzleistungen, die über die Absicherung der gesetzlichen Krankenversicherung hinausgehen, können nur teilweise von der Steuer abgesetzt werden. Dazu werden die einzelnen Leistungen in der Bestätigung des Versicherers einzeln ausgewiesen. Das gibt dem Finanzamt die Möglichkeit, die Absetzbarkeit der Leistungen zu prüfen. Auch eine Auslandskrankenkasse oder eine Pflegezusatzversicherung sind nicht absetzbar.

Höchstbetrag ausnutzen

Die Krankenversicherung kann bis zu einem Höchstbetrag von 1.900 Euro pro Jahr abgesetzt werden. Dabei gilt zu beachten, das nur die tatsächlich geleisteten Beiträge abgesetzt werden können. Erhält man vom Versicherer beispielsweise eine Rückerstattung, weil man Leistungen über einen gewissen Zeitraum nicht in Anspruch genommen hat, so sind diese von der Gesamtsumme abzuziehen.

Wer jedoch mit den Beiträgen für die Krankenversicherung den Höchstbetrag nicht ausschöpft, hat die Möglichkeit, den Differenzbetrag bis zu 1.900 Euro für eine Krankenzusatzversicherung geltend zu machen. Selbstständige können hingegen bis 2.800 Euro geltend machen. Der Betrag ist höher, weil Selbstständige ihre Krankenversicherung vollständig selbst bezahlen. Davon profitiert auch der nicht berufstätige Ehepartner oder die Ehepartnerin eines privat krankenversicherten Arbeitnehmers, wenn er selbst freiwillig gesetzlich versichert ist.

Auch die Krankenversicherungsbeiträge für Kinder sind absetzbar

Wenn Sie Krankenversicherungsbeiträge für Ihre Kinder leisten, können Sie diese neben den eigenen Beiträgen ebenfalls geltend machen. Dabei sind weder das Alter des Kindes maßgeblich, noch die Tatsache, ob ein Kindergeld Anspruch besteht.

Abwicklung der Formalitäten

Wenn Sie eine Krankenversicherung abschließen, haben Sie die Möglichkeit, einer direkten Übermittlung zuzustimmen. Auf diese Weise werden die Daten vom Krankenversicherer automatisch an das Finanzamt übertragen, was die Abwicklung erheblich erleichtert.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Rentenbescheid - Renteninformation prüfen und Fehler erkennen
Gesundheitsrevolution: Wie Biotech, Pharma und Medizintechnik neue Anlagechancen eröffnen
Unfälle und Schäden im Karneval - wie ist man richtig versichert

Bildnachweis